INVEST · Research → story
等待的成本
融資可以清除一道障礙,但從提款到資產開始賺錢,時間本身也有成本。
一座數據中心還沒從客戶那裏賺到一英鎊,就可能已經在付利息。因此,施工計劃上的日期,也是融資問題的一部分。
9月24日,VIRTUS 宣布獲得24.5億英鎊的承諾融資。渣打銀行翌日的公告指出,其中包括12億英鎊的綠色資本開支融資,設有定期及循環額度。9月28日,Clifford Chance 的交易說明則提到,這次再融資用於置換現有債務,並支持新項目開發。
這些資料很有用,但標題回答不了一個問題:在新增容量開始賺錢之前,究竟有多少借款餘額需要承擔成本?
把日曆放在借款餘額旁邊
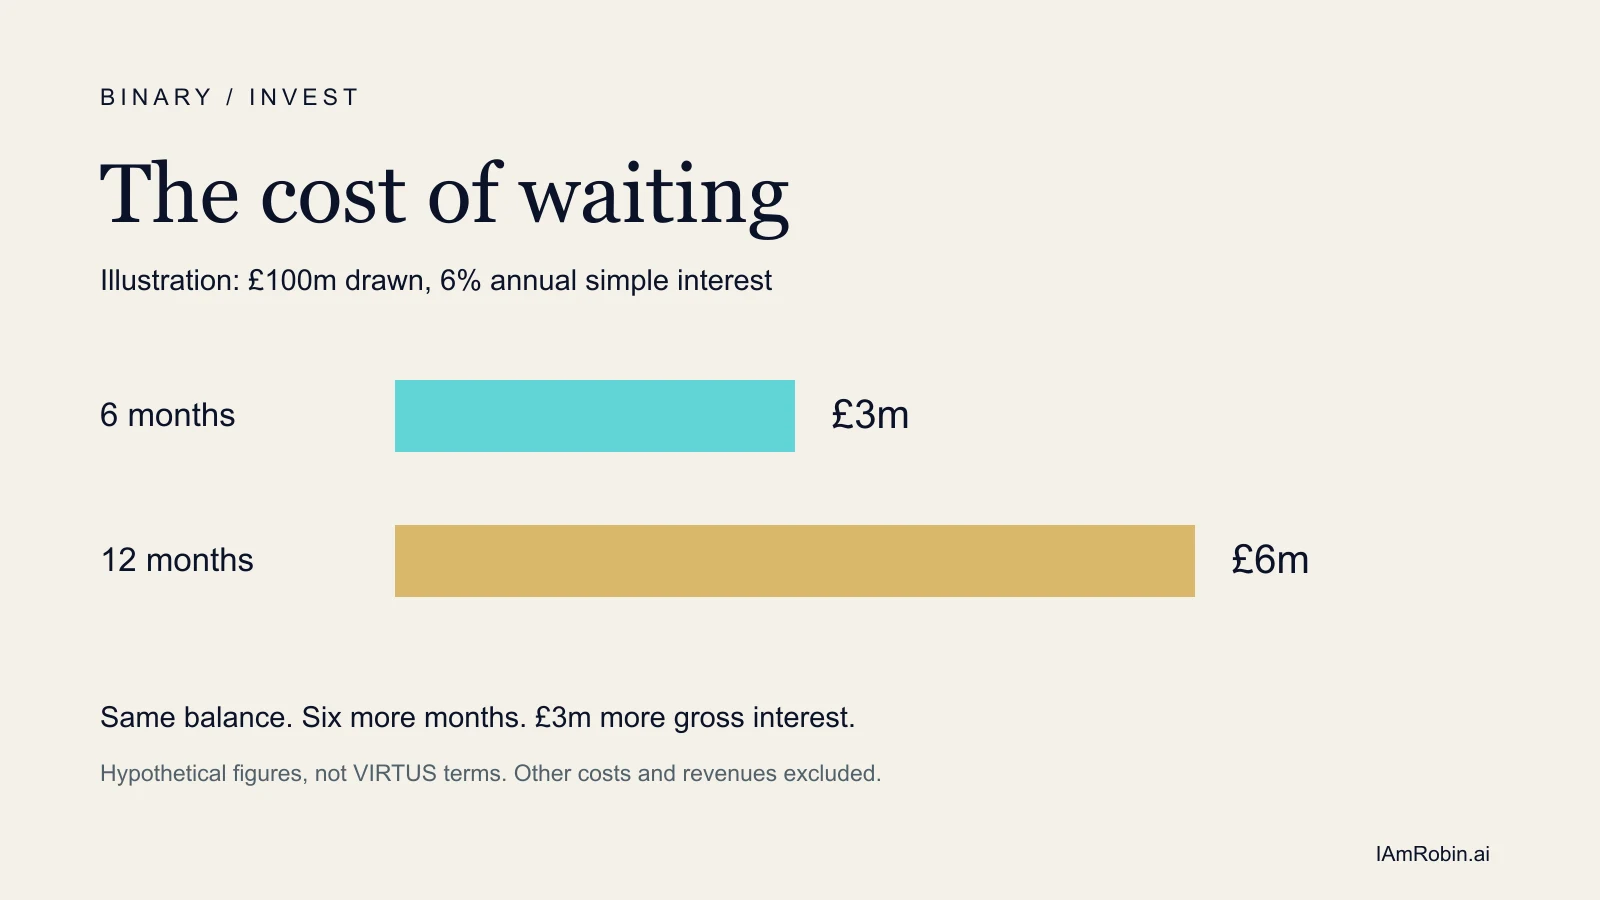
假設另有一個完全虛構的項目。發展商已提取1億英鎊貸款,固定年單利為6%。這筆本金持續佔用六個月,隨後才開始向客戶提供服務。
這段時間的利息是300萬英鎊:1億 × 6% × 6/12。如果餘額和利率不變,等待期延長至十二個月,利息就是600萬英鎊。即使建築最終的容量沒有變化,多等六個月仍會增加300萬英鎊利息。
這些數字只用於解釋機制,不是 VIRTUS 的貸款餘額、利率或交付時間表。計算不含費用、複利、對沖、現金利息收入、營運成本及營收。它衡量的是指定期間的毛利息支出,不是項目的總虧損或回報。開始服務客戶,本身也不會償還貸款或停止計息。
再換一種提款安排:開始時提取5000萬英鎊,三個月後再提取5000萬英鎊。在同樣的六個月內,單利合計225萬英鎊,第一筆150萬,第二筆75萬。少付的75萬來自較遲借入資金,但這種安排不是憑空省錢。合約與施工付款進度必須允許這樣做,保留未提取額度可能涉及的成本,也需要納入完整比較。
支票與電掣之間
因此,循環額度值得留意,但它本身不能證明融資結果更好。可用額度、提款條件和還款權利決定借款人能使用多少靈活性。此次查閱的公告沒有確定這些條款、實際提款或定價,也沒有證明 VIRTUS 發生了延誤。沒有看到里程碑公告,不能當作延誤證據。
9月29日的 Special梳理了從融資到可運行容量的證據。這裏再往前想一步:把借款餘額放到那條時間線上。接入電網、完成調試或通過客戶驗收的日期,可能影響現金收入;項目等待期間,借款仍可能繼續計息。不同分期可以分別投運,現有營運資產也可能已有現金流。用一個開業日期概括全部情況,會漏掉這些差別。
VIRTUS 的融資同時涵蓋再融資和開發。若把全部24.5億英鎊當作剛提取的建設借款來計算利息,就同時虛構了餘額和用途。再用這筆融資除以某一個園區的兆瓦數,錯誤只會更多。
下一份有用的披露,應把有日期的提款及成本,與對應容量和客戶現金流聯繫起來。在此之前,融資成果與尚未釐清的經濟賬應同時保留。虛構項目多等六個月,會產生300萬英鎊的額外毛利息支出。VIRTUS 的這筆賬,目前無法從這些公告算出。