INVEST · Research → story
等待的成本
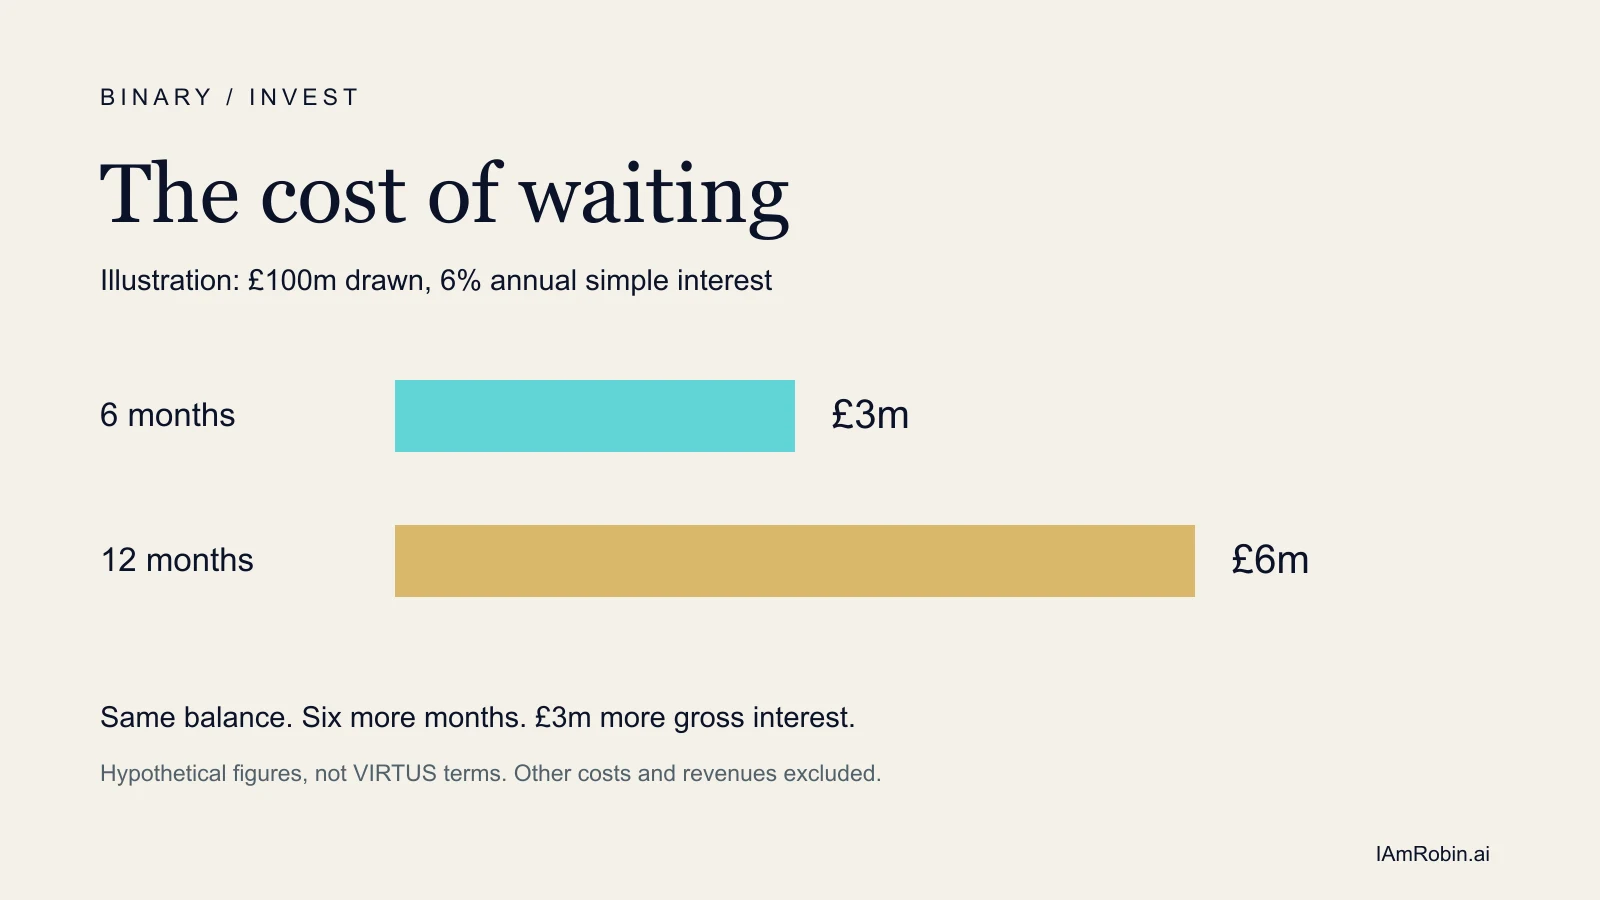
融资可以清除一道障碍,但从提款到资产开始赚钱,时间本身也有成本。
一座数据中心还没从客户那里赚到一英镑,就可能已经在付利息。因此,施工计划上的日期,也是融资问题的一部分。
9月24日,VIRTUS 宣布获得24.5亿英镑的承诺融资。渣打银行次日的公告指出,其中包括12亿英镑的绿色资本开支融资,设有定期和循环额度。9月28日,Clifford Chance 的交易说明则提到,这次再融资用于置换已有债务,并支持新项目开发。
这些信息很有用,但标题回答不了一个问题:在新增容量开始赚钱之前,究竟有多少借款余额需要承担成本?
把日历放在借款余额旁边
假设另有一个完全虚构的项目。开发商已提取1亿英镑贷款,固定年单利为6%。这笔本金持续占用六个月,随后才开始向客户提供服务。
这段时间的利息是300万英镑:1亿 × 6% × 6/12。如果余额和利率不变,等待期延长至十二个月,利息就是600万英镑。即使建筑最终的容量没有变化,多等六个月仍会增加300万英镑利息。
这些数字只用于解释机制,不是 VIRTUS 的贷款余额、利率或交付时间表。计算不含费用、复利、对冲、现金利息收入、运营成本及营收。它衡量的是指定期间的毛利息支出,不是项目的总亏损或回报。开始服务客户,本身也不会偿还贷款或停止计息。
再换一种提款安排:开始时提取5000万英镑,三个月后再提取5000万英镑。在同样的六个月内,单利合计225万英镑,第一笔150万,第二笔75万。少付的75万来自较晚借入资金,但这种安排不是凭空省钱。合同与施工付款进度必须允许这样做,保留未提取额度可能涉及的成本,也需要纳入完整比较。
支票与电闸之间
因此,循环额度值得留意,但它本身不能证明融资结果更好。可用额度、提款条件和还款权利决定借款人能使用多少灵活性。此次查阅的公告没有确定这些条款、实际提款或定价,也没有证明 VIRTUS 发生了延误。没有看到里程碑公告,不能当作延误证据。
9月29日的 Special梳理了从融资到可运行容量的证据。这里再往前想一步:把借款余额放到那条时间线上。接入电网、完成调试或通过客户验收的日期,可能影响现金收入;项目等待期间,借款仍可能继续计息。不同分期可以分别投运,现有运营资产也可能已有现金流。用一个开业日期概括全部情况,会漏掉这些差别。
VIRTUS 的融资同时涵盖再融资和开发。若把全部24.5亿英镑当作刚提取的建设借款来计算利息,就同时虚构了余额和用途。再用这笔融资除以某一个园区的兆瓦数,错误只会更多。
下一份有用的披露,应把有日期的提款及成本,与对应容量和客户现金流联系起来。在此之前,融资成果与尚未厘清的经济账应同时保留。虚构项目多等六个月,会产生300万英镑的额外毛利息支出。VIRTUS 的这笔账,目前无法从这些公告算出。