INVEST · Research → story
當牌照不再稀缺
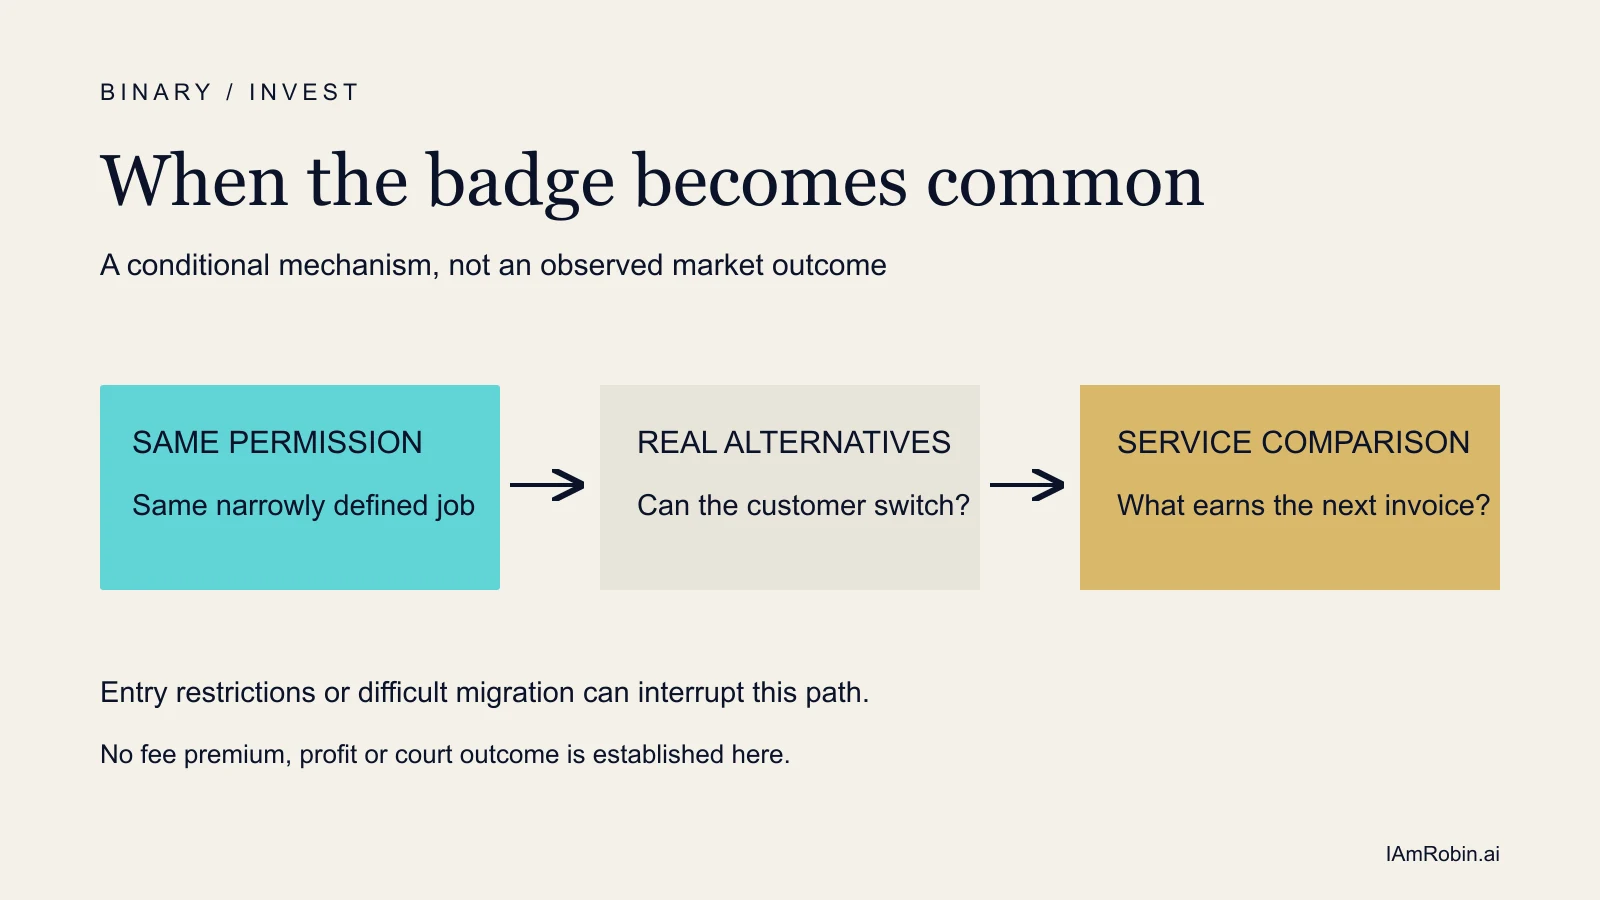
牌照可以讓一家企業進入市場。但當對手也有了牌照,客戶為什麼還願意持續付費?
對一家新金融企業來說,最好的消息,可能最終讓它的銷售說辭不再特別。假設更多企業都能取得提供同一種服務所需的許可。每家企業都多了一條進入市場的路;客戶則多了幾個選擇。
這是一個思想實驗,不是當前信託銀行爭議已經產生的結果。但我想把這個商業問題放在法律問題旁邊:當牌照不再稀缺,什麼仍值得客戶付費?
先說清楚許可的範圍
美國貨幣監理署(OCC)表示,2026 年的規則是在澄清現有權限:可為業務限於信託公司營運的全國性銀行發放特許,其中包括某些非受託性質的活動。最終規則仍保留逐項許可審查。ICBA 在 10 月 2 日提交的起訴書挑戰這一框架,並請求法院撤銷特定行政行為。起訴書中的請求,不能證明法院已經准許。OCC 公告 · 最終規則 · 起訴書
10 月 5 日的 Special整理了這些文件。這裡換一個角度,討論許可背後的生意。本文不認證任何企業當前的經營權限,也不預測訴訟結果。在 10 月 5 日這次有限的公開資料複核中,我未能核實解決該爭議的法院命令;這不證明不存在這樣的命令。
兩家託管商走進採購會議室
想像 A、B 兩家企業。僅在這個例子中,假定兩者都獲准提供同一種範圍明確的託管服務,客戶也沒有要求它們代做投資決定。法律資格是設定,不是對任何真實機構的判斷。
A 把牌照放在每張投影片的最上方。B 打開一份示例報表,展示客戶如何核對昨天的資產變動、追查一筆缺失紀錄,以及在離開時匯出完整檔案。
客戶仍然要檢查許可和合約條款。但當兩家都跨過這道門檻,僅憑牌照,已經無法解釋為什麼 A 應該收更高的費用。B 至少拿出了一件買方可以測試的東西。它是否有效、能否帶來溢價,都還有待驗證。
這個假想市場的機制是:
許可相當 → 可比較的供應商增加 → 客戶更有理由比較服務。最後一步有條件:客戶必須真的擁有可用的替代方案。准入成本、限制條件或遷移困難,都可能讓選擇仍然很少。
發票要經得住演示
下一步可以設計一項小型、同條件的服務測試,全部使用虛構紀錄。給兩家供應商同一個對帳差異、同一個截止時間,以及同一份完整遷出檔案的要求。比較解決時間、人力投入、資訊缺漏和完整報價。這項擬議測試不需要客戶資料或真實轉帳,目前也尚未執行。
即使演示勝出,經濟帳也還沒算完。供應商能否重複提供這樣的服務?收費能否覆蓋成本?有替代方案時,客戶會不會續約?一份漂亮的報表回答不了這些問題。
客戶留下,也可能有一個不太好聽的原因:離開太麻煩。這可以帶來留存,卻未必說明客戶滿意。測試能否順利匯出檔案,有助於區分有用的系統對接和難以取回的紀錄,但不能衡量全部遷移成本。
反對意見也值得認真對待。如果滿足相關條件的供應商仍然很少,許可本身就可能繼續稀缺。如果客戶實際上無法切換,增加許可也未必會明顯改變競爭。這些觀察會削弱「牌照普及」的假設。本文沒有具體供應商的成本、遷移或續約資料來作出判斷。
所以,我會把牌照留在文件夾第一頁,再翻到發票。當另一家公司也能合法提供同一種服務時,是什麼讓客戶再次選擇這一家?