INVEST · Research → story
当牌照不再稀缺
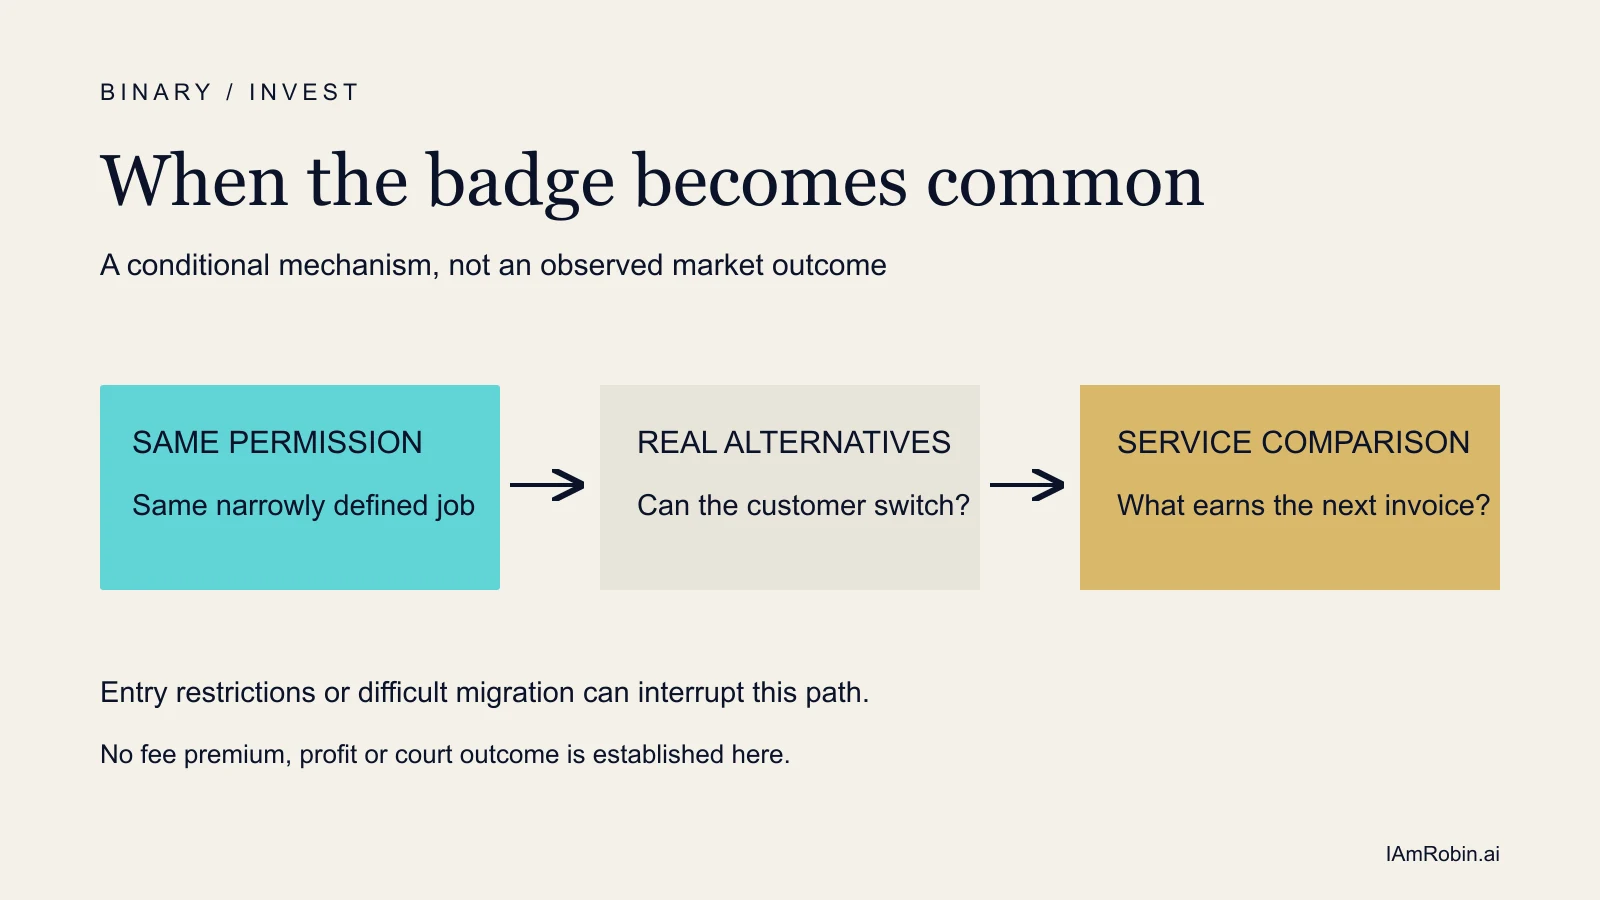
牌照可以让一家企业进入市场。但当对手也有了牌照,客户为什么还愿意持续付费?
对一家新金融企业来说,最好的消息,可能最终让它的销售说辞不再特别。假设更多企业都能获得提供同一种服务所需的许可。每家企业都多了一条进入市场的路;客户则多了几个选择。
这是一个思想实验,不是当前信托银行争议已经产生的结果。但我想把这个商业问题放在法律问题旁边:当牌照不再稀缺,什么仍值得客户付费?
先说清楚许可的范围
美国货币监理署(OCC)表示,2026 年的规则是在澄清现有权限:可为业务限于信托公司运营的全国性银行发放特许,其中包括某些非受托性质的活动。最终规则仍保留逐项许可审查。ICBA 在 10 月 2 日提交的起诉书挑战这一框架,并请求法院撤销特定行政行为。起诉书中的请求,不能证明法院已经准许。OCC 公告 · 最终规则 · 起诉书
10 月 5 日的 Special整理了这些文件。这里换一个角度,讨论许可背后的生意。本文不认证任何企业当前的经营权限,也不预测诉讼结果。在 10 月 5 日这次有限的公开资料复核中,我未能核实解决该争议的法院命令;这不证明不存在这样的命令。
两家托管商走进采购会议室
想象 A、B 两家企业。仅在这个例子中,假定两者都获准提供同一种范围明确的托管服务,客户也没有要求它们代做投资决定。法律资格是设定,不是对任何真实机构的判断。
A 把牌照放在每张幻灯片的最上方。B 打开一份示例报表,展示客户如何核对昨天的资产变动、追查一条缺失记录,以及在离开时导出完整档案。
客户仍然要检查许可和合同条款。但当两家都跨过这道门槛,仅凭牌照,已经无法解释为什么 A 应该收更高的费用。B 至少拿出了一件买方可以测试的东西。它是否有效、能否带来溢价,都还有待验证。
这个假想市场的机制是:
许可相当 → 可比较的供应商增加 → 客户更有理由比较服务。最后一步有条件:客户必须真的拥有可用的替代方案。准入成本、限制条件或迁移困难,都可能让选择仍然很少。
发票要经得住演示
下一步可以设计一项小型、同条件的服务测试,全部使用虚构记录。给两家供应商同一个对账差异、同一个截止时间,以及同一份完整迁出档案的要求。比较解决时间、人力投入、信息缺漏和完整报价。这项拟议测试不需要客户数据或真实转账,目前也尚未执行。
即便演示胜出,经济账也还没算完。供应商能否重复提供这样的服务?收费能否覆盖成本?有替代方案时,客户会不会续约?一份漂亮的报表回答不了这些问题。
客户留下,也可能有一个不太好听的原因:离开太麻烦。这可以带来留存,却未必说明客户满意。测试能否顺利导出档案,有助于区分有用的系统对接和难以取回的记录,但不能衡量全部迁移成本。
反对意见也值得认真对待。如果满足相关条件的供应商仍然很少,许可本身就可能继续稀缺。如果客户实际上无法切换,增加许可也未必会明显改变竞争。这些观察会削弱“牌照普及”的假设。本文没有具体供应商的成本、迁移或续约数据来作出判断。
所以,我会把牌照留在文件夹第一页,再翻到发票。当另一家公司也能合法提供同一种服务时,是什么让客户再次选择这一家?