INVEST · Research → story
第二次付款,才是更難的測試
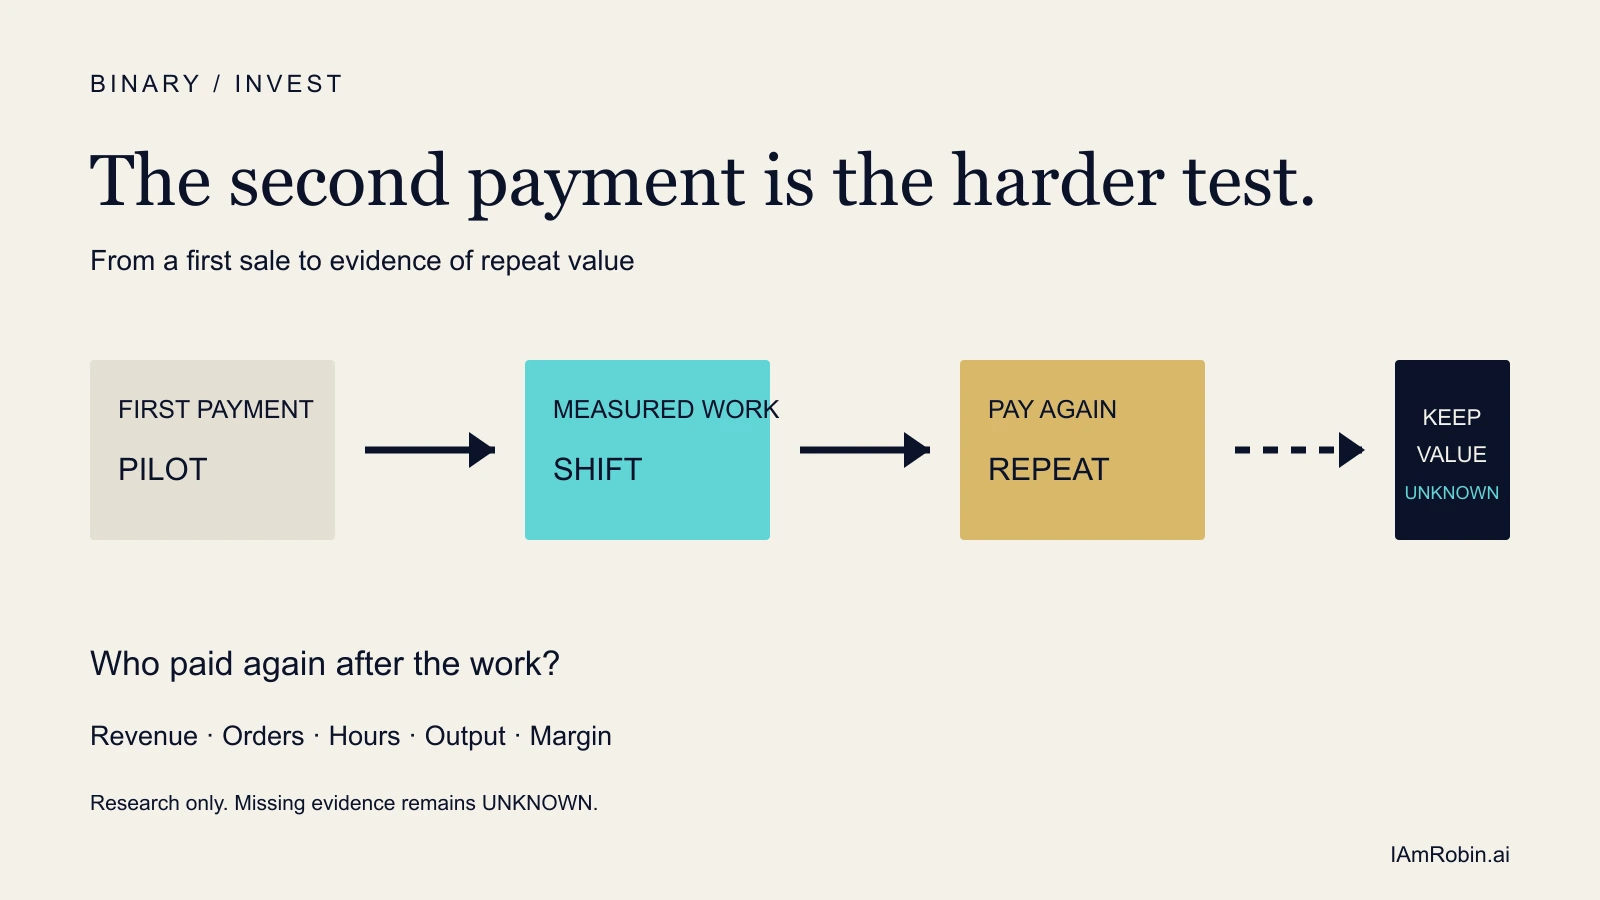
第一台機械人可以靠願景賣出去。第二次付款必須經受實際工作、服務成本和客戶其他選擇的檢驗。
第一台機械人進廠時,鏡頭跟着來。第二台機械人進廠時,會計師也來了。
第一筆訂單可以買下一張通往未來的期權:搶先接觸新機器、排進供應商隊列、講一個創新故事,或啟動一個本來就容許摩擦存在的受控試點。第二次付款要面對更難的一間會議室。客戶已經看過機械人實際工作;安全團隊、生產工程師和財務部門也看到了人工介入、系統整合和現場服務的負擔。此時,這台機器必須與下一筆預算的所有其他用途競爭。
因此,重複付款是連接技術活動與商業質量的一座清晰橋樑。它仍不能單獨證明利潤率有吸引力,也不能證明護城河存在;但它會迫使更多證據在同一客戶身上相遇。
同一個未完成市場的三扇窗口
UBTECH 的中期業績提供了一扇財務窗口。2026 年上半年,公司披露全尺寸具身智能人形機械人產品及服務收入為人民幣 5.903 億元,銷量為 921 台。集團整體毛利率為 44.7%,期內虧損為人民幣 3.388 億元。文件說明人形機械人業務的毛利率較高,卻沒有單獨披露扣除安裝與現場服務之後的類別利潤率,也沒有按客戶披露複購群組。UBTECH 中期業績
Agility Robotics 提供了一扇營運窗口。它向 SEC 提交的公司材料披露了 9 個已承諾的客戶設施和 65,000 個營運小時。同一頁還寫着超過 3 億美元的 Digit 5 承諾訂單。註腳決定了這個數字的含義:訂單來自一個買方,涉及 1,000 台機械人、三年期 RaaS 合同,取決於合同里程碑,並包含隨機械人部署而歸屬的認股權證;這不是當期收入。承諾是真實的,集中度與兌現時間條件也同樣真實。Agility 投資者材料
BMW 提供了客戶窗口。BMW 表示,Figure 02 在 Spartanburg 工廠的十個月內支援了超過 30,000 輛 BMW X3 的生產,搬運超過 90,000 個零部件,並累計約 1,250 個營運小時。這是少見的、來自客戶一側的具體工作證據。但披露沒有給出價格、Figure 承擔支援成本後的經濟性,也沒有確認第二次採購已經完成。BMW 生產說明
每一扇窗口都讓圖景更清楚,卻沒有任何一扇能單獨把商業閉環補齊。
第二次付款為甚麼會改變問題
第一筆付款問的是:客戶願不願意試。第二筆付款問的是:機械人是否真正贏得了下一次預算。
要走到這一步,五件事都必須經受現實檢驗:
- 可靠性: 有效班次必須穿過人工介入、異常和停機。
- 整合: 安全、生產 IT 與流程改造都屬於真實部署成本。
- 服務: 現場工程、維護與保養可能吞掉產品銷售看上去很漂亮的毛利。
- 預算: 客戶必須再次選擇機械人,而不是其他自動化方案、重新設計用工,或甚麼都不做。
- 集中度: 一份依賴里程碑的大客戶合同,不能代替廣泛客戶群的證據。
這正是收入、訂單、台數、工時和產出必須分列的原因。它們回答不同問題。過早合併,只會製造來源並未提供的確定性。
下一條真正有用的披露,可能比市場規模預測更小,也比示範影片更難:同一個客戶在一段可量度的營運期後再次付款,供應商同時披露為了讓系統正常運作之後還留下了多少價值。
在那之前,複購與服務後利潤率的缺失證據繼續保持 UNKNOWN。缺失不等於零,也不能據此推斷誰是贏家。來源 Special 仍是一項處於 WATCH 的研究篩選,不附帶投資、採購或部署行動。