INVEST · Research → story
第二次付款,才是更难的测试
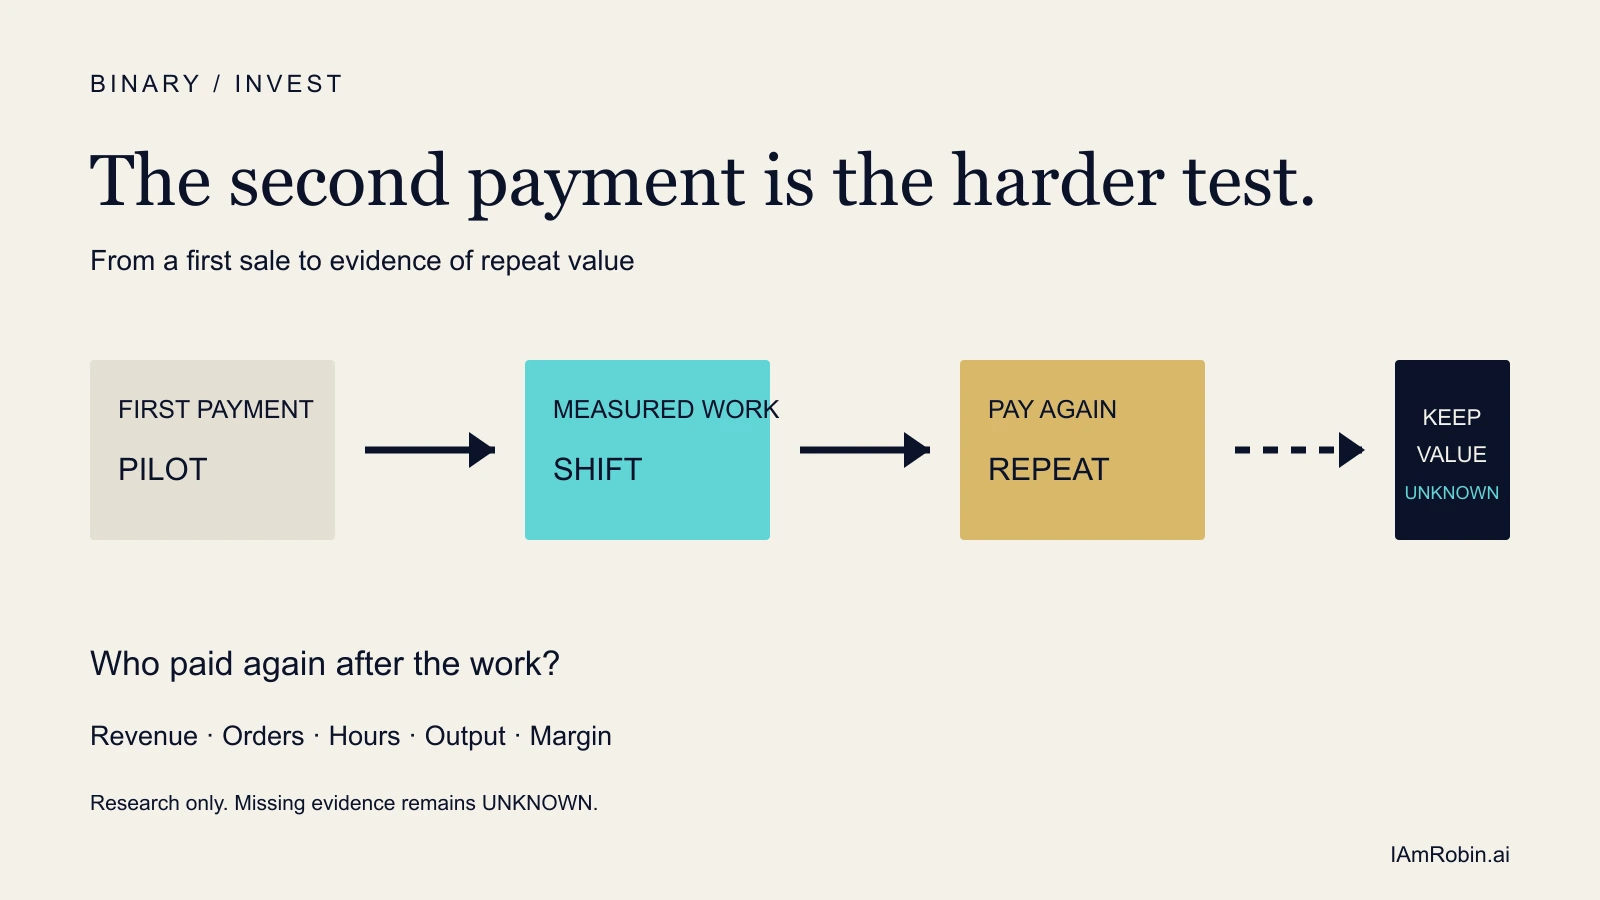
第一台机器人可以靠愿景卖出去。第二次付款必须经受实际工作、服务成本和客户其他选择的检验。
第一台机器人进厂时,镜头跟着来。第二台机器人进厂时,会计师也来了。
第一笔订单可以买下一张通往未来的期权:抢先接触新机器、排进供应商队列、讲一个创新故事,或启动一个本来就允许摩擦存在的受控试点。第二次付款要面对更难的一间会议室。客户已经看过机器人实际工作;安全团队、生产工程师和财务部门也看到了人工干预、系统集成和现场服务的负担。此时,这台机器必须与下一笔预算的所有其他用途竞争。
因此,重复付款是连接技术活动与商业质量的一座清晰桥梁。它仍不能单独证明利润率有吸引力,也不能证明护城河存在;但它会迫使更多证据在同一客户身上相遇。
同一个未完成市场的三扇窗口
UBTECH 的中期业绩提供了一扇财务窗口。2026 年上半年,公司披露全尺寸具身智能人形机器人产品及服务收入为人民币 5.903 亿元,销量为 921 台。集团整体毛利率为 44.7%,期内亏损为人民币 3.388 亿元。文件说明人形机器人业务的毛利率较高,却没有单独披露扣除安装与现场服务之后的类别利润率,也没有按客户披露复购群组。UBTECH 中期业绩
Agility Robotics 提供了一扇运营窗口。它向 SEC 提交的公司材料披露了 9 个已承诺的客户设施和 65,000 个运营小时。同一页还写着超过 3 亿美元的 Digit 5 承诺订单。脚注决定了这个数字的含义:订单来自一个买方,涉及 1,000 台机器人、三年期 RaaS 合同,取决于合同里程碑,并包含随机器人部署而归属的认股权证;这不是当期收入。承诺是真实的,集中度与兑现时间条件也同样真实。Agility 投资者材料
BMW 提供了客户窗口。BMW 表示,Figure 02 在 Spartanburg 工厂的十个月内支持了超过 30,000 辆 BMW X3 的生产,搬运超过 90,000 个零部件,并累计约 1,250 个运营小时。这是少见的、来自客户一侧的具体工作证据。但披露没有给出价格、Figure 承担支持成本后的经济性,也没有确认第二次采购已经完成。BMW 生产说明
每一扇窗口都让图景更清楚,却没有任何一扇能单独把商业闭环补齐。
第二次付款为什么会改变问题
第一笔付款问的是:客户愿不愿意试。第二笔付款问的是:机器人是否真正赢得了下一次预算。
要走到这一步,五件事都必须经受现实检验:
- 可靠性: 有效班次必须穿过人工干预、异常和停机。
- 集成: 安全、生产 IT 与流程改造都属于真实部署成本。
- 服务: 现场工程、维护与保修可能吞掉产品销售看上去很漂亮的毛利。
- 预算: 客户必须再次选择机器人,而不是其他自动化方案、重新设计用工,或什么都不做。
- 集中度: 一份依赖里程碑的大客户合同,不能代替广泛客户群的证据。
这正是收入、订单、台数、工时和产出必须分列的原因。它们回答不同问题。过早合并,只会制造来源并未提供的确定性。
下一条真正有用的披露,可能比市场规模预测更小,也比演示视频更难:同一个客户在一段可测量的运营期后再次付款,供应商同时披露为了让系统正常运转之后还留下了多少价值。
在那之前,复购与服务后利润率的缺失证据继续保持 UNKNOWN。缺失不等于零,也不能据此推断谁是赢家。来源 Special 仍是一项处于 WATCH 的研究筛选,不附带投资、采购或部署行动。