03 · Daily Special · Signal 3
一周净流入,主要挤在一扇门里
核对同样五个交易日的比特币与以太币基金资金流及分布,另行保留尚未齐全的 10 月 5 日快照。
比特币基金这一周是净流入。可是在加总时拿掉一只基金,其余基金合计却是净流出。
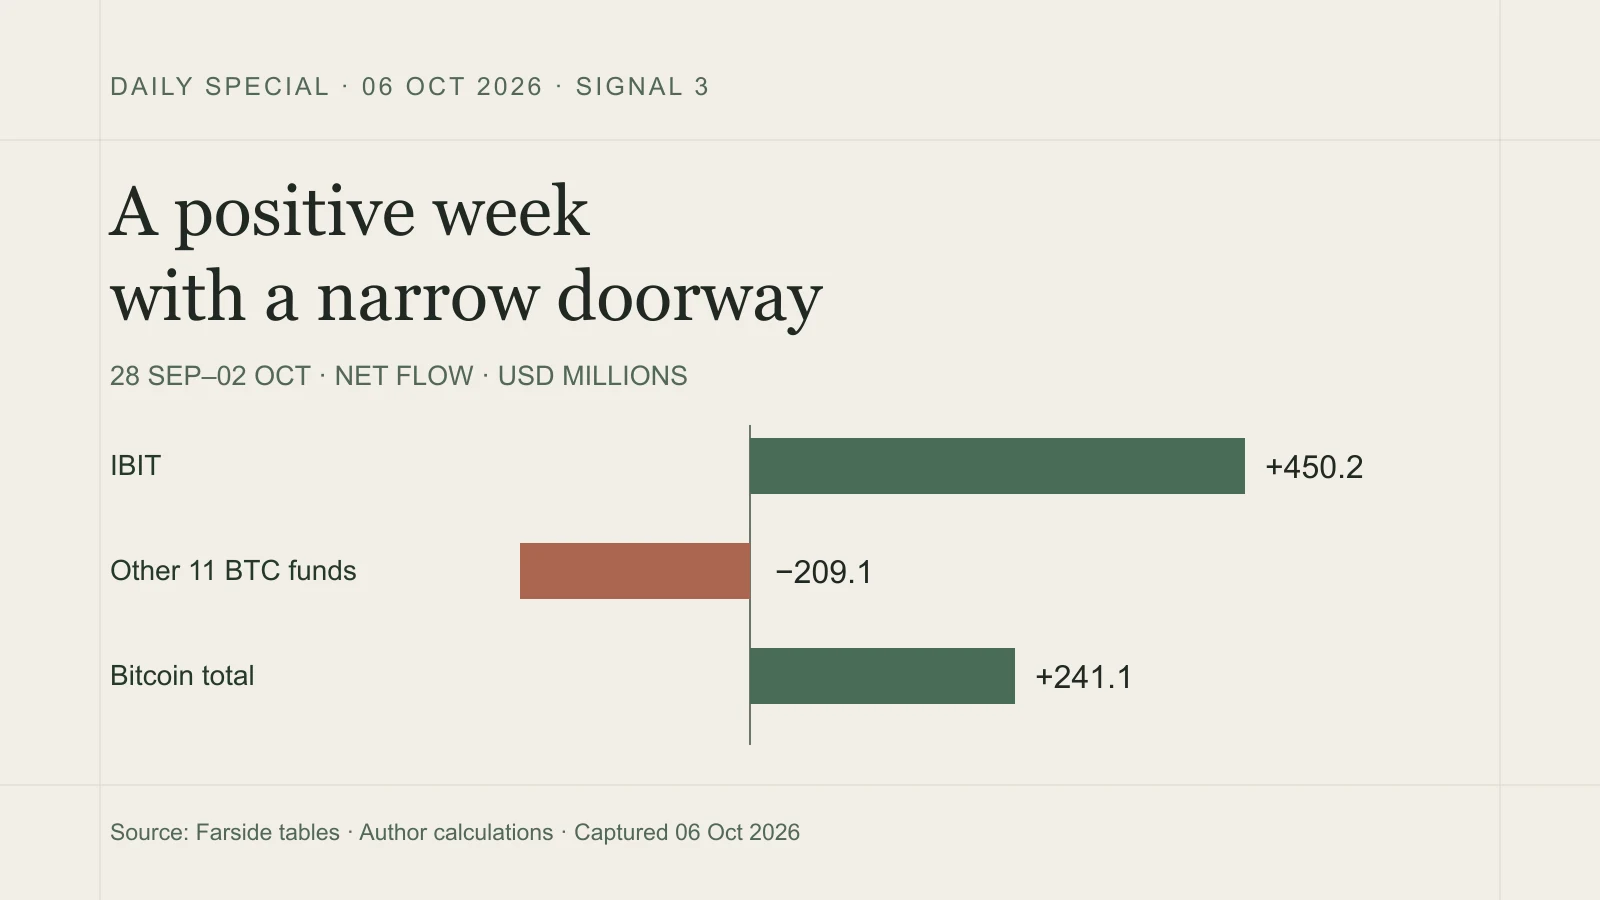
这个反差藏在 9 月 28 日至 10 月 2 日的五个美国交易日里。Farside 的比特币数据加总后,净流入为 2.411 亿美元。其中,IBIT 一只基金贡献了 4.502 亿美元,其余十一只合计 净流出 2.091 亿美元。
总额可以完全正确,我们脑中“大家都在涌入”的画面却未必成立。与其马上给市场写剧情,我更想看看:究竟有几扇门前排着队?
先把两个市场放在同一张日历上
以太币提供了一个有用的对照。同样五个交易日,Farside 的以太币表合计 净流出 1.381 亿美元。按香港时间 10 月 6 日查阅时,这十行市场日数据的基金单元格均已填有数字,逐项相加与页面显示的每日总额一致。
下表单位均为百万美元;负号表示净流出。
| 美国交易日 | 比特币 | 以太币 |
|---|---|---|
| 9 月 28 日 | +31.0 | +17.1 |
| 9 月 29 日 | +66.2 | −2.8 |
| 9 月 30 日 | −148.7 | −59.6 |
| 10 月 1 日 | +102.7 | −55.4 |
| 10 月 2 日 | +189.9 | −37.4 |
| 五日合计 | +241.1 | −138.1 |
周一两个市场都是净流入,周三都是净流出,其余三天方向相反。如果一句“加密资产需求全面回归”就带过去,恰好抹掉了这组数据最有意思的部分。
拆开总额,数一数基金
十二只比特币基金中,四只全周净流入,五只净流出,三只为零。十一只以太币基金中,只有 TETH 为正,净流入 170 万美元;六只为负,四只为零。这里每只基金都只算一票,不按规模加权,更不是在统计投资者人数。
IBIT 的净流入比整个比特币组的净流入还大,是因为其他基金的流出抵消了一部分。这个减法很朴素:241.1 − 450.2 = −209.1,单位是百万美元。它描述资金流的构成,并不模拟“假如世界上从来没有 IBIT,市场会怎样”。
同样,不能把两个市场之间的差额直接写成“资金从以太币轮动到比特币”。表格没有提供同一位投资者先卖后买的记录。两组美元总额也没有除以可比较的资产规模,所以它们既不能直接衡量需求强度,也不能用来排列预期回报。眼下能确认的是流向出现分化。
周一的数据还没到齐
10 月 5 日已经属于下一周。在截取的比特币一行中,十只基金有数字,IBIT 和 BRRR 仍是横杠。页面显示的 −1.597 亿美元,与已填数字的加总一致。以太币显示 −1,890 万美元,ETHA 和 ETHB 仍缺数。比特币表 · 以太币表
这些小计值得记录,但还不能当作完整交易日的结果。我在计算表里保留了缺项。把它们塞进上一周,既混用了日期,又混用了完整度。仅凭这次快照,连周一最终结果的正负都还无法确定。
把结论收窄,才更站得住
“资金流”本身也有边界。IBIT 的 2025 年年报将二级市场份额交易与申购、赎回分开说明。一个人从另一个人手里买入已有份额,这笔交易本身并不等于基金新增份额。年报帮助我们理解机制,却不能替 10 月的数据作独立背书。
这次核对使用的是 Farside 发布的汇总表。我核验了算术,没有逐家重建发行人的原始报表。Farside 提醒,自动更新的表格可能存在错误,后续修订也可能改变结果。本次没有采集同期链上活动序列。
因此,站得住的结论很具体:完整一周里,比特币基金净流入主要集中在 IBIT,以太币基金则合计净流出。它足以修正一个过宽的标题,还不足以判定市场进入了什么阶段,更不能代替投资组合决策。先讲清楚哪扇门热闹,比急着宣布整条街都繁荣,更有用。
来源与计算表
下列三个来源均于 2026 年 10 月 6 日重新查阅。下载核对表,可查看每只基金的全周加总、同日比较、10 月 5 日缺项及计算方法。