01 · AI Circularity Ledger
當AI晶片成為抵押品
一個帶著記分板的商業循環。
算力信用需要一套獨立的承銷紀律。Blackstone已爲與Google合作的TPU項目承諾50億美元股本,首批500MW計劃在2027年上線。Reuters在9月16日報道,銀行另提供220億美元貸款。機會在於融資支持有用的算力;風險在於債務尚未到期,設備賺錢的能力已失去支撐。
這幾項數字的證據等級和資金狀態不同。股本承諾來自公司公告,貸款來自匿名消息人士的報道。兩者都不能證明資金已全額到賬,也不能證明容量已投產。Blackstone announcement · Reuters via CNA
投資者真正該問的問題,從融資標題之後纔開始:下一代晶片讓這一代租金下跌,誰承擔損失?客戶倒下後,哪些合同仍有效?貸款人究竟能接手運營或出售什麼?我的框架先回答這些問題,再討論AI是否有泡沫。
公開記錄確認了什麼
5月公告描述的是一家算力即服務企業。Google在5月19日的聲明中確認,將提供TPU、軟體和服務。這既是技術優勢,也是運營依賴。信用模型必須評估整個系統能否持續使用;擁有晶片本身,不等於擁有可運行的雲。Google announcement
Crux AI在9月9日發佈的成立公告,把電力、數據中心、網絡、算力、軟體與運營整合爲一個平臺,並重申初期容量計劃。這仍是公司計劃;本次材料沒有證明目標機羣已經投產。Crux launch release
Reuters列出十家銀行,包括Goldman Sachs、SMBC、Barclays、BNP Paribas和Scotiabank。晶片與合同支持、後續銀團分銷、未來可能進入投資級債券市場等細節,報道歸因於Bloomberg。部分銀行拒絕置評,其他相關方沒有立即回應。公開報道有價值,但其證據地位與正式融資協議不同。
本次查閱材料中的定價、期限、攤還、借款實體追索權、放款比例和合同救濟條款均爲UNKNOWN。可能進入債券市場,不等於已經評級,更不等於已經證券化。信用備忘錄應逐項列出這些字段,等文件回答。
資本結構是一串有先後次序的義務
數字很容易算:220億美元除以50億美元,債股比是4.4倍;債務除以兩者合計270億美元,約爲81.5%。但這只是把已公告承諾與報道中的貸款相加所得的示意比率,並非已覈實的公司槓桿或貸款價值比。時間、實體範圍、其他負債和資產估值,都可能顯著改變分母。
同理,也不能把融資總額除以500MW就稱爲建設成本。晶片、土地、電力、樓宇、營運資金及後續項目,可能分屬不同實體和提款週期。容量目標表達運營計劃,不能替代資產估值或資金來源與用途表。
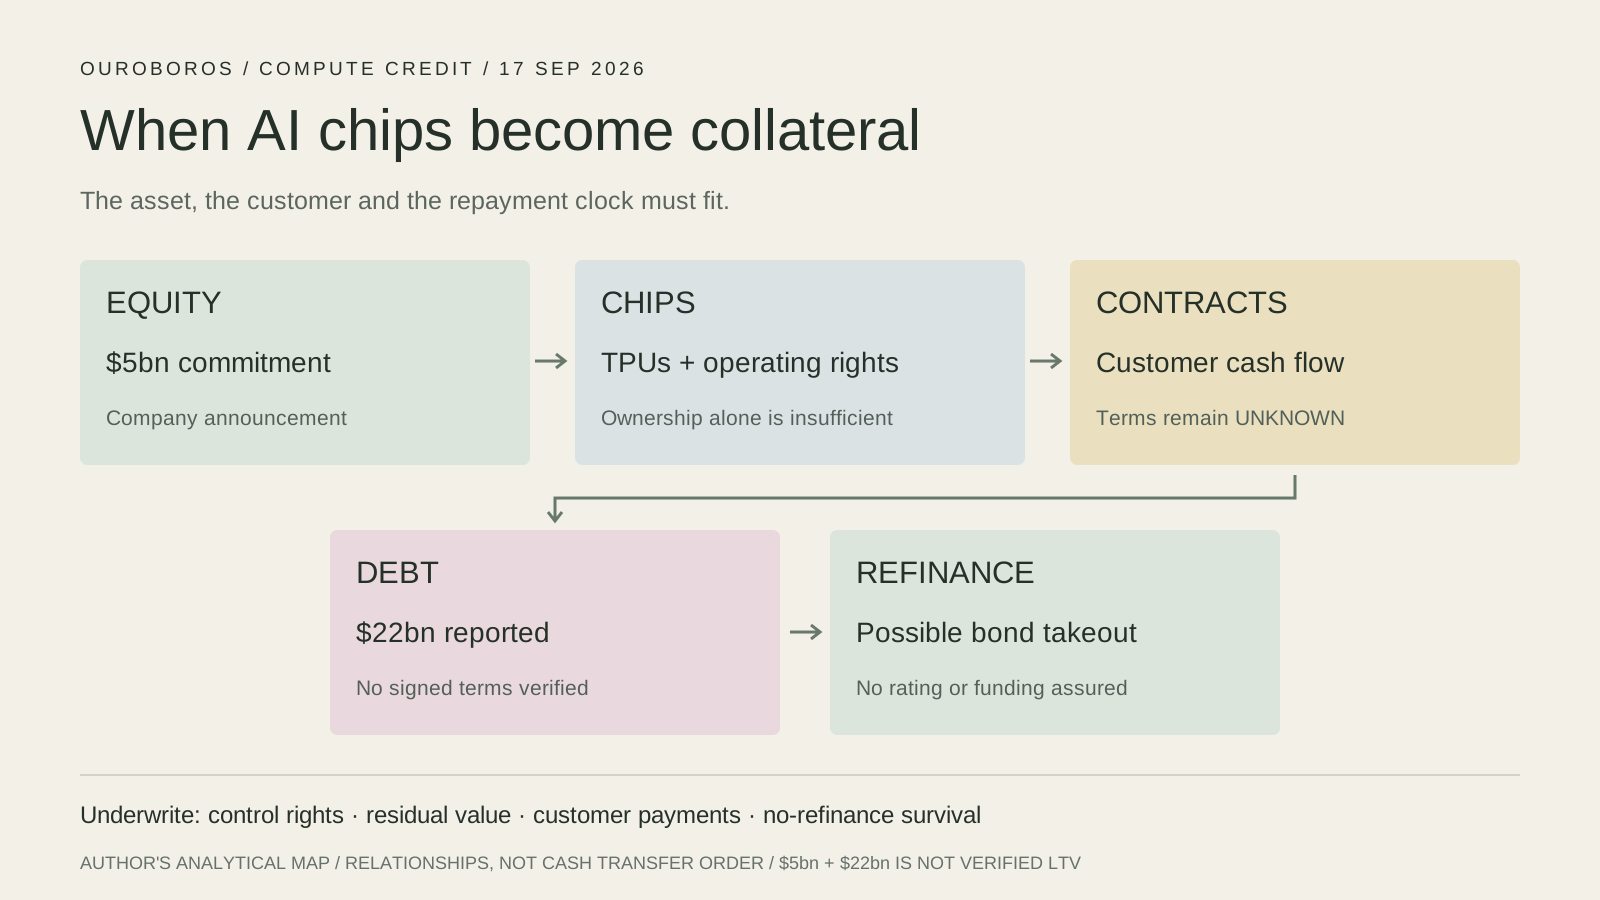
作者分析圖。股本是公告中的承諾;貸款與抵押關係來自報道;再融資是未來可能路徑。箭頭表達融資關係,並非已經覈實的資金劃轉順序。
真正有用的交付物,是一張註明日期的資金來源與用途表:每筆承諾、提款條件、收款方和償付請求權分別記錄。股東的一美元、支付供應商的一美元、客戶預付的一美元,作用各不相同。過早合併,會讓企業看起來資金充裕,卻掩蓋誰有權先退出。
抵押品是一條運營鏈
設想借款人違約後,貸款人接管了一整間加速器。機器還在,收入卻依賴電力、冷卻、網絡、軟體權限、客戶,以及能運行集羣的人。抵押品價值取決於多份合同能否同時延續。
Crux官網強調,由同一運營方對完整系統負責。這項產品承諾有運營邏輯。融資盡調要繼續追問:陷入困境後,相應服務和轉讓權是否仍然有效?官網證明了公司的定位,尚不能證明這些法律權利。Crux AI
盡調清單應包括設備序列號、所有權、已設權利負擔、位置、維護、電力供應、服務依賴和使用權轉讓許可。律師覈實可執行性,技術盡調覈實替代運營商能否在回收預算內恢復可出售的算力。兩種專業判斷缺一不可。
懂信用的工程師,在這裏能夠創造價值。設備技術狀態完好,關鍵服務權利一旦消失,回收價值仍可能很低。反過來,維護和支持充分的舊機羣,也可能在新一代上市後繼續賺錢。兩種情況都要看實際部署證據。
向電廠與飛機融資借鑑
電力項目值得比較,因爲現金流同樣依賴設施、運營制度與買方。面對一個具體算力項目,要檢查客戶承諾是否真的具備穩定包銷的特徵:誰付錢、買什麼服務、什麼條件下付款、持續多久。“長期合同”四個字答不完這些問題。
飛機融資提供另一種盡調視角:資產有維護需求、剩餘經濟壽命和潛在替代用戶。加速器也須逐項覈查。不能因爲設備可以清點、可以抵押,就假設存在深厚的二級市場、能夠輕鬆搬遷,或軟體支持會隨所有權轉移。
傳統數據中心內部也有不同壽命的資產。場地權利和電力設施,可能比一代算力設備活得更久。整項目統一折舊,會掩蓋這種差異。應分別建立長期基礎設施、網絡和加速器的時間表,再與各自合同現金流連接。
這些是分析類比,不代表Crux具備某宗飛機或電廠交易的法律和經濟結構。實際原則是:每筆負債,都應匹配能夠支撐它的現金流和回收權。壽命很長的樓宇,不會自動拯救壽命較短的設備債務。
先承銷客戶,再看訂單總額
客戶能穿越融資低谷,一份大合同才更有分量。應索取按法律付款義務人劃分的集中度、取消條款、最低付款額、保證金、服務補償與終止權。收入預測須分開合同最低收入、預計使用量和商談管線。
關鍵壓力來自風險同時惡化:更高效的晶片壓低機羣租金,客戶也可能要求更便宜的算力。如果客戶還依賴新一輪股本融資,資本市場轉弱會同時打擊需求、收款和再融資。這是分析場景中的相關性;Crux實際暴露程度仍爲UNKNOWN。
Google的多重角色也應畫進交易圖:它提供技術,同時參與合資關係。這可以提高執行力,也可能增加對單一生態的集中暴露。本次公開記錄並未建立採購保底、殘值擔保或母公司無條件支持。
此前的AI Circularity baseline討論了Google與Marvell相關的經濟結構。今天沿用同一條會計直覺:先畫關係,再找真正從外部進入的客戶現金。同一筆融資反覆計算,會製造獨立需求很旺盛的錯覺。
殘值要經得起另一個買方檢驗
殘值,是特定條件下資產可以收回的現金。它不同於購入價格、賬面價值,也不同於原運營商眼中的使用價值。承銷時應問:扣除拆卸、測試、安裝、支持費用,並考慮合理出售週期後,一個無關聯買方願意付多少錢?
技術淘汰可能先表現爲租金下跌,隨後纔是物理故障。機羣仍然運行,每單位電力帶來的現金卻下降。新系統的商業優勢,可能在舊機器全部通過維護檢查時,就削弱其償債能力。工程可用性不能直接證明財務耐久性。
持續經營與清算應分開估值。前者假設服務、客戶與運營權延續;後者包含中斷、重新營銷,以及可能縮小的買方羣體。若貸款回收方案依賴清算,卻使用持續經營估值,就會高估保護。
本次材料沒有經過覈實的Crux晶片折舊曲線或第三方回收估值。這個缺口應放在備忘錄前面,不能用通用晶片壽命假設包裝成公司事實。
先測試失敗,再欣賞再融資
設一個純示意運營模型:收入100、現金運營成本60、債務本息支出30。可用於償債的現金爲40,覆蓋倍數爲1.33倍。這與Crux披露的經營數據無關;爲簡化教學,稅項、營運資金和維護資本開支視爲已反映或不存在。
若使用量不變、租金下降20%、成本仍爲60,收入變成80,可償債現金只剩20,覆蓋倍數降至0.67倍。收入下降20%,原來的現金緩衝減半。這個例子說明敏感度,並不預測租金一定如此變化。
另一個獨立場景,是投產延後六個月,這段時間模型裏沒有租金收入。但部分利息、人力或已簽約場地費用仍可能到期,具體風險取決於提款時間表。先算清跨過延期需要多少融資,再爲未來運營年限賦值。
初始生存測試中,再融資應是一條上行路徑。必須有不靠再融資的情景,依據真實條款解釋債務如何償還、股東如何支持,或資產如何出售。預期中的投資級債券買家,不能當成已經承諾的現金。好市場能幫助好項目再融資;承銷也要經得起市場關門。
算力信用承銷備忘錄
我建議把主備忘錄壓在一頁,支持文件放在後面。先列六個問題,每個答案指定證據負責人。這是一項研究工具,不代表評級、銀行委任或購買這筆融資的建議。
| 問題 | 所需證據 | 當前公開證據邊界 |
|---|---|---|
| 哪些資金已承諾或提取? | 來源與用途、出資條件、提款記錄 | 股本承諾已公告;債務據報道;提款UNKNOWN |
| 貸款人能控制什麼? | 所有權、抵押、服務及轉讓權 | 晶片與合同支持據報道;可執行性UNKNOWN |
| 誰爲算力付款? | 付款義務人、最低付款、取消權與集中度 | 具體合同經濟性UNKNOWN |
| 設備如何賺錢、如何老化? | 利用率、租金、電價、維護與轉售證據 | 運營及殘值曲線UNKNOWN |
| 現金能否承受衝擊? | 延期、價格、客戶違約及無再融資場景 | 框架已完成;Crux結果UNKNOWN |
| 什麼證據支持升級判斷? | 已籤條款、運營證據與獨立覈實 | 仍需進一步盡調 |
結論應有條件:調查融資結構,關鍵證據補齊前保留信用判斷。強股東和有吸引力的產品值得關注,貸款是否合適,則取決於實際入場條款下的合同保護、現金創造和損失吸收能力。
今天完成的是這套框架、證據記錄和歸檔分發稿。獨立的一頁Crux備忘錄把未知字段明確留下。製作文件,不會自動觸發銀行聯絡、申請、投資或轉賬。
下一步什麼會改變判斷
觀察融資完成公告或申報文件,覈實借款實體、期限、還款安排和抵押包;隨後尋找容量投產與客戶付費使用的證據。每項進展解決不同風險,不能彼此替代。
運營里程碑的價值,在於它是否改變現金流模型。交付容量、客戶驗收、實收收入、利用率和維護需求應一起跟蹤。發佈會、預訂或招聘公告可以證明意圖,但對應收入仍可能是UNKNOWN。
樂觀路徑確實值得期待:有用的基礎設施交到客戶手中,長期資本獲得合理回報,融資擴大算力可得性。走向這個結果,需要在風險仍可定價時把它攤開。最有價值的問題是:動人的故事遇上難看的季度時,哪些義務仍須照付?
分類與關鍵詞
分類: AI基礎設施;項目融資;資本配置。
關鍵詞: 算力信用、TPU抵押、Crux AI、殘值、客戶集中、債務期限、再融資。
Hashtags: #AIInfrastructure #ProjectFinance #ComputeCredit #CapitalAllocation #Ouroboros