01 · AI Circularity Ledger
AIチップが担保になるとき
スコアボードを備えた商流。
算力を担保とする融資には、独自の審査規律が必要だ。BlackstoneはGoogleとのTPU事業に50億ドルの出資を約束し、2027年に最初の500MWを稼働させる計画を示した。9月16日のReuters報道は、これに銀行融資220億ドルを加えた。有用な計算能力に資金を供給する機会は大きい。一方、設備の収益力が失われた後も債務だけが残る危険がある。
数字の証拠と資金の状態は分けて読む。出資約束は企業の公表情報であり、融資は匿名関係者に基づく報道だ。全額の払込みや借入実行、設備の稼働を証明するものではない。Blackstone announcement · Reuters via CNA
投資家の仕事は、調達額の見出しから先にある。次世代チップで既存設備の利用料が下がったとき、誰が損失を負担するのか。顧客が破綻しても残る契約は何か。貸し手が引き継いで運用、売却できるものは何か。私の枠組みでは、AIバブル論の前にこれらを問う。
公開資料で確認できること
5月の発表は、計算能力をサービスとして提供する新事業を説明していた。Googleは5月19日付の発表で、TPU、ソフトウェア、サービスを供給するとしている。技術上の強みであると同時に、運用上の依存でもある。シリコンを所有すればクラウドを動かせると考えず、システム全体を継続利用できる条件を信用モデルに入れる必要がある。Google announcement
Crux AIの9月9日の設立発表は、電力、データセンター、ネットワーク、計算能力、ソフトウェア、運用を統合する構想を示し、当初の容量計画を再掲した。これは企業の計画であり、予定した設備群の稼働を今回の資料が証明しているわけではない。Crux launch release
ReutersはGoldman Sachs、SMBC、Barclays、BNP Paribas、Scotiabankなど十行を挙げる。チップと顧客契約による裏付け、追加のシンジケーション、将来の投資適格債市場での借換えについては、Bloombergの報道に帰属させている。一部銀行はコメントを控え、他の関係者は直ちに回答しなかった。報道は有用な証拠だが、署名済み融資契約とは位置づけが違う。
金利、満期、元本返済、借入主体への遡及、融資掛目、契約上の救済措置は、確認した資料ではUNKNOWNである。債券市場で調達する可能性は、格付けや証券化の完了を意味しない。信用メモでは各項目を分け、文書が答えるまで空欄の理由を残す。
資本構成は支払義務の連なり
計算は簡単だ。220億ドルを50億ドルで割れば負債対資本は4.4倍、両者の合計270億ドルに占める負債は約81.5%となる。ただし、公表された出資約束と報道上の融資を組み合わせた参考比率にすぎない。確認済みの企業レバレッジでも担保掛目でもない。時点、対象法人、他の負債、資産評価によって分母は大きく変わり得る。
同じ理由で、調達総額を500MWで割り、建設単価と呼ぶこともできない。チップ、土地、電力、建物、運転資金、後続段階は、別の法人や引出し日程に属する可能性がある。容量目標は運用計画であり、資産評価や資金使途表の代わりにはならない。
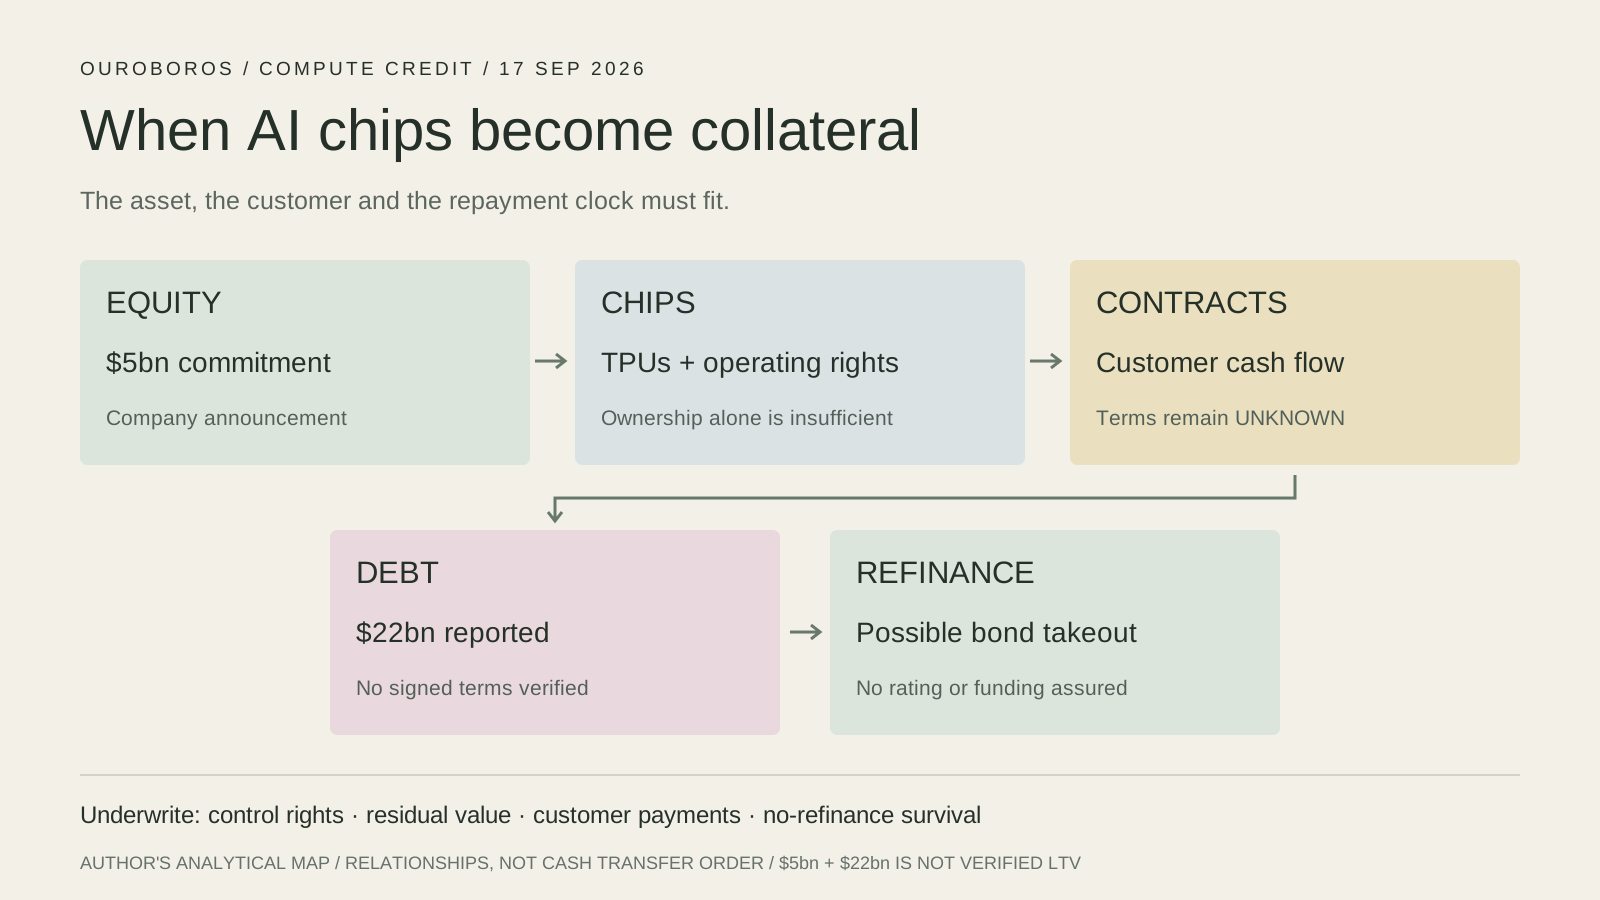
筆者の分析図。出資は公表された約束、融資と担保の関係は報道、借換えは将来の可能性。矢印は金融上の関係を示し、検証済みの資金移動日程を示すものではない。
役に立つ成果物は、日付を付けた資金調達・使途表だ。約束、実行条件、受取人、返済請求権を一件ずつ記録する。スポンサー出資の一ドル、供給者への支払の一ドル、顧客前払の一ドルは役割が違う。早くまとめすぎると資金が豊富に見え、誰が先に撤退できるかが隠れてしまう。
担保は運用の鎖である
債務不履行後、貸し手がアクセラレータで埋まった部屋を接収する場面を考えてほしい。機械は残る。収入には電力、冷却、ネットワーク、ソフトウェア利用権、顧客、そしてクラスタを動かす人が必要だ。担保価値は、複数の契約が同時に存続できるかに左右される。
Cruxの公式サイトは、一つの事業者が統合システム全体に責任を持つと説明する。製品の約束としては合理的だ。融資審査では、経営危機の際にも継続利用や移転の権利が残るかを確かめたい。サイトは事業の位置づけを示すが、その法的権利を立証してはいない。Crux AI
審査には製造番号別の台帳、所有権、既存担保などの負担、所在地、保守、電力供給、サービス依存、利用権移転の許可が必要になる。法務は権利行使の可能性を検証し、技術審査は代替運用者が回収予算内で販売可能な算力を再開できるかを検証する。片方で他方を代用することはできない。
信用を理解するエンジニアが価値を出せるのはここだ。技術的に無傷の資産でも、不可欠なサービス権が消えれば回収価値は弱い。逆に、保守と支援が整った旧世代設備は、新世代が登場しても稼げるかもしれない。どちらも実際の設置環境に関する証拠が要る。
発電所と航空機から学ぶ
電力事業は、施設、運用体制、買い手がそろって初めてキャッシュフローを生むという比較対象になる。個別の算力案件では、顧客契約に安定した引取り契約の実質があるかを調べる。誰が、何のサービスに、どの条件で、いつまで払うのか。「長期契約」という呼称だけでは答えにならない。
航空機からは、保守、残存経済寿命、代替利用者という別の視点を借りられる。アクセラレータも直接調査すべきだ。台帳に載り担保設定できるからといって、厚い中古市場、容易な移設、ソフトウェア支援の移転を想定してはいけない。
通常のデータセンターにも寿命の異なる資産がある。敷地利用権や電力設備は、一世代の計算機より長く使える可能性がある。案件全体を一つの償却率で扱うと、その違いが見えなくなる。長期インフラ、ネットワーク、アクセラレータを別々に並べ、それぞれを契約上の現金創出と結ぶ。
これは分析上の比較であり、Cruxが特定の航空機融資や発電所融資と同じ法的・経済的構造を持つという主張ではない。各負債を、支えられるキャッシュフローと回収権に対応させる。寿命の長い建物が、寿命の短い設備の債務を自動的に救うわけではない。
受注残より先に顧客を審査する
大口契約の価値は、資金調達環境が悪くなっても顧客が払えるかで変わる。法的な支払義務者別の集中度、取消条件、最低支払額、預託金、性能未達時の補償、解約権を求める。売上予測は契約上の最低額、想定利用、商談段階を分ける。
重要なのは同時悪化のストレスだ。新世代の効率向上が既存設備の利用料を押し下げる局面で、顧客も値下げを求め得る。顧客が追加出資に依存していれば、資本市場の悪化が需要、回収、借換えを同時に傷つける。これは分析シナリオ上の相関であり、Cruxにおける実際の大きさはUNKNOWNだ。
Googleの複数の役割も取引図に入れる。技術供給者であると同時に合弁関係に参加している。実行力を高める一方、一つのエコシステムへの集中を強める可能性がある。確認した資料から、購入保証、残価保証、親会社の無条件支援は確認できない。
以前のAI Circularity baselineは、GoogleとMarvellを結ぶ経済構造を扱った。今日は同じ会計上の姿勢を延ばす。関係を描き、外部の独立した顧客から入る現金を特定する。同じ調達資金を何度も数えると、独立した需要があるように見えてしまう。
残価は別の買い手にも通用するか
残存価値とは、特定の条件下で資産から回収できる現金だ。購入額、帳簿価格、元の運用者にとっての使用価値とは違う。撤去、検査、設置、支援費用を差し引き、現実的な売却期間を置いたとき、無関係の買い手がいくら払うかを問いたい。
技術的な陳腐化は、物理故障より先に利用料の下落として現れ得る。機群は動いていても、電力当たりの現金創出が落ちる。新システムの商業上の優位性は、保守検査に全台合格していても返済余力を削る。工学上の可用性は財務上の持続力の証明にはならない。
継続企業のケースと清算ケースを分ける。前者はサービス、顧客、運用権の継続を仮定し、後者は停止、再販売、場合によっては買い手の減少を含む。清算に頼る回収計画に継続企業価値を当てはめると、保護を過大評価する。
今回の資料には、検証されたCruxのチップ減価曲線や第三者による回収評価はない。この欠落はメモの前方に置く。一般的なチップ寿命の仮定を、企業固有の事実に見せかけて埋めてはいけない。
借換えに期待する前に失敗を試す
説明用モデルとして、売上100、現金運営費60、元利返済30を置く。返済可能な現金は40、返済カバー率は1.33倍となる。Cruxの公表実績とは関係のない例だ。簡略化のため、税金、運転資金、維持投資は反映済み、または発生しないと仮定する。
利用量が変わらず単価が20%下落し、費用が60のままなら、売上80、返済可能額20、カバー率0.67倍となる。売上が20%減ると当初の現金余力は半分になる。価格下落を予測するためではなく、感応度を示すための計算である。
別のケースでは、稼働が六か月遅れ、その間のモデル上の利用収入をゼロとする。一部の利息、人件費、契約済み敷地費用はなお発生し得る。実際の融資実行日程が負担を決める。将来の稼働年数に価値を付ける前に、遅延を越える資金需要を記録する。
最初の生存テストでは、借換えを好条件の追加経路として扱う。借換えなしでも、契約に基づく返済、スポンサー支援、資産売却がどう成立するかを示す必要がある。将来の投資適格債の買い手を、約束済みの現金にはできない。良い市場は健全な案件を支えるが、審査は市場が閉じても成り立たなければならない。
算力信用の審査メモ
私の提案は、本体一ページと裏付け資料の組合せだ。六つの問いから始め、各回答の証拠責任者を決める。研究用の枠組みであり、格付け、融資業務の受任、この債務の購入推奨を意味しない。
| 問い | 必要な証拠 | 現在の公開情報の境界 |
|---|---|---|
| 何が約束され、実行されたか | 資金使途、実行条件、実行履歴 | 出資約束は公表、融資は報道、実行はUNKNOWN |
| 貸し手は何を支配できるか | 所有、担保、サービス、移転の権利 | チップと契約の裏付けは報道、執行可能性はUNKNOWN |
| 誰が算力に払うか | 義務者、最低額、取消、集中度 | 契約の詳細な採算はUNKNOWN |
| 設備はどう稼ぎ、古くなるか | 稼働率、単価、電力費、保守、再販証拠 | 運用と残価の曲線はUNKNOWN |
| 現金は衝撃に耐えるか | 遅延、価格、顧客破綻、借換えなしのシナリオ | 枠組みは作成済み、Cruxの結果はUNKNOWN |
| 何が判断を引き上げるか | 署名済み条件、稼働証拠、独立検証 | 追加調査が必要 |
結論には条件を残す。融資構造を調べ、欠落した証拠がそろうまで信用判断は保留する。有力スポンサーと魅力的な製品は注目する理由になる。融資の適否は、実際の参加条件における契約保護、現金創出、損失吸収で決まる。
今日完成したのは、この枠組み、証拠記録、保存用の配信原稿だ。別添の一ページのCruxメモは、未知の欄を作り話で埋めずに残す。文書を作ったことから、銀行への連絡、応募、投資、送金が自動的に続くことはない。
次に判断を変えるもの
融資の完了発表や開示で、借入法人、満期、返済形態、担保一式を確認する。その後、容量の稼働開始と顧客の有償利用を確認する。それぞれ別のリスクを解く証拠であり、互いの代用にはならない。
運用上の節目が重要になるのは、キャッシュフローの見積りを変えるときだ。引渡容量、顧客検収、回収済み売上、稼働率、保守需要を一緒に追う。発表、予約、求人は意図を示しても、対応する売上欄はUNKNOWNのままかもしれない。
明るい経路はある。有用なインフラが顧客に届き、長期資本が適切な利益を得て、算力へのアクセスが広がる。そのためには、価格に織り込める段階でリスクを見える形にする。魅力的な物語が厳しい四半期にぶつかったとき、どの支払義務が残るのか。それが最も価値のある問いだ。
分類とキーワード
分類: AIインフラ、プロジェクトファイナンス、資本配分。
キーワード: 算力信用、TPU担保、Crux AI、残存価値、顧客集中、債務満期、借換え。
Hashtags: #AIInfrastructure #ProjectFinance #ComputeCredit #CapitalAllocation #Ouroboros