01 · AI Circularity Ledger
零利息卖掉的是上涨权
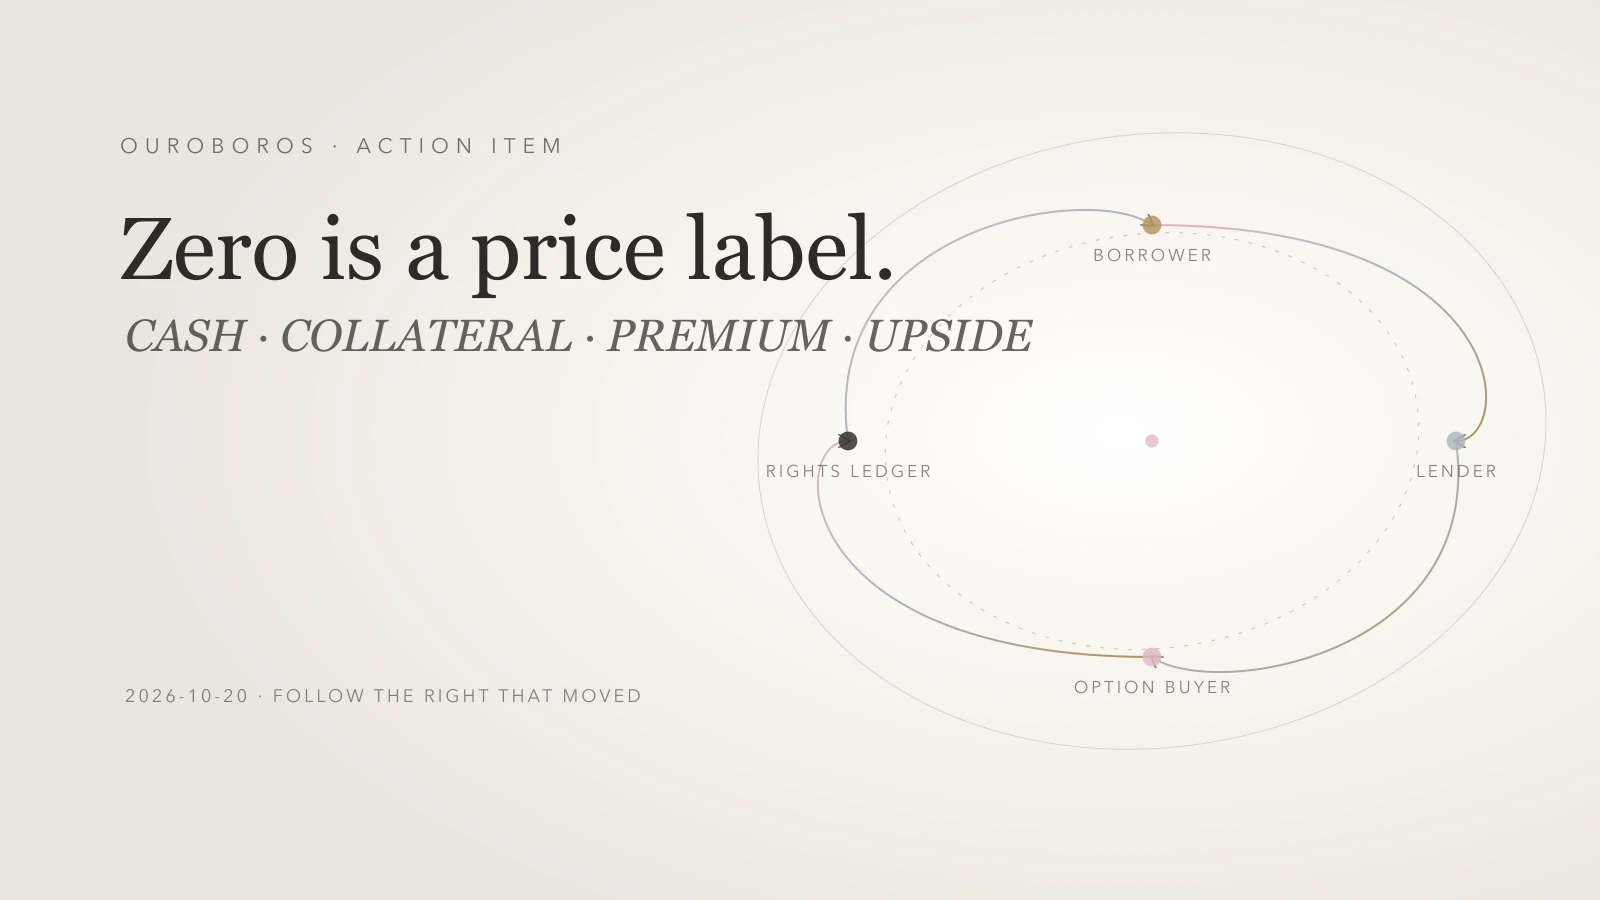
一个带着记分板的商业循环。
结论很直接:零利息依然可能昂贵,因为借款人支付的也许是一项权利,而不是现金。
利息很容易辨认:出借人提供资金,借款人按明示利率付款,账本记录费用。金融工程可以把费用搬到另一行。借款人提供抵押物,允许系统针对抵押物卖出期权,并取得流动性;期权买家支付的权利金支持出借人收益。现金利息接近零,借款人则出售了执行价以上的部分未来参与权,并接受一组新的运营风险。
这一区别重要,因为价格标签会引导注意力。“零利息”让人自然拿它与普通贷款利率比较。真正有经济意义的比较应包括所有权利、现金流、约束与失败路径。核心问题只有两个:借款人放弃了什么,谁得到了它?
Spout 的产品说明描述了一种私人测试设计:合资格用户存入代币化美股,按50%贷款价值比借入稳定币,不支付持续利息;出借人的收益由抵押物池上的备兑看涨期权权利金提供。它是一个清晰案例,因为宣传语与机制靠得很近。目前证据仍是公司描述的 Solana Devnet 设计,并非经独立核验的大量完整客户周期。
零改变了付款人
普通担保贷款的付款人与收款人清楚可见。借款人向出借人支付利息;抵押物在无法偿还时保护出借人;成本随利率与借款时间增加。
Spout 描述的是一个三角。借款人交出代币化股票抵押物并取得稳定币;出借人提供稳定币;期权买家支付权利金,换取在固定期间按执行价购买股票的权利。协议称,期权权利金为出借人收益提供资金,锁定的借款人抵押物则进入期权周期。
即时现金负担因此改变。借款人不再每月支付利息,期权买家通过权利金提供现金,借款人则提供产生权利金所需的经济资产:一旦发生行权,执行价以上的部分上涨权归期权买家。
Investor.gov 对备兑看涨期权的定义给出了基础概念:投资者在持有资产的同时卖出该资产的看涨期权,提前获得权利金;资产持有人保留大部分下跌风险,同时限制执行价以上的收益参与。
因此,“免费”只描述一项现金费用不存在,并没有描述完整交易。权利账本能让交易显形:
- 借款人取得稳定币流动性,并在产品规则下保留执行价以内的敞口。
- 出借人提供稳定币,预期从期权权利金获得收益,同时承担损失、流动性、费用与执行风险。
- 期权买家支付权利金,获得合约规定的上涨权。
- 协议协调抵押、期权、结算、费用、清算,以及链上记录与链下股票之间的桥梁。
没有任何一方凭空创造回报。现金与权利只是在参与者之间移动。
一股股票的例子
假设一股股票价值100美元。借款人锁定其代币化表示,借入50美元,系统以110美元执行价卖出看涨期权。为了画清结构,先忽略费用、税、滑点、清算门槛和确切权利金;所以这是一张教学图,不是产品收益计算。
如果到期价是100美元,期权不被行使。借款人已取得50美元流动性并保留股票敞口,权利金进入系统。市场没有跨过执行价,这一周期让渡上涨权的机会成本为零。
如果到期价是108美元,结果相近。因为价格低于110美元执行价,借款人参与8美元上涨。权利金与协议经济仍按产品规则分配,但在这个简化路径中,期权本身没有拿走股票涨幅。
如果到期价为120美元且发生行权,期权买家可以110美元取得股票。借款人让渡了110至120美元的10美元涨幅。这10美元是简化快照中可见的机会成本。权利金可能部分或全部补偿它;任何诚实比较都必须先计入实际权利金、费用、税、行权机制与重新建仓成本。
如果股票跌至70美元,期权权利金只能提供有限缓冲。借款人仍面对抵押物贬值和清算,债务不会因为名义利率为零而失去经济意义。抵押物波动可能远大于节省的利息。
Spout 的备兑看涨期权说明承认这一交换:标的价格高于执行价时,行权会让渡该价位以上的上涨。页面把权利金视为补偿,并描述池化执行。这是正确的交换类别;补偿规模与可靠性仍需真实周期证明。
所以,仅比较年化利率可能误导。5%的现金利率是一种已知成本,出售上涨权则依赖价格路径:横盘时可能没有机会成本,小幅上涨时成本很低,急涨时成本可能很大。若没有波动率、执行价、权利金、费用、持有期、清算与重新建仓假设,一个数字无法比较这些路径。
行权是一项资产负债表事件
“行权”听起来像技术术语,对借款人而言却可能改变资产头寸。股票按执行价出售,债务依结算规则清偿,剩余价值返还或用于重建敞口。
Spout FAQ称,借款人保留权利金,行权所得先清偿债务,Auto-Roll 设置可在行权后恢复头寸。这些是公司对预期机制的说明,也引出下一组会计问题:以什么价格回购?离开市场多久?有哪些费用和价差?重建期间的跳空由谁承担?重建后的头寸是否保留相同税务与法律属性?
“股票回来了”可能掩盖一次卖出与回购。重建头寸可以有相同代码与数量,却有不同成本基础、成交价、时间与法律处理。第一份生产证据应是完整事件账本:从初始存入、期权出售、到期或行权,到债务结算、抵押物释放或回购,再到最终提取。
账本必须包含数量与时间戳:存入股票、发行代币、借入稳定币、取得权利金、协议费用、执行价与到期日、行权价格、债务减少、剩余现金、回购股票、托管余额和最终用户资产。图可以解释机制,只有全账本才能验证机制是否按描述执行。
风险是一整层堆栈
卖出看涨期权只是可见的经济交换。交付堆栈还带来普通利率比较容易漏掉的风险。
第一是市场风险。抵押物可能下跌、急涨穿过执行价,或在结算时跳空,各路径对借款人与出借人的影响不同。
第二是清算风险。50%的初始贷款价值比提供缓冲,但缓冲有限。抵押物下跌可能触发清算、预言机依赖与执行成本。
第三是流动性风险。出借人可能面对退出队列、折价或储备不足;借款人可能面对冷却期,以及抵押物锁定与期权周期的时间约束。
第四是交易对手与托管风险。代币代表通过券商关系持有的链下股票。经济主张跨越智能合约、发行或代币化安排、托管记录、储备证明和传统市场基础设施。
第五是软件与预言机风险。合约行为、价格数据、期权执行、结算与管理权限必须能承受故障和对抗环境。
第六是法律与资格风险。Spout 条款称,spAssets 依 Regulation S 面向合资格非美国人士,并说明限制、业绩费、目标收益、提款机制、行权、清算与广泛风险。能看见全球界面,不等于全球用户都有资格。
第七是模型风险。目标收益与损失缓冲可能依赖回测或波动率、成交假设。历史期权权利金无法保证未来出借人回报。行权、清算或重建成本占主导时,借款人的利息节省可以消失。
这些风险必须分别记录。把它们塞进一个“APY”或“零利息”数字,会隐藏每种失败究竟由谁承担。
当前证据边界
Spout 在10月15日宣布完成200万美元战略融资。融资能证明投资者向公司提供资本,不能证明借款人节省、出借人回报、合约安全、监管接受或规模。
公开材料提供了有用细节:50%贷款价值比、期权支持的出借收益、池化机制、目标回报、费用、清算与行权。条款也明确收益数字是目标,不是保证。研究截止时,产品仍在 Solana Devnet 私人测试阶段,公开的完整生产周期证据仍然缺失。
当前状态因此是 EXPERIMENTAL。机制足够清楚,可以分析;性能、安全、客户结果与持久经济性仍为 UNKNOWN,直到独立证据出现。这个边界同时保护两边:融资公告不能变成产品成功证明,生产证据缺失也不能变成产品失败结论。
更强证据应包括经审计或可独立复现的合约状态、券商记录与代币供应核对、一组完整期权周期、扣除全部费用后的实际收益、清算与行权记录、提款完成和事故披露。仅有汇总 APY 不够,因为它可能隐藏选择偏差、杠杆、损失与退出约束。
一张更好的比较卡
评价零利息借款时,可以使用一页权利与现金卡,追问利率表没有回答的问题。
收到的现金。 借款人实际得到多少可用流动性、是什么资产、扣除了哪些费用?
支付的现金。 持续利息、发起费、业绩费、价差、gas、托管与提款成本各是多少?
出售的权利。 哪些上涨、投票、股息、转让、赎回或时间权利移给了另一方?
抵押物路径。 横盘、小涨、急涨、下跌、跳空和停牌分别会发生什么?
结算路径。 到期、行权、清算、偿还、解锁、提款与重建如何落在真实账本中?
失败承担者。 预言机错误、券商记录不符、合约缺陷、储备不足、提款延迟或法律限制由谁吸收?
证据状态。 哪些主张有合约文件、哪些只是公司报告、哪些已独立核验或在生产观察,哪些仍未知?
可逆性。 用户能否在正常与压力条件下关闭债务、收回抵押物,并以可核验的最终余额退出?
这张卡能让产品与普通证券抵押贷款公平比较。普通贷款有显性利息,也有自己的托管、清算与资格规则;期权支持结构的可见利率更低,却增加被出售的上涨权和更复杂的结算堆栈。正确选择取决于用户需要的敞口、流动性、税务法律状态、风险承受力与预期价格路径,宣传语无法替用户决定。
什么证据会改变判断
下一个里程碑应是一段完整、可独立读取的周期。借款人存入已知数量股票,借入已知稳定币,经历到期或行权,偿还或结算,完成提款,并核对最终头寸。在保护个人数据的前提下,公布所有相关费用与时间戳。
然后在四条关键路径上重复:横盘、执行价以下上涨、执行价以上行权、明显下跌。加入出借人现金流与协议储备,并把借款人实际结果与同期普通贷款和无杠杆持有进行匹配比较。
结果需要多项指标,而不是一个头条利率:借款人净成本、让渡上涨、最大回撤、清算损失、出借人净收益、提款时间、协议收入、失败交易与人工干预。足够长的序列才能显示权利金是否能跨市场环境稳定支持结构;有利的一周仍只是演示。
在这些记录出现以前,“零利息”最适合被视为检查账本的邀请。它既不是已经验证的免费贷款,也不是欺骗证据。机制只是改变了谁开支票,以及用哪项权利来付款。
这是超越单一产品的长期教训:金融创新往往先移动成本,才可能降低成本。先跟随现金,再跟随那项被移动的权利。
Categories and keywords
Categories: Financial Systems, Stablecoins, Market Structure
Keywords: zero-interest borrowing, tokenized stocks, covered calls, opportunity cost, stablecoin lending, assignment, custody, rights accounting
Hashtags: #Stablecoins #TokenizedAssets #MarketStructure #CoveredCalls #Ouroboros