01 · AI Circularity Ledger
ゼロ金利が売るのは上昇余地だ
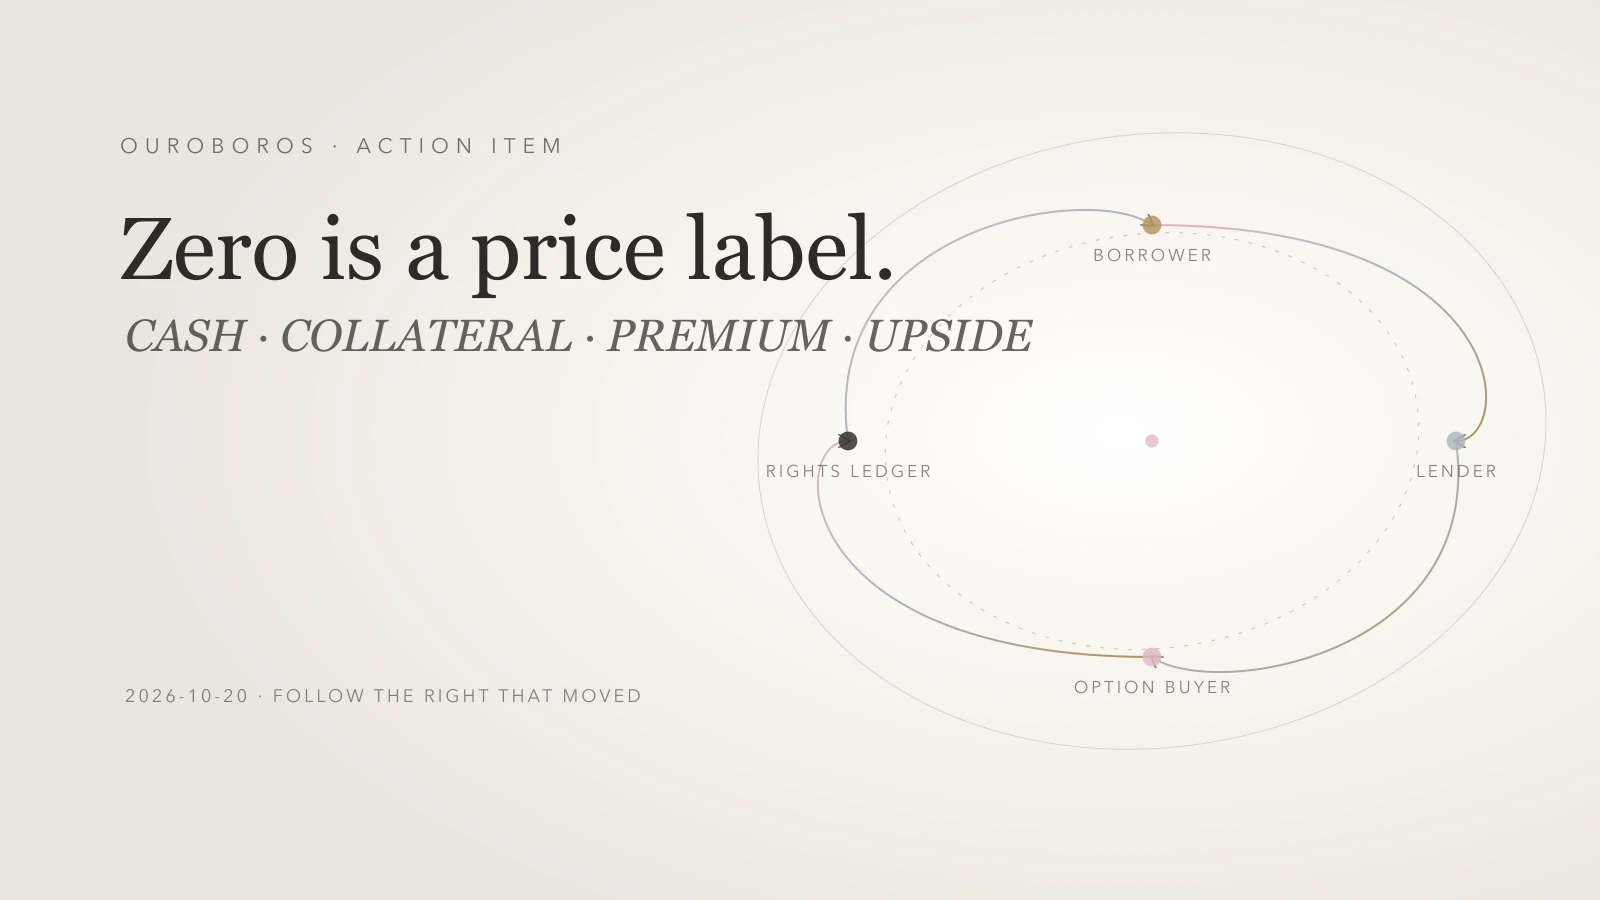
スコアボードを備えた商流。
結論は明快だ。ゼロ金利でも高くつくことがある。借り手が現金の代わりに権利で支払っている可能性があるからだ。
利息は見つけやすい。貸し手が資金を出し、借り手が明示された金利を払い、元帳に費用が記録される。金融工学はその費用を別の行へ移せる。借り手が担保を差し入れ、それを裏付けにオプションを売ることを認め、流動性を得る。オプションの買い手が払うプレミアムが貸し手の収益を支える。現金の利払いはゼロに近づく一方、借り手はストライク価格を超える将来の参加権の一部を売り、新しい運用リスクを受け入れる。
価格ラベルは注意の向きを決める。「ゼロ金利」は通常のローン金利との比較を誘う。しかし経済的に意味のある比較には、権利、キャッシュフロー、制約、失敗経路をすべて含める必要がある。中心となる問いは、借り手が何を手放し、それを誰が得たかである。
Spoutの概要は、適格利用者がトークン化された米国株を預け、LTV50%でステーブルコインを借り、継続的な利息を払わないプライベートベータの設計を説明する。貸し手の利回りは、プールされた担保に対するカバードコールのプレミアムで賄うという。宣伝文句と仕組みが近接した、分析しやすい事例である。現段階の証拠はSolana Devnet上の会社説明による設計であり、独立検証された多数の顧客サイクルではない。
ゼロが変えたのは支払う人だ
通常の担保ローンは支払う人と受け取る人が見える。借り手が貸し手へ利息を払い、返済できない場合は担保が貸し手を守る。費用は金利と借入期間に応じて増える。
Spoutが描くのは三者の構造だ。借り手はトークン化株式を担保として出し、ステーブルコインを得る。貸し手はステーブルコインを供給する。オプションの買い手はプレミアムを支払い、一定期間に固定ストライクで株を買う権利を得る。プロトコルは、オプションプレミアムが貸し手利回りの原資になり、ロックされた借り手の担保がオプション周期へ参加すると説明する。
当面の現金負担は移動する。借り手は月次利息を送らない。オプション買い手がプレミアムを通じて現金を出し、借り手はそのプレミアムを生む経済資産を出す。すなわち、アサインメントが起きた場合のストライク超過分への権利だ。
Investor.govのカバードコール定義は土台を示す。資産を保有しながら、その資産のコールオプションを売る。プレミアムを先に受け取る代わりに、権利行使価格を超える利益参加は制限され、資産下落の多くは保有者に残る。
したがって「無料」が示すのは一つの現金費用がないことだけだ。取引全体を示してはいない。権利元帳にすると構造が見える。
- 借り手はステーブルコインの流動性を得て、商品規則の範囲でストライクまでの価格参加を残す。
- 貸し手はステーブルコインを供給し、オプションプレミアムからの収益を期待する。同時に損失、流動性、手数料、執行リスクを負う。
- オプション買い手はプレミアムを払い、契約上の上昇権を得る。
- プロトコルは担保、オプション、決済、手数料、清算、オンチェーン記録とオフチェーン株式の橋を調整する。
収益は空白から生まれない。現金と権利が参加者の間を移動する。
1株の例
100ドルの株を1株考える。借り手がそのトークン表現をロックし、50ドルを借り、システムが110ドルのストライクでコールを売るとする。まず手数料、税、スリッページ、清算基準、正確なプレミアムを除外する。この例は仕組みを示す図であり、商品収益の計算ではない。
満期価格が100ドルなら、コールは行使されない。借り手は50ドルの流動性を得て株式エクスポージャーを維持し、プレミアムはシステムに入る。市場がストライクを超えなかったため、売った上昇余地の機会費用はこの周期ではゼロだ。
満期価格が108ドルなら、借り手はストライク未満の8ドル上昇へ参加する。プレミアムの配分は商品規則に従うが、単純化した経路ではコールは株価上昇を奪わない。
満期価格が120ドルでアサインメントが起きれば、オプション買い手は110ドルで取得できる。借り手は110ドルから120ドルまでの10ドルを手放した。この10ドルが単純なスナップショットで見える機会費用だ。プレミアムが一部または全部を補う場合はある。公正な比較には、実現プレミアム、手数料、税、アサインメント処理、再取得費用が必要になる。
株価が70ドルまで下がれば、プレミアムの緩衝は限定的だ。借り手は担保価値の低下と清算の可能性に直面する。表示金利がゼロでも債務の経済的意味は消えない。担保変動が節約した利息を上回り得る。
Spoutのカバードコール説明もこの交換を認める。原資産価格がストライクを超えると、行使時にその上の上昇分を手放す。ページはプレミアムを対価として位置づけ、プール単位の執行を説明する。交換の分類は正しい。対価の大きさと信頼性には実測サイクルが要る。
APRだけの比較が危うい理由もここにある。5%の現金金利は既知の種類のコストだ。売った上昇余地は経路依存である。横ばいなら費用が出ず、小幅上昇なら小さく、急騰でははるかに大きくなり得る。ボラティリティ、ストライク、プレミアム、手数料、保有期間、清算、再取得の仮定なしに一つの数字では比較できない。
アサインメントは貸借対照表の出来事だ
アサインメントは技術用語に聞こえるが、借り手の資産ポジションを変え得る。株はストライクで売却され、決済規則に従い債務が清算され、残余価値は返却またはエクスポージャー再構築に使われる。
Spout FAQは、借り手がプレミアムを保持し、アサインメント代金から債務を先に清算し、Auto-Rollでポジションを復元できると説明する。これは予定された仕組みに関する会社説明であり、次の会計上の問いを生む。どの価格で買い戻すのか。市場から離れる時間はどれほどか。手数料とスプレッドはいくらか。再構築中の価格ギャップを誰が負うのか。復元したポジションの税務・法的属性は同じか。
「株が戻る」という表現は、売却と買い戻しを隠し得る。同じティッカーと数量でも、取得原価、執行価格、時間、法的扱いは異なり得る。最初の本番証拠は、初回入庫、オプション売却、満期またはアサインメント、債務決済、担保解放または買い戻し、最終出庫までの完全なイベント元帳であるべきだ。
元帳には数量と時刻が必要だ。預けた株数、発行トークン、借りたステーブルコイン、受取プレミアム、プロトコル手数料、ストライクと満期、アサインメント価格、債務減少、残余現金、再取得株、カストディ残高、利用者の最終資産を示す。図は仕組みを説明できる。完全な元帳だけが、説明どおりに実行されたかを検証できる。
リスクは積層している
売ったコールは見える経済交換にすぎない。提供スタックには、通常の金利比較が落としやすいリスクが加わる。
第一は市場リスク。担保は下落し、ストライクを超えて急騰し、決済中にギャップを生む。各経路は借り手と貸し手へ違う影響を与える。
第二は清算リスク。初期LTV50%は緩衝をつくるが有限だ。担保下落は清算、オラクル依存、執行費用を発生させ得る。
第三は流動性リスク。貸し手は出庫待ち、ヘアカット、準備不足に直面し得る。借り手にはクールダウンや担保ロック、オプション周期の時間制約がある。
第四は取引相手とカストディのリスク。トークンはブローカー関係を通じて保有するオフチェーン株式を表す。経済的請求権は、スマートコントラクト、発行・トークン化構造、カストディ記録、準備証明、伝統市場インフラを横断する。
第五はソフトウェアとオラクルのリスク。コントラクト、価格フィード、オプション執行、決済、管理権限は障害と敵対条件に耐える必要がある。
第六は法務と適格性のリスク。Spoutの利用規約は、spAssetsをRegulation Sに基づく適格な非米国人向けとし、制限、成功報酬、目標利回り、出庫、アサインメント、清算、広範なリスクを説明する。世界から見える画面が、世界中の適格性を生むわけではない。
第七はモデルリスク。目標利回りと損失緩衝はバックテストやボラティリティ、執行の仮定に依存し得る。過去のプレミアムは将来の貸し手収益を保証しない。アサインメント、清算、再取得費用が大きければ、借り手の利息節約は消える。
これらは分けて記録すべきだ。一つの「APY」や「ゼロ金利」にまとめると、どの失敗を誰が負うかが見えなくなる。
現在の証拠境界
Spoutは10月15日に200万ドルの戦略調達を発表した。調達は投資家が会社へ資本を供給したことを示す。借り手の節約、貸し手収益、コントラクト安全性、規制受容、規模は証明しない。
公開資料はLTV50%、オプション原資の貸し手利回り、プール、目標収益、手数料、清算、アサインメントを詳しく説明する。規約は利回りを保証ではなく目標とする。調査締切時点で商品はSolana Devnetのプライベートベータにあり、公開された完全な本番サイクル証拠はなかった。
したがって現在の状態はEXPERIMENTALである。仕組みは分析できるほど明確だ。性能、安全性、顧客成果、持続的な経済性は、独立証拠が出るまでUNKNOWNのままだ。この境界は両方向を守る。調達発表を商品成功の証明へ変えず、本番証拠の欠落を失敗の断定にも変えない。
強い証拠には、監査済みまたは独立再現可能なコントラクト状態、ブローカー残高とトークン供給の照合、完全なオプション周期、全手数料後の実現収益、清算・アサインメント記録、出庫完了、事故開示が含まれる。集計APYだけでは、選択、レバレッジ、損失、退出制約を隠す可能性がある。
より良い比較カード
ゼロ金利借入を評価する一枚の権利・現金カードをつくれる。金利表が省く問いを並べる。
受け取る現金。 借り手に届く利用可能な流動性はいくらで、どの資産か。どの費用を控除したか。
支払う現金。 継続利息、組成費、成功報酬、スプレッド、ガス、カストディ、出庫費用はいくらか。
売る権利。 上昇、議決、配当、移転、償還、時間に関するどの権利が他者へ移るか。
担保経路。 横ばい、小幅上昇、急騰、下落、ギャップ、取引停止で何が起きるか。
決済経路。 満期、アサインメント、清算、返済、解除、出庫、再構築が実元帳にどう現れるか。
失敗負担者。 オラクル障害、ブローカー不一致、コントラクト欠陥、準備不足、出庫遅延、法的制限を誰が吸収するか。
証拠状態。 契約にある主張、会社報告、独立検証、本番観測、未知を区別しているか。
可逆性。 通常時とストレス時に債務を閉じ、担保を回収し、検証可能な最終残高で離脱できるか。
このカードなら通常の証券担保ローンと公平に比較できる。通常ローンには明示利息があり、独自のカストディ、清算、適格性規則もある。オプション原資の構造は見える金利が低い一方、売った上昇余地と複雑な決済スタックを持つ。適切な選択は、望むエクスポージャー、流動性需要、税務・法的地位、リスク許容度、予想経路に依存する。宣伝文句は決定を代行できない。
何が判断を変えるか
次の節目は、完了した一周期を独立に読める証拠であるべきだ。借り手が既知数量の株を預け、既知額のステーブルコインを借り、満期またはアサインメントを経験し、返済または決済し、出庫し、最終ポジションを照合する。個人情報を保護しつつ、関連する全費用と時刻を公開する。
次に、横ばい、ストライク未満の上昇、ストライク超過のアサインメント、大幅下落という四経路で繰り返す。貸し手側のキャッシュフローとプロトコル準備を加え、借り手の実現結果を同期間の通常ローンとレバレッジなし保有に合わせて比較する。
結果は一つの見出し金利ではなく、借り手純費用、手放した上昇、最大ドローダウン、清算損失、貸し手純収益、出庫時間、プロトコル収益、失敗取引、人間介入で測る。十分に長い系列なら、異なる市場環境でプレミアムが構造を支えるかが分かる。一週間の好結果はまだ実演である。
それまでは「ゼロ金利」を元帳を調べる招待状として扱うのがよい。検証済みの無料ローンでも、欺瞞の証拠でもない。仕組みは小切手を書く人と、支払いに使う権利を変えた。
教訓は一つの商品を超える。金融革新はコストを消す前に、まずコストを動かすことが多い。現金を追い、その次に移動した権利を追う。
Categories and keywords
Categories: Financial Systems, Stablecoins, Market Structure
Keywords: zero-interest borrowing, tokenized stocks, covered calls, opportunity cost, stablecoin lending, assignment, custody, rights accounting
Hashtags: #Stablecoins #TokenizedAssets #MarketStructure #CoveredCalls #Ouroboros