01 · AI Circularity Ledger
週末結算的時間差
一個帶著記分板的商業循環。
想象一家商戶週五打烊。刷卡終端已經批准當天的交易,區塊鏈瀏覽器也顯示一筆轉賬完成。老闆打開銀行應用,準備付供應商貨款,問的卻是一個沒那麼炫的問題:這筆錢,現在能用嗎?
這個問題區分了更快的結算機制與更好的現金管理產品。我的判斷是,穩定幣結算的價值,要落在企業需要用錢時,能拿到已經對清的可用資金。代幣快速轉移只是其中一段路。仍然需要有人承擔付款義務、提供流動性,並在金額對不上時負責處理。
9月22日,SoFi與Mastercard提供了一個新的觀察案例。兩家公司宣佈SoFiUSD結算已上線,服務於SoFi Bank的銀行卡業務,遷移後的計劃年化處理規模預計超過250億美元。這是公司對業務規模的預期,不是獨立核實的已完成鏈上結算額。值得追問的是,從刷卡消費到現金可用,中間究竟改變了什麼。
一筆付款,四個時鐘
先從客戶購買開始,把授權、結算、資金可用和對賬畫在同一張圖上。這是概念上的四個階段,實際系統中可能重疊。授權回答交易能否繼續;結算回答相應金融義務是否已經履行;資金可用回答收款方能否動用這筆錢;對賬則解釋收到的金額如何對應交易記錄。
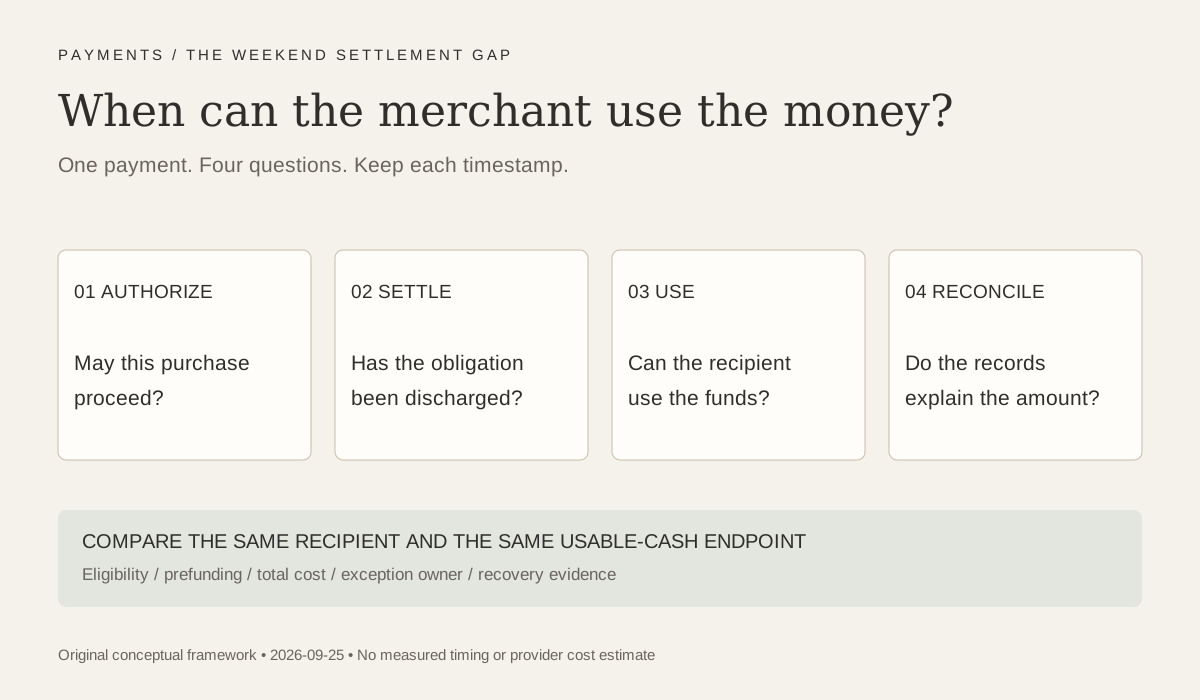
舉一個純屬假設的例子:商店收了一筆100美元的銀行卡消費。界面上出現100美元,並不能說明此刻誰欠誰的錢。按不同業務安排,商戶拿到的可能是應收款、暫記入賬,或真正可用的銀行資金。好的產品應當說明是哪一種,而不必讓商戶先學會結算架構。
有代幣參與時,道理相同。轉賬成功,只能證明那次轉賬的某個環節成功。它本身不能證明商戶賬戶已經入賬、商戶符合即時提款條件,或者之後的退款已經對清。這些都需要各自的記錄。只有說清起點和終點,“即時”纔有業務意義。
因此,我會先在白板上畫四個時鐘,再比較網絡。第二個時鐘加快,可能改善整段流程,也可能只是把等待搬到第三個時鐘。擬議的測量方法,是從事先約定的購買事件算起,一直記錄到資金可用且對賬完成,同時保留中間時間戳。這是研究框架,我沒有對SoFi運行過這樣的測試。
從三月計劃到九月上線
3月3日的合作公告把SoFiUSD描述為擬提供的結算選項,並表示雙方會探索髮卡與收單機構的使用場景。9月公告則表示交易已經上線。證據由計劃整合,推進到公司所稱的生產上線。我們仍然沒有一段代表性期間的公開逐筆記錄,去驗證實際節省、失敗率或完成金額。
對經營者來說,這個變化足以值得研究。系統已經接通,纔有機會追問誰能用、餘額如何備付、營業時間以外怎樣運行,以及最終入賬的是哪個賬戶。合作意向無法以實際運行回答這些問題;上線服務則有機會回答,前提是服務商提供證據。
對投資者來說,區分這些概念,可以避免在電子表格裏犯昂貴的錯誤。年化業務規模可以描述預期處理量,卻不同於代幣供給、收入、利潤或釋放的資本。拿頭條金額乘一個猜測的費率,會掩蓋仍然缺失的商業條款。即使乘法正確,得出的也只是建立在無依據假設上的精確答案。
公開公告是提出證據請求的起點,還不足以估算這條路徑給SoFi帶來的增量盈利。從競爭對手那裏拿到多少業務、內部流動性成本有多高、參與方如何分配收益,都會影響結果。在有合適披露之前,我會把這些格子留空。
週末早已有競爭者
穩定幣並不獨佔週末。2025年12月,Visa介紹了面向美國參與機構的USDC結算,包括每週七天可用,以及Cross River Bank和Lead Bank的初期參與。這是理解競爭方向的歷史背景,不是另一則9月上線新聞。
美聯儲的FedNow服務介紹也說明,參與金融機構可以全年每天、全天候提供即時支付。因此,比較必須公平:商戶的替代方案,可能本來就能在辦公時間以外轉移銀行資金。方案評估應當使用商戶實際可選的路徑,並保持收款人和最終目標相同。
這些服務處理不同的業務安排。卡組織的結算選項與賬戶間支付服務,不是可以直接互換的產品。替換購買流程,可能改變客戶行為、受理方式、爭議處理和接入工作;改善現有銀行卡業務背後的結算,則可能保留原有客戶體驗。比較時應保留這些差別,不能只把各種支付放進同一個速度標籤。
經營者應先問:今天最貴的問題是什麼?可能是資金團隊要在多個地方預先存錢,可能是商戶等待資金可用,也可能是財務團隊每到週一都在核對週末交易。問題不同,收益指標也不同。如果最費錢的是對賬,只縮短轉賬時間,恐怕只有展示轉賬速度幻燈片的人會滿意。
用一道簡單算式檢驗承諾
假設一家企業有100萬美元,多佔用了兩天。再假設年資金成本為8%,按365天簡單計算,這段時間的融資成本約為438美元:1,000,000美元 × 0.08 × 2 ÷ 365。這些都是虛構的情景參數,不是SoFi運營數據、市場融資報價,也不是對商戶節省額的預測。
如果新安排確實消除了這段等待,438美元就是本例的融資毛收益。之後還要扣除新增費用、運營工作,以及由變更產生的其他成本。如果只是服務商提前墊付自己的錢,商戶仍可能受益,但服務商承擔了資金成本。經濟分析必須同時看這項安排的兩邊。
再改一個假設。因為供應商無法接收新的結算形式,企業仍須在別處維持同樣的備付餘額。表面上釋放的營運資金,可能縮小甚至消失。代幣速度沒有變,終點變了。資金團隊需要證明,過去必須維持的一筆餘額,如今真的可以減少。
可衡量的收益與“轉錢更便宜”的口號,就差在這裏。我會要求在相同業務量與風險限額下,比較改變前後的現金頭寸。上面的算式提供思考方法,並沒有估算這次實際上線的效果。只有說清新增成本與真正釋放的現金,商業論證纔算完整。
錢能全天跑,運營未必
美聯儲的運行時間文件提供了一個有用區分:FedNow在每日週期切換時持續處理即時支付消息,但部分支持活動依賴標準營業時間。這是銀行支付服務內部的運營差別,並不是說FedNow轉賬通常要等到週一。
我會把同一個問題放到穩定幣安排上。賬本可以持續運行,異常卻可能要等一個有權限的人處理。參與方可能把錢放錯位置,對賬文件可能遲到,收款企業需要的賬戶服務也可能有不同的可用時間。這些是要調查的情景,不能寫成SoFi服務已經發生的故障。
客戶合同應當解釋這些邊界:誰發現漏記入賬,誰能攔住重複操作,誰有權更正錯誤分配,企業又如何知道一筆付款需要處理?答案需要明確的運營責任人和恢復程序。只有一個客服郵箱,無法說明恢復需要多久。
自動化讓這個問題更重要。一個代理發起擬議付款後,可能收到技術成功響應,就把供應商標為已付款。如果響應僅僅證明已提交,代理就跑到了證據前面。設計得當的流程,會保留已提交、已結算、資金可用和已對賬之間的區別。這是架構建議,不授予任何代理花錢的權限。
商戶應該少聽一些解釋
最有用的創新,可能是商戶幾乎察覺不到的那種。企業要發工資、買存貨、結清賬目。如果新結算路徑能減少工作、可靠地提供現金,底層代幣完全可以留在後臺。如果服務商讓商戶再管理一套運營系統,可能只是搬走了工作的位置,並沒有消除工作。
能夠把多種貨幣形式轉成簡單服務的銀行和支付公司,在這裏有商業機會。難點是跨越准入、備付、賬戶入賬與異常處理時,仍能兌現承諾。對客戶關係的控制,可能與對轉賬技術的控制同樣重要。這是我對競爭機會的判斷,不是已經披露的利潤池。
定價也值得這樣看。一項服務的顯性轉賬費可能很低,卻要求餘額、接入工作或對客戶有影響的限制。反過來,一項收費服務,也可能節省足夠的人工時間和融資費用,值得付費。公平的比較應當衡量:為了得到同樣合格的結果,客戶總共付出了什麼。
支付經驗在這裏派得上用場。吸引人的圖解釋錢如何移動,運營圖解釋錢沒有移動時誰會接到電話。兩張圖我都想看。能持續證明資金可用、賬目清楚的服務商,比只展示最快成功轉賬的服務商,更有說服力。
一張有邊界的結算證據表
下一份有用的成果,是一頁比較表。每條路徑一行,統一記錄參與資格、結清的義務、資金要求、可用現金終點、對賬證據、異常責任人,以及已披露成本。每個填寫的字段都應有來源支持;公開資料沒有寫的條款,就明確說明尚未披露。
本期研究檔案記錄了SoFi宣佈上線、Mastercard早期計劃、Visa歷史結算案例,以及FedNow服務和運行時間說明。它們分別解釋支付體系的不同部分,不能拼成受控實驗,也不該按受控實驗的方式排名。缺少可比案例的產品評分,只會把無知包裝成數字。
如果服務商提供一段有代表性的記錄,連接結算與可用現金、列出失敗與恢復,並披露某類客戶的總成本,我會提高評價。如果更快的路徑仍讓同樣的流動性困在別處、增加未解決的異常,或把工作轉給商戶,我會下調評價。這些是能夠改變判斷的條件。
日後獲授權的影子研究,可以用合成記錄演練這張表:包括普通付款與異常情景,保留各個時間戳,為每個未解決狀態指定責任人。準備本文期間,沒有執行真實支付,沒有接觸客戶數據,也沒有進行生產實驗。已完成的工作,是證據框架及有來源支持的解釋。
再回到週五打烊的商戶。在支付系統仍然運行時,企業能否使用資金、解釋金額,並處理錯誤?有說服力的答案,會把快速轉賬變成值得付費的產品。在證據連起這些步驟之前,值得做的事仍然是追問:錢在哪裏,誰能讓它真正可用?
分類與關鍵詞
分類: 支付;穩定幣;金融基礎設施;系統設計。
關鍵詞: SoFiUSD、Mastercard、Visa、FedNow、商戶流動性、結算可用性、對賬、營運資金。
標籤: #Stablecoins #Payments #FinTech #Treasury #SystemsThinking