01 · AI Circularity Ledger
週末決済と使える資金の距離
スコアボードを備えた商流。
金曜日、ある店が営業を終える場面を想像してほしい。カード端末はその日の決済を承認し、ブロックチェーンの画面にも送金完了と表示されている。店主は仕入れ代金を払おうと銀行アプリを開く。知りたいことはもっと地味だ。このお金を、今使えるのか。
この問いを追うと、決済処理の高速化と、使いやすい資金管理サービスの違いが見えてくる。ステーブルコイン決済の価値は、企業が必要な時に、照合を終えた資金を使えることにある。トークンの高速移転は、その途中の一工程だ。支払義務を負う人、流動性を用意する人、金額が合わない時に対応する人は依然として必要になる。
9月22日、SoFiとMastercardは新たな事例を示した。両社はSoFi Bankのカード事業でSoFiUSDによる決済を開始したと発表し、移行するプログラムの年間換算取扱額は250億ドル超を見込むとした。これは会社の想定であり、既にオンチェーンで決済された金額を独立に確認した数字ではない。カード購入から使える現金まで、どの工程が変わるのだろうか。
一つの支払いを四つの時計で追う
図は顧客の購入から始め、承認、決済、資金の利用可能化、照合へと進める。この四段階は概念上の区分で、実装では重なる場合もある。承認は購入を進めてよいか、決済は該当する金融上の義務が履行されたか、利用可能化は受取人が資金を使えるか、照合は受取額を記録から説明できるかを問う。
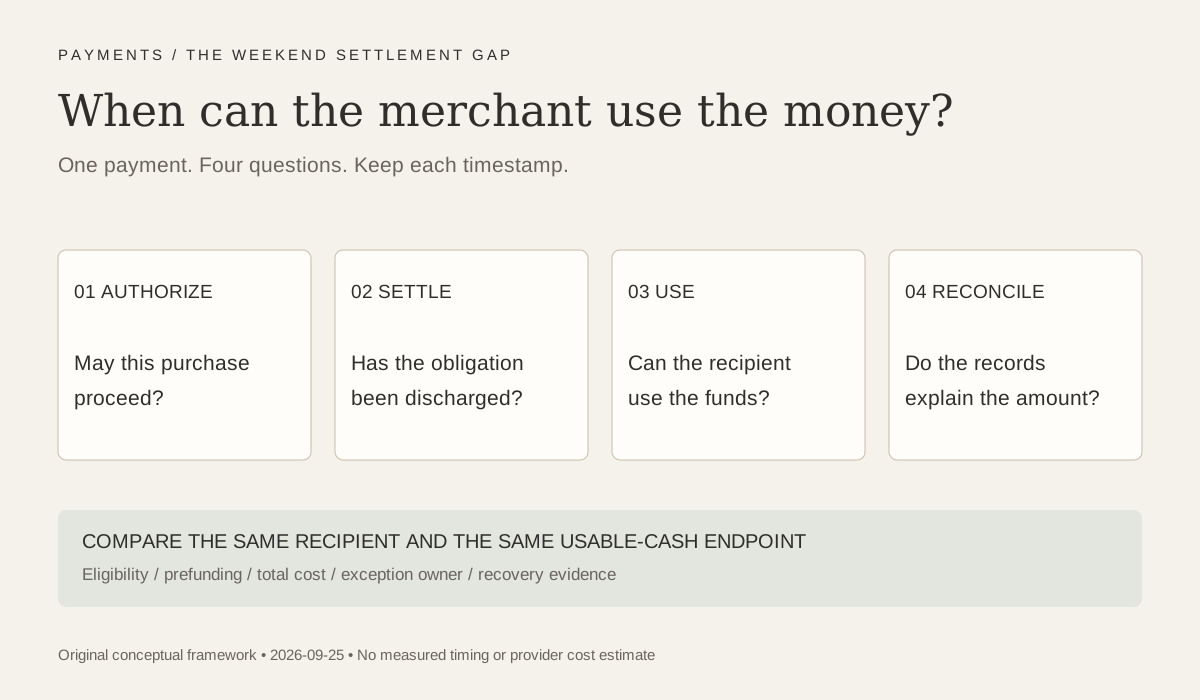
説明のため、店が100ドルのカード購入を受け付けたと仮定しよう。画面に100ドルと表示されても、今だれがだれに債務を負っているかは分からない。契約によって、店が持つものは売掛債権、暫定的な入金表示、あるいは利用可能な銀行資金かもしれない。よい製品なら、店主に決済設計を学ばせず、その違いを説明できる。
トークンを使う場合も同じだ。送金成功は、その送金についての証拠になる。それだけで加盟店口座への入金、即時引き出しの資格、後日の返金の照合まで証明することはできない。それぞれの記録が要る。「即時」という言葉は、何を起点とし、どこを終点にするかを示して初めて役に立つ。
私はネットワークを比べる前に、この四つの時計をホワイトボードに描きたい。二番目を速くすれば全体が改善する場合もあれば、待ち時間が三番目へ移る場合もある。提案する測定は、合意した購入イベントから、利用可能で照合済みの資金に至るまでの経過時間だ。中間の時刻も残す。これは研究の枠組みで、SoFiに対して実施済みの試験ではない。
三月の計画から九月の稼働へ
3月3日の提携発表は、SoFiUSDを今後の決済選択肢として示し、発行会社や加盟店管理会社による利用を検討するとしていた。9月の発表は取引が稼働していると述べる。証拠は統合計画から、会社が報告する本番稼働へ進んだ。ただし、代表的な期間の実現コスト削減、失敗率、完了額を検証できる公開の取引記録は得られていない。
運営者にとっては、調べるに値する変化だ。接続が動けば、利用できる参加者、残高の用意、営業時間外の処理、最終的に入金される口座を具体的に確認できる。意向発表だけでは実利用の証拠は出せない。稼働中のサービスなら、提供者が証拠を示すことで答えられる可能性がある。
投資家にとっては、この区別が表計算上の高価な間違いを防ぐ。年間換算のプログラム規模は想定取扱量であり、トークン供給量、売上高、利益、解放される資本とは違う。見出しの金額に仮の料率を掛けると、未確認の商業条件が見えなくなる。計算が正確でも、根拠のない前提に対する精密な答えにすぎない。
公開発表は証拠を求める出発点であり、この経路によるSoFiの増益を算定するには足りない。競合から獲得する取引、社内の流動性コスト、参加者間の収益配分が結果を左右する。適切な開示があるまで、私はその欄を空けておく。
週末には既に競争相手がいる
ステーブルコインだけが週末を使えるわけではない。2025年12月、Visaは米国参加機関向けのUSDC決済を説明し、週七日の利用と、Cross River Bank、Lead Bankの初期参加を挙げた。これは競争の方向を考える歴史的背景であり、9月の新発表ではない。
連邦準備銀行のFedNow概要も、参加金融機関を通じて一年中、毎日、終日利用できる即時送金を説明している。公平な比較が必要だ。加盟店には、銀行資金を営業時間外にも移動できる選択肢が既にあるかもしれない。その店が実際に使える経路を、同じ受取人と同じ到達点で比べるべきだ。
各サービスが扱う仕組みは異なる。カードネットワークの決済選択肢と口座間送金サービスを、そのまま交換することはできない。購入フローを変えれば、顧客行動、受け付け方法、紛争処理、接続作業も変わりうる。一方、既存カード事業の背後にある決済を改善すれば、顧客体験を維持できる可能性がある。速度という一つのラベルで、この違いを消してはいけない。
運営者が最初に問うべきは、今どの問題に費用がかかるかだ。複数の場所への事前資金配置かもしれない。加盟店の入金待ちかもしれない。月曜日に週末取引を照合する経理作業かもしれない。問題が違えば効果の尺度も変わる。照合が高くつくなら、送金だけを速くして喜ぶのは、速度のスライドを説明する担当者だけかもしれない。
単純な計算で約束を確かめる
仮に、企業の100万ドルが余分に二日間拘束されるとする。年間資金コストを8%、一年を365日と仮定すれば、その期間の費用は約438ドルになる。計算は1,000,000ドル × 0.08 × 2 ÷ 365だ。これは架空の入力値であり、SoFiの運営データ、市場の資金調達見積もり、加盟店の節約額予測ではない。
新しい仕組みが本当に待ち時間をなくすなら、この例の資金調達上の粗い便益は438ドルになる。そこから追加手数料、運営作業、変更に伴うその他の費用を引く。提供者が自己資金を早く立て替えるだけでも企業には便益がありうるが、その提供者には資金コストが生じる。両者を含めて採算を見る必要がある。
前提を変えてみよう。仕入れ先が新しい決済形式を受け取れないため、企業は別の場所に同額の事前資金を置き続けなければならない。この場合、運転資金の解放は縮小し、場合によっては消える。トークンの速度は同じだ。終点が変わった。財務担当者には、以前必要だった残高を実際に減らせる証拠が要る。
測定可能な便益と、安い資金移動という宣伝文句はここで分かれる。私は同じ事業量とリスク限度の下で、変更前後の現金ポジションを比較したい。上の算式は考え方を提供するだけで、今回のサービスの効果を推計してはいない。追加費用と本当に解放された現金を説明できて、初めて事業上の説明が整う。
資金が動き続けても業務は止まりうる
連邦準備銀行の稼働時間資料には有用な区別がある。FedNowは日次サイクルの切り替えでも即時送金メッセージの処理を続ける一方、一部のサポート業務は通常の営業時間に依存する。これは銀行送金サービスの運営上の区別であり、FedNow送金が通常月曜まで待たされるという意味ではない。
ステーブルコインにも同じ問いを向けたい。台帳が動き続けても、例外処理は権限を持つ担当者を待つかもしれない。参加者が資金を別の場所に置いていたり、照合ファイルが遅れたり、受取企業が別の稼働時間の口座サービスを必要としたりする可能性がある。これらは調査すべきシナリオで、SoFiで確認された障害ではない。
顧客契約は、この境界で何が起きるかを説明すべきだ。入金漏れを誰が見つけ、重複を誰が止め、誤った配賦を誰が修正できるのか。企業は要対応の支払いをどう知るのか。具体的な責任者と復旧手順が要る。問い合わせ先のメールアドレスだけでは復旧時間は分からない。
自動化が進むほど、この区別は重要になる。支払いを提案するエージェントが技術的な成功応答を受け、仕入れ先への支払いを完了扱いするかもしれない。応答が送信受け付けだけを示すなら、エージェントは証拠より先へ進んでいる。適切な設計では、提出済み、決済済み、利用可能、照合済みを区別する。これは設計上の提案で、エージェントに支出権限を与えるものではない。
加盟店が聞く説明は少ないほどよい
最も役に立つ革新は、加盟店がほとんど気づかないものかもしれない。企業は給与を払い、在庫を買い、帳簿を締めたい。新しい経路で作業が減り、確実に資金を使えるなら、基盤のトークンは裏側にあってよい。別の運用システムを加盟店に管理させるなら、作業をなくさず移しただけという可能性もある。
複数の資金形態を簡単なサービスにまとめられる銀行や決済会社には、商機がある。難しいのは、利用資格、資金準備、口座入金、例外対応を通じて約束を守ることだ。顧客関係を握る力は、移転技術の支配と同じくらい重要かもしれない。これは競争機会についての私の解釈であり、開示済みの利益規模ではない。
価格にも同じ視点を使える。表面上の送金手数料が安くても、必要残高、接続作業、利用制約が顧客に負担を与える場合がある。逆に有料でも、十分な作業時間や資金費用を節約できれば価値がある。同じ受け入れ可能な結果に対して、顧客が負担する総費用で比べたい。
ここで決済実務の経験が役立つ。魅力的な図はお金の動きを示す。運用の図は、お金が動かなかった時に誰へ電話が来るかを示す。私は両方を見たい。利用可能な資金と正確な照合の記録を継続して示せる提供者は、最速の成功送金だけを示す提供者より説得力がある。
範囲を限定した決済証拠シート
次に作るべきものは一枚の比較表だ。経路ごとに一行を設け、参加資格、履行される義務、必要資金、利用可能な現金の終点、照合証拠、例外処理責任者、開示費用を同じ欄で記録する。記入した項目には出典を付け、公開資料にない条件は未開示と書く。
今回の研究資料は、SoFiの稼働発表、Mastercardの初期計画、Visaの過去の事例、FedNowのサービス概要と稼働時間を記録した。それぞれが異なる側面を説明する。これらを集めても対照実験にはならず、実験結果のように順位を付けるべきでもない。比較可能なケースがない製品スコアは、分からないことを数字に見せてしまう。
代表的な記録で決済から利用可能な資金までをつなぎ、失敗と復旧を示し、定義した顧客の総費用を開示する提供者なら、評価を進めたい。同じ流動性が別の場所に拘束されたまま、未解決の例外が増える、あるいは加盟店へ作業を押し付けるなら評価を下げる。結論を変えるのは、こうした条件だ。
後日、許可されたシャドー研究で合成記録を使い、この表を試すことはできる。通常の支払いと例外ケースを含め、各時刻を残し、未解決状態の担当を示す。この記事の準備では、実際の支払い、顧客データへのアクセス、本番実験を行っていない。完成したのは証拠の枠組みと、出典に基づく説明である。
金曜の店主に戻ろう。決済システムが動いている間に、企業は資金を使い、金額を説明し、誤りを解決できるか。納得できる答えがあれば、速い送金は対価を払う価値のある製品になる。証拠が各工程をつなぐまでは、お金の居場所と、それを使えるようにできる責任者を確認し続けたい。
分類とキーワード
分類: 決済、ステーブルコイン、金融インフラ、システム設計。
キーワード: SoFiUSD、Mastercard、Visa、FedNow、加盟店の流動性、決済資金の利用可能性、照合、運転資金。
ハッシュタグ: #Stablecoins #Payments #FinTech #Treasury #SystemsThinking