01 · AI Circularity Ledger
AI基礎設施進入信用週期
一個帶著記分板的商業循環。
結論很明確:AI基礎設施已經進入信用檢驗階段。大客戶合同創造商業機會;投資價值則取決於付款能否執行、電力能否獲批、工程能否交付,以及融資結構能否扛住延期。
Reuters援引FT報道,Project Jupiter約180億美元貸款的銀團報價爲面值的89至91美分。這是報道中的報價,不代表已成交、已違約或已實現損失。項目屬於Oracle與OpenAI更廣泛的合作體系,不能把整個合作的合同金額算到它頭上。Reuters報道。
投資者因此需要換一個問題。“需求有多大”屬於商業判斷;“這個債權人能在什麼日期、滿足哪些條件後,收回哪筆現金”纔是融資判斷。同一個AI園區,前一道題可以很漂亮,後一道題仍然可能難倒貸款人。
合同大數字背後有不同的權利人
OpenAI在2025年9月的公告中,將Oracle合作規模描述爲五年超過3,000億美元,並把Doña Ana County列爲多個選址之一。公告支持合作規模與地理佈局,卻沒有披露分配給Jupiter的收入、取消條款、貸款擔保或償付順序。OpenAI公告。
承銷檔案應分開四個數字。合同名義價值是商業總盤子;可執行收入是特定交易方在特定條件下必須支付的錢;項目現金流是履約並滿足經營需要後剩下的錢;債務償付則是按真實法律優先級和時間表分配給貸款人的部分。普通股只能在相關優先索償滿足後取得剩餘。
從一個數字走到下一個數字,每一步都需要證據。演示稿把它們放在同一頁,不等於搭好了橋。模型補上日期和折現率,也不會自動補齊合同。取消權、擔保、現金截留機制、交叉違約條款,在文件取得之前都應保留UNKNOWN。
客戶集中讓問題更加重要。知名客戶可以降低獲客不確定性,同時提高項目對單一付款人、工作負載和續約決定的依賴。設施延期、硬件需求改變或客戶遷移算力時,收入還能否保留?這需要合同回答,合作公告回答不了。
讀懂折價,不虛構損失
89至91的報價,對應面值折價9%至11%。機械地乘以180億美元,得到16.2億至19.8億美元。這只是面值口徑的示例計算,並非已觀察到的組合估值調整,也不是信用損失預測。不同分層、實際提款額、承諾額度、費用和成交價,都可能顯著改變經濟結果。
有用的信號是:風險轉手可能變貴了。原計劃分銷的債務賣得慢,安排銀行就得管理留在賬上的敞口、資金成本和資產負債表機會成本。項目最終可能足額還款;銀行仍可能不願比原計劃持有更多、更久。
Reuters同樣援引FT說明債務分銷停滯、銀行保留敞口增加,並稱Oracle、Santander和Jefferies未回應置評請求。這是對市場壓力的報道,當事方公開確認有限。本次未能完整查閱FT原文,因此簡報中的“至少延期七個月”未在本文中得到獨立證實。
折價可能反映償付風險、流動性、期限、文件不確定性或買方要求的回報。票息、到期日、攤還安排與擔保條款缺失時,把價格直接換成違約概率會製造虛假的精確度。投資者可以識別警報,同時承認尚不知道完整的概率分佈。
電力方案在變,利息不會暫停
新墨西哥州土地辦公室提供了一個具體約束。7月15日公告記錄:一條擬建17英里管線中,涉及0.6英里州土地路段的通行權和商業租賃申請,複議請求被拒。這是特定土地使用決定,不能推導爲所有替代線路或供電方案永久被禁。州土地辦公室記錄。
技術基線也必須更新。Oracle的6月3日公告稱,修訂申請已用Bloom Energy燃料電池微電網替代此前燃氣輪機與柴油發電機方案。公告說的是申請進入公衆審議,並非許可證已取得或電廠已通電。舊輪機方案不能當作完全未變的現行設計。Oracle電力方案更新。
燃料電池改版和管線約束應放在同一份盡調檔案。發電技術變化會改變排放、設備與運營假設,燃料供應仍可能是獨立依賴。設計更好、申請完整,都不證明系統能按商業要求的日期運行。
延期把工程和金融綁在一起。建設期利息、承包商進場、設備存儲、重新調試和承諾到期,可能在服務收入產生前不斷消耗資金。誰付這筆錢取決於合同。開發商進度緩衝、租戶交付救濟與銀行放款條件,未必指向同一個日期。配置資本前,必須先把這些時間表對齊。
把風險落到真實資產負債表
STACK在2025年9月公告中說明其交付角色,以及Blue Owl管理基金提供投資。這支持參與機構的關係圖,卻不能證明Blue Owl公司資產負債表擔保所有項目義務,也不能直接確定某基金投資者在某筆貸款之後承擔風險。STACK項目公告。
圖中的角色需要分開:OpenAI連接算力需求及其與Oracle的協議;Oracle承擔自身客戶、租戶與公司信用關係;項目實體和承包商承擔文件約定的義務;安排銀行承擔實際留存的債務;基金投資者承擔各自投資工具的風險。把名字排在一起,不會生成聯合擔保。
社區與納稅人需要納入分析,原因有所不同。他們面對資源、基礎設施與公共利益問題,其風險不自動等於貸款人的合同索償。Oracle對地方利益和能源成本作出過公開承諾;實際收益及可執行救濟需要另外取證。不能在表格裏把企業承諾變成納稅人擔保。
對每個角色只問三件事:義務是什麼,何時觸發,不履約時有什麼救濟?然後索取文件。如果答案依賴名聲、戰略重要性或假定救助,就把它記爲假設。戰略地位能吸引資本,卻不能確定第一美元損失由誰承擔。
按順序通過五道門
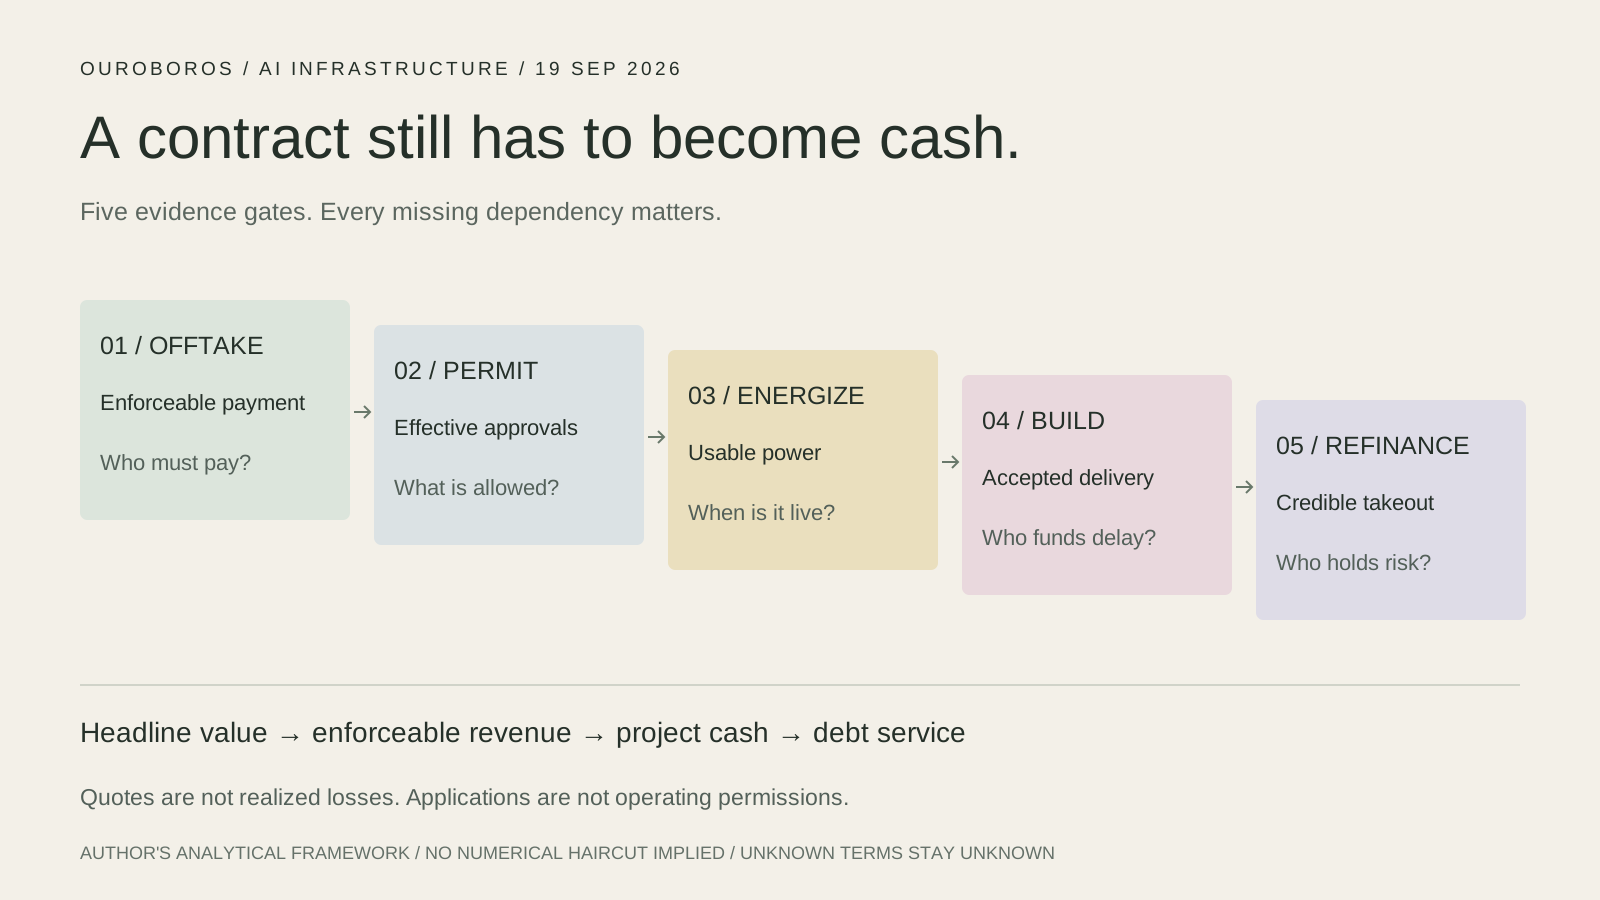
圖示是分析流程,不是測得的轉化率。每道門需要不同證據,不暗示任何數值折扣。
| 關口 | 所需證據 | 尚待回答的問題 |
|---|---|---|
| 承購 Offtake | 已籤協議、付款人、付款觸發條件與救濟 | 哪些收入真正屬於這項資產? |
| 許可 Permit | 有效土地、環境與運營許可 | 哪項關鍵批准或申訴仍未解決? |
| 通電 Energize | 燃料供應、調試完成與容量驗收 | 負載何時能獲得可用電力? |
| 建設 Build | 完工成本、預備費與客戶驗收 | 交付延期由誰買單? |
| 再融資 Refinance | 債務條款、留存敞口與可信接續資金 | 新資本變貴時怎麼辦? |
第一道門是承購。從簽約實體和付款條件開始,再覈對付款條件與交付時間。“照付不議”的標籤並不夠,還要讀例外和救濟。轉讓權同樣重要:貸款人收款或替換交易方的能力,可能不同於開發商的商業關係。
第二道門是許可。要做真實依賴圖,不能只列令人安心的批准清單。園區獲准開展某項活動,仍可能無法完成另一關鍵步驟。記錄決定、適用範圍、日期與尚未解決的挑戰;申請、審議、有條件批准和最終運營許可,不能合併成一個綠色單元格。
第三道門是通電。寫清可用容量、交付點、燃料或電網依賴、調試測試與服務日期。銘牌容量描述特定條件下的設備能力;客戶可用容量是運營結果。設備訂單可以構成進展,同時通電關口仍未通過。
第四道門是建設。獨立完工成本估算必須對應承諾資金和現實預備費。區分可開票里程碑與客戶驗收里程碑。樓已建好、電卻晚到,或者電氣系統可用、客戶硬件配置要求改變,會發生什麼?這些錯配可以消耗流動性,卻沒有形成可計費服務。
第五道門是再融資。識別到期、攤還、利率敞口、契約與可能接續的資金方。計劃若假設債務容易出售,就必須測試投資者要求更高回報或更低槓桿的情形。增加股本、縮小分期、強化擔保或放慢建設,都可能是答案;哪些選項真實存在,由文件決定。
先壓力測試時間,再預測繁榮
以下是與Jupiter未公開條款無關的假設案例:一項設施已全額提取10億美元,固定現金年利率8%。延期六個月,簡單利息增加4,000萬美元;延期十二個月,增加8,000萬美元。這裏未計費用、複利或經營變化。即使最終需求不變,工期確定性也有明確金融價值。
第二個假設說明償債覆蓋。若可用於償債的現金爲1.2億美元,計劃償債額1億美元,覆蓋倍數爲1.20。現金下降20%後剩9,600萬美元,倍數降至0.96。需求仍可觀,按期還錢卻可能困難。數字僅用於教學,並非Oracle或Jupiter預測。
做一張小矩陣即可:準時交付、延期六個月、延期十二個月,各配正常和承壓再融資條件。區分永久失去的收入與延後取得的收入、立即支付的成本與資本化金額。識別儲備究竟是無限制現金、附條件承諾,還是無法用於當前債務支付的資金。
隨後追問最差月份誰補現金。全年平均值可能掩蓋短期無法付款的缺口。全生命週期淨現值爲正,也不能避免流動性危機。過橋貸款只有在需要時可用、且自身條件能夠滿足,才真正解決問題。
把框架用於Token Factory
Token Factory幫助理解生產鏈:電力、算力、可用輸出和收入回收。投資版本還要加一條鏈:收到的現金、經營義務、維護、融資成本、剩餘回報。技術吞吐模型和融資模型必須描述同一資產、同一時間段。
資本配置表應分別記錄簽約容量、驗收容量、已開票服務與現金到賬。列與列之間的差,比合同總額更能說明問題。附上證據日期,避免一則調試公告被悄悄當作完整季度的運營業績。未解決的值保留UNKNOWN,不填一個方便的零。
職業含義也很直接。有價值的基礎設施工作,是連接工程進度、商業協議與融資條件:既懂技術,足以質疑交付說法;也懂資本,能夠算清其財務後果。這是從問題推導的角色假設,不代表已有職位、申請或招聘決定。
今天的有限行動,是把Jupiter建爲信用壓力案例,發佈五關審查表。這不授權購買貸款、調整組合、聯繫交易方或假定有權訪問私密文件。第一步改進是提出更準確的盡調問題,下一步是取得有記錄的答案。
什麼證據會改變判斷
更強的案例需要關鍵路徑上的有效許可、可證明的燃料與電力供應、已驗收工程里程碑,以及能把延期風險分配給有能力承擔者的融資條款。債務分銷完成的證據,解決的問題不同於實體工程進展;兩者都重要,也不能互相替代。
更弱的案例可能出現反覆延期卻無資金支持的預備費、對短期資本依賴加深,或付款義務與已驗收服務之間錯配擴大。具體行動取決於真實敞口與合同權利。本次公開記錄不足以計算Jupiter股權價值,也不足以作出具體證券建議。
每遇到重大文件變化,記錄日期、主張、受影響關口與含義,並保留舊版。這樣留下的是“何時能知道什麼”的歷史,而不是事後拼成的漂亮故事。只有改善了決策,論點才創造價值。
AI需求可以龐大且持久。融資仍取決於誰能交付、誰必須付款,以及誰能撐過兩者之間的時間。真正可投資的資產,是能夠穿過這段時間的可執行現金流。
分類與關鍵詞
分類: AI基礎設施;項目融資;資本配置。
關鍵詞: Project Jupiter;Oracle;OpenAI;可融資性;承購;許可;通電;建設風險;再融資;Token Factory。
Hashtags: #AIInfrastructure #ProjectFinance #CapitalAllocation #TokenFactory