01 · AI Circularity Ledger
AIインフラは信用サイクルに入る
スコアボードを備えた商流。
結論は明快だ。AIインフラは信用力を試される段階に入った。大型の顧客契約は事業機会を生む。その投資価値を支えるのは、強制履行可能な支払い、許認可を得た電力、完成した設備、そして遅延に耐える資金調達構造である。
ReutersはFTの報道を引用し、Project Jupiterに関連する約180億ドルの融資について、幹事銀行の提示価格が額面1ドル当たり89~91セントだったと伝えた。報道された気配値であり、約定、債務不履行、実現損失を示すものではない。同案件はOracleとOpenAIの幅広い提携に含まれるが、その契約総額すべてが案件の収入になるわけではない。Reuters報道。
投資家が問うべきことも変わる。「需要はどれほどあるか」は事業の問いだ。「この債権者は、どの条件を満たした後、いつ、どの現金を回収できるか」が融資の問いになる。AIキャンパスは前者に魅力的な答えを持ちながら、後者では貸し手を悩ませることがある。
契約総額の背後には異なる権利者がいる
OpenAIの2025年9月の発表は、Oracleとの提携を5年間で3,000億ドル超と説明し、複数の拠点の一つにDoña Ana Countyを挙げている。発表された規模と所在地は確認できる。一方、Jupiterへの収入配分、解約条項、融資の担保、支払い順位は開示されていない。OpenAI発表。
融資審査では四つの金額を分ける。契約総額は商業関係全体の数字だ。履行を請求できる収入は、特定の当事者が特定の条件の下で支払う義務を負う額である。プロジェクトのキャッシュフローは、サービス提供と運営上の必要支出を賄った後の現金だ。元利払いは、実際の法的順位と支払日程に従って貸し手へ配分される部分になる。普通株主が受け取るのは、関係する優先請求を満たした後の残余である。
一つの数字から次へ進むたびに証拠が要る。同じスライドに並べても、その橋は架からない。日付や割引率を入力して精密なモデルを作っても、欠けた契約書は補えない。解約権、保証、現金留保、クロスデフォルト条項は、書類が入手できるまでUNKNOWNとする。
顧客集中はこの違いを重大にする。有名顧客は営業上の不確実性を減らす一方、一社の支払い、用途、更新判断への依存を強める。施設が遅れた場合、必要なハードウェアが変わった場合、顧客が他拠点へ移った場合にも収入は残るか。提携発表だけでは答えられない。
ディスカウントを読み、損失を作らない
89~91という価格は額面に対して9~11%のディスカウントに相当する。これを180億ドルに機械的に掛ければ16.2億~19.8億ドルとなる。これは額面ベースの例示計算であり、観測された保有資産の評価減でも信用損失予測でもない。融資の優先劣後、実行額、未実行枠、手数料、実際の約定価格によって経済的結果は大きく変わり得る。
読み取るべき兆候は、リスク移転の費用が上がっている可能性だ。予定していた融資の売却が遅れると、幹事銀行は保有エクスポージャー、資金調達、バランスシートの機会費用を管理する必要がある。案件が最終的に全額返済しても、銀行にとって予定より多く、長く保有することは望ましくない場合がある。
ReutersはFTを引用し、融資の販売停滞と銀行の保有増加を報じ、Oracle、Santander、Jefferiesからコメントが得られなかったとしている。当事者による公開確認が限られた市場報道である。今回の確認ではFT原文を通読できなかったため、元のブリーフにある「少なくとも7か月の遅延」は本稿で独立に確認できていない。
割引価格には、返済リスク、流動性、期間、契約書の不確実性、投資家の要求利回りが反映され得る。利率、満期、償還、担保条件が不明なまま、価格からデフォルト確率を算出するのは見せかけの精度だ。警告を認識することと、確率分布全体を知っていることは別である。
電力計画が変わっても利息は止まらない
ニューメキシコ州土地局の記録は具体的な制約を示す。7月15日の発表によると、計画中の17マイルのパイプラインのうち州有地を通る0.6マイル区間について、通行権と事業用賃貸の申請を再考する要請が拒否された。特定の土地利用に関する決定であり、あらゆる代替ルートや電源設計が永久に禁止された証拠ではない。州土地局の記録。
技術的な前提も更新が必要だ。Oracleの6月3日の発表では、従来のガスタービンとディーゼル発電機に代えて、Bloom Energyの燃料電池マイクログリッドを採用した修正申請が説明されている。公衆審査に進んだ申請であり、許可取得や発電所稼働ではない。旧タービン案を変更のない現行設計として扱うべきではない。Oracleの電力計画更新。
燃料電池への変更とパイプライン制約は、同じ調査ファイルに置く。発電方式が変われば排出、設備、運用の前提も変わるが、燃料へのアクセスは独立した依存条件として残り得る。設計改善も、申請書類が揃ったことも、必要な商業運転日に使える電力の証明にはならない。
遅延は工学と金融が接する場所だ。建設中の利息、施工業者の動員、設備保管、再試運転、資金供与約束の期限が、収入発生前から費用を生む。負担者を決めるのは契約である。開発者の余裕工程、借り手の納期救済、銀行の融資条件は、異なる日程を指しているかもしれない。投資する前に整合させる必要がある。
リスクを実際のバランスシートへ結び付ける
STACKの2025年9月の発表は、同社の設備供給の役割とBlue Owl運用ファンドによる投資を示す。参加機関の関係図は描けるが、Blue Owl本体が全債務を保証していることや、特定ファンドの投資家が特定融資の後順位にあることまでは証明しない。STACKの案件発表。
役割は分けて描く。OpenAIは計算需要とOracleとの契約に関わる。Oracleには顧客、テナント、企業信用の関係がある。プロジェクト会社と施工業者は書類上の義務を負う。幹事銀行は実際に保有する融資のリスクを負い、ファンド投資家は自らの投資ビークルのリスクを負う。名前を並べても共同保証にはならない。
地域社会と納税者を分析する理由は異なる。資源、公共インフラ、地域への利益が問題になる。その負担は貸し手の契約上の請求権と自動的に等しくなるものではない。Oracleは地域利益や電力費用に関する公約を公表しているが、実現した利益と強制可能な救済は別途確認が必要だ。企業の公約を、表計算上で納税者の保証へ変えてはならない。
各当事者に三つ問う。義務は何か、何が発動条件か、不履行時の救済は何か。その後に原文書を求める。評判、戦略的重要性、救済の期待に依存する答えは仮定として記録する。重要な案件には資本が集まり得るが、それだけでは最初の損失を誰が負うか決まらない。
五つの審査を順番に通す
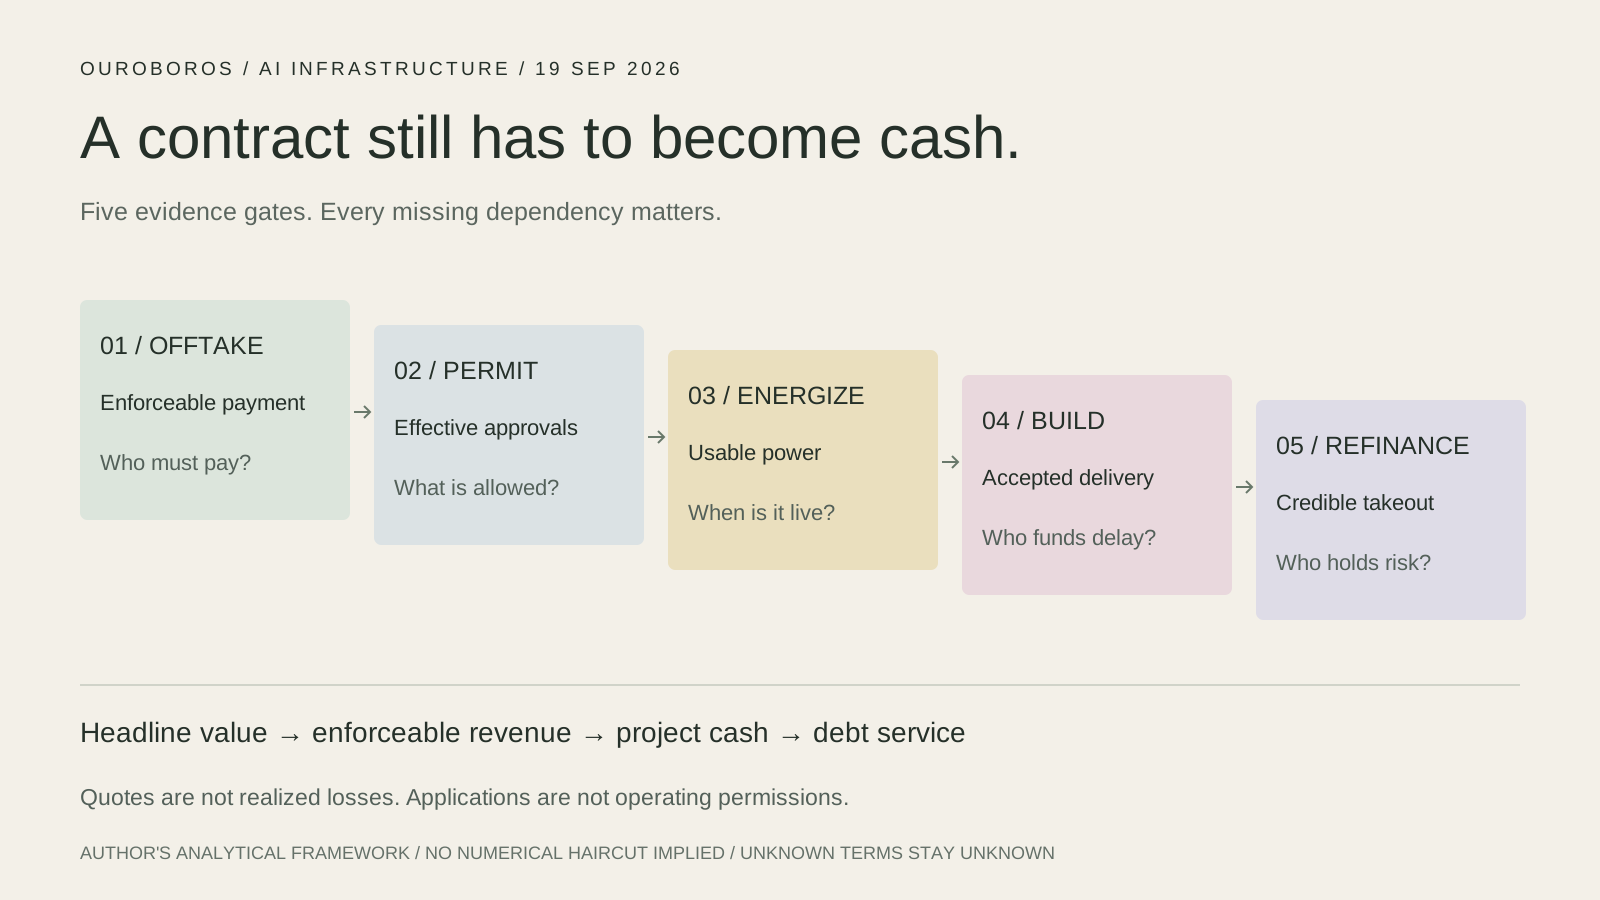
図は分析手順であり、測定された転換率ではない。各段階に異なる証拠が必要で、数値的な割引率を示してはいない。
| 審査段階 | 必要な証拠 | 未解決の問い |
|---|---|---|
| Offtake | 締結済み契約、支払者、支払条件、救済 | この資産に帰属する収入は何か |
| Permit | 有効な土地・環境・運営許可 | 重要な許可や異議申立てが残るか |
| Energize | 燃料供給、試運転、容量の検収 | 負荷へ利用可能な電力が届くのはいつか |
| Build | 完工費用、予備費、顧客検収 | 納期遅延を誰が負担するか |
| Refinance | 融資条件、保有額、信頼できる借換資金 | 新規資金が高くなるとどうなるか |
第一はオフテイクだ。契約主体と支払い条件を特定し、資産の納入工程と突き合わせる。テイク・オア・ペイという呼称だけでは足りず、例外と救済を読む。債権譲渡の権利も重要である。貸し手による回収や相手方変更の能力は、開発者の商業関係と異なる場合がある。
第二は許認可だ。安心できる承認を列挙するより、実際の依存関係を描く。ある活動が許されても、別の重要工程が進めない場合がある。決定、範囲、日付、未解決の争点を記録する。申請、審査、条件付き承認、最終運営許可を一つの緑色セルにまとめない。
第三は通電だ。利用可能容量、受渡地点、燃料・系統への依存、試運転試験、サービス開始日を特定する。銘板容量は所定条件での設備能力である。顧客が使える容量は運用結果だ。設備発注は進捗になっても、通電審査は未完了のままかもしれない。
第四は建設だ。独立した完工費用の見積もりを、確約済み資金と現実的な予備費に結び付ける。請求を可能にする節目と顧客検収を分ける。建物が完成して電力が遅れたらどうなるか。電気設備が動いても、顧客が求めるハードウェア構成が変わったらどうなるか。こうしたずれは請求可能なサービスを生まずに資金を消費する。
第五は借換だ。満期、償還、金利エクスポージャー、財務制限条項、借換候補を確認する。融資を容易に売却できる前提なら、投資家が高い利回りや低いレバレッジを求める下振れケースが要る。増資、段階的な開発、保証強化、建設速度の調整など、実行可能な選択肢は契約で決まる。
成長予測の前に時間をストレステストする
Jupiterの未開示条件とは無関係の仮想例を考える。10億ドルを全額借り入れ、現金支払いの年利を一定の8%とする。6か月の遅延は単利で4,000万ドル、12か月なら8,000万ドルの利息を増やす。手数料、複利、運営変化は含めていない。最終需要が変わらなくても、工程の確実性には金融価値がある。
もう一つの仮想例では、元利払いに充てられる現金が1億2,000万ドル、予定元利払いが1億ドルなら、返済カバレッジは1.20倍となる。現金が20%減れば9,600万ドル、0.96倍に下がる。需要が大きくても予定どおりの返済が難しくなる。教育用の仮定であり、OracleやJupiterの推計ではない。
定刻、6か月遅延、12か月遅延に、通常時と厳しい借換条件を組み合わせた小さな表を作る。失われる収入と後ろ倒しになる収入、即時支出と資産計上される費用を分ける。準備資金が自由に使える現金なのか、条件付き約束なのか、対象の支払いには使えない資金なのかを確認する。
次に最も厳しい月の不足を誰が埋めるかを問う。年間平均は短期の支払い不能を隠し得る。生涯価値が正でも流動性不足は起こる。つなぎ融資も、必要なときに利用でき、その条件を満たせて初めて解決策になる。
Token Factoryに適用する
Token Factoryは、電力、計算資源、利用可能な出力、収入回収という生産連鎖を理解する枠組みになる。投資版では、回収現金、運営義務、維持費、資金調達費、残余利益という連鎖を追加する。技術的処理量モデルと融資モデルは、同じ資産と期間を扱わなければならない。
資本配分の表では、契約容量、検収容量、請求済みサービス、入金を別々の列にする。その差は契約総額より役立つ情報になる。証拠日付を付け、試運転発表が四半期全体の稼働実績へすり替わるのを防ぐ。未解決の値はUNKNOWNとし、都合のよいゼロで埋めない。
仕事への示唆も明確だ。価値あるインフラ業務は、工程、商業契約、資金調達条件をつなぐ。納入の主張を問い直せる技術理解と、その財務影響を見抜く資本規律が必要になる。これは問題から導いた役割仮説であり、求人、応募、採用決定の証拠ではない。
本日の限定的な行動は、Jupiterを信用ストレス事例として保存し、五段階の審査表を公開することだ。融資購入、ポートフォリオ変更、相手方への連絡、非公開書類へのアクセスを許可するものではない。最初の改善は調査質問を正確にし、次に根拠のある回答を得ることにある。
どの証拠で判断が変わるか
投資判断を強めるのは、重要工程の有効な許認可、確認できる燃料・電力供給、検収済みの建設工程、そして遅延リスクを負担能力のある主体へ配分する融資条件だ。融資売却完了の証拠と物理的進捗の証拠は、異なる不確実性を解消する。両方が必要であり、相互に代替できない。
逆に、資金の裏付けがないまま遅延を繰り返す、短期資金への依存が増す、支払い義務と検収済みサービスのずれが拡大するなら、評価は弱くなる。実際の対応は保有エクスポージャーと契約上の権利による。今回の公開情報だけでは、Jupiterの株式価値や特定証券の推奨を導けない。
重要文書が変わったら、日付、主張、影響する審査段階、意味を更新し、旧版を残す。後知恵の物語ではなく、いつ何が分かったかの履歴を作るためだ。その履歴が意思決定を改善して初めて、論点に価値が生まれる。
AI需要は大きく、長期に続くかもしれない。それでも融資は、誰が納入でき、誰に支払義務があり、その間の時間を誰が耐えられるかで決まる。投資対象となるのは、その時間を通り抜ける強制履行可能なキャッシュフローである。
分類とキーワード
分類: AIインフラ;プロジェクトファイナンス;資本配分。
キーワード: Project Jupiter;Oracle;OpenAI;融資可能性;オフテイク;許認可;通電;建設リスク;借換;Token Factory。
Hashtags: #AIInfrastructure #ProjectFinance #CapitalAllocation #TokenFactory