03 · Daily Special · Signal 3
合計轉綠,軌道沒有
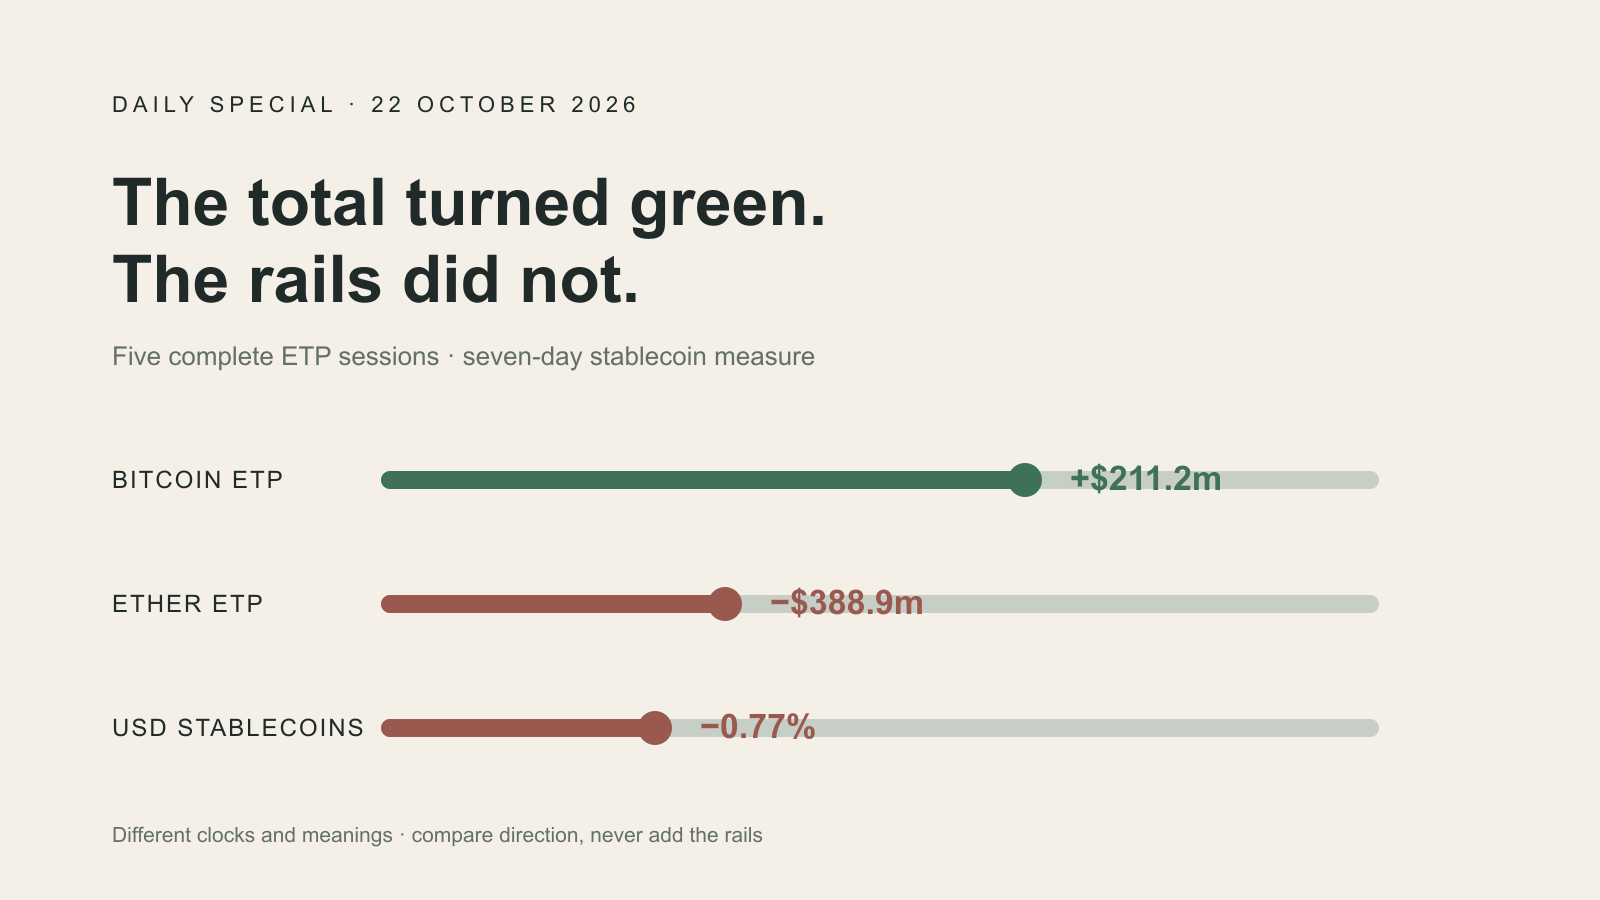
核對五個完整上報的美國現貨比特幣與以太坊 ETP 交易日,並與截至同日的七日美元穩定幣流通量指標比較;沒有交易、轉帳、持倉變動或因果判斷。
一條綠管,加兩條紅管,也能湊出一個綠色合計。
聽起來像壞掉的交通燈。最新一組完整加密資金流數據,恰好就是這副模樣。
截至10月20日的五個完整美國交易日裏,比特幣產品淨流入 2.112億美元,以太坊產品淨流出 3.889億美元。把兩欄放在一起,配對後的 ETP 合計仍是 淨流出1.777億美元。
再把視野拓寬一條軌道。DefiLlama 的穩定幣序列顯示,美元穩定幣流通量的美元估值從10月13日的3061.06億美元,降到10月20日的3037.38億美元。七天減少 23.68億美元,即0.77%。
一個儀表轉綠,兩個仍然是紅色。改善是真的,確認卻沒有擴散。
那個看似完成、其實未完成的交易日
既然表格已有10月21日合計,為甚麼只算到10月20日?
因為合計有時會比它的組成部分更早抵達。
香港時間10月22日早上,我重新打開 Farside。10月21日的比特幣一行顯示流入2.898億美元,但 IBIT 與 HODL 兩欄仍是橫線。以太坊一行顯示流入4420萬美元,ETHA、ETHB 與 ETHV 也仍是橫線。
這些橫線以後也許會變成零,也許會變成別的數字。我不知道,所以沒有替它們填答案。
兩張表中,所有已展示基金欄位都有數字的最近五個交易日,是10月14、15、16、19和20日。它們少了一天的新鮮感,卻多了一個更重要的分母:完整性。
這不是吹毛求疵。若把10月21日尚未齊全的合計納入,配對 ETP 窗口會轉正;刪去這個未完成交易日,它仍為負。一個缺失欄位,已經足以改變我們使用的形容詞。
比特幣變號了,廣度沒有
比特幣這一欄理應亮綠燈。它的五日合計,從我10月19日研究時的負值窗口,轉成了 淨流入2.112億美元。
但這次轉向主要只走過一扇門。10月19日一天就貢獻了5.267億美元流入;其餘四個完整交易日合起來,是3.155億美元流出。
以太坊則從未越過零線。五個完整交易日每天都是淨流出,合計負3.889億美元。
這正是我不願用「合計」做標題的原因。把正2.112億與負3.889億相加,數學上完全合法,編輯上卻有點淘氣。兩個不同訊號先被壓成一道平滑曲線,然後又讓這條曲線代替兩邊發言。
更誠實的句子只是稍長一點:最近五個完整交易日裏,比特幣 ETP 資金流轉正,以太坊 ETP 資金流仍為負。
第三條軌道,不是另一隻 ETF
穩定幣流通量應該放在這些資金流旁邊,而不是塞進同一個加法式裏。
DefiLlama 歷史接口記錄的是一項存量:其 peggedUSD 類別中,流通代幣的美元估值。Farside 表格記錄的是上市產品周圍的每日申購與贖回流量估計。一個走自然日,另外兩個走美國交易日;一個覆蓋多條網絡上的美元代幣,另外兩個覆蓋圍繞兩種加密資產的基金份額創造與贖回。
它們是放在不同房間裏的不同儀表。我們需要的,正是這種不同。
如果三個方向一致,我們便有理由繼續追問:資金興趣是否正跨軌道擴散?即使如此,也不能證明同一筆錢在軌道之間搬家,不能證明網絡使用改善,更不能證明價格必升。如果方向不一致,我們至少學會一件簡單的事:「流入」這個詞背的行李太多了。
本週,同一截止日的穩定幣指標下降0.77%。這不等於有23.68億美元逃離加密市場。鑄造、銷毀、跨鏈、數據供應商的分類,以及錨定價格附近的小幅波動,都可能改變美元估值後的存量。這個總數也沒有告訴我們,穩定幣放在哪裏,持有人準備拿它做甚麼。
不過,它確實拒絕為「全面改善」蓋章。比特幣基金這條管道改善了;以太坊沒有;在這家數據供應商的口徑下,美元代幣水庫也變小了。
三隻鐘,不是一台行情機器
SEC 的實物申贖框架可以幫助解釋 ETF 這條管道。獲准參與者能夠用底層資產,而不只是現金,創造或贖回加密 ETP 份額。這讓上市產品與一個專業化一級市場相連。
它不會把每日資金流表變成投資者人口普查。基金份額也會在交易所裏由投資者互相買賣;表格同樣不會說明,獲准參與者為甚麼創造或贖回份額。一行數據給我們算術,不給我們動機。
穩定幣流通量也有同一種「謙遜問題」,只是換了外套。更多供應可以支持更多結算,也可以閒置、跨鏈遷移,或服務於與比特幣和以太坊無關的活動。更少供應可能來自贖回、遷移或數據修訂。總數很有用,直到我們硬要它寫自傳。
所以,這不是一台放入三個數字便吐出「risk-on」或「risk-off」的機器。它只是拒絕讓一個強數字冒充市場廣度。
我的結論故意很小。比特幣五日資金流已經轉正;配對的以太坊方向與同期穩定幣方向沒有。10月21日以後也許會改善這幅圖,但在本次研究鎖定時,基金欄位尚未完整。
完整研究資料收錄了五個交易日、穩定幣序列、計算方式與來源限制。今天完成的是一次有日期的公開資料比較,沒有改變持倉、下單、轉移資金,也沒有執行底層決策。中性標籤仍然保留——不是因為甚麼都沒發生,而是因為幾條軌道對「發生了甚麼」尚未達成一致。