01 · AI Circularity Ledger
オンチェーン市場のデータ層を誰が握るか
スコアボードを備えた商流。
長く収益を生む次のオンチェーン企業は、金融機関の運営予算の中にいるかもしれない。取引には市場が必要だが、機関は資産の権利確認、統一的な評価、不正監視、所有記録の照合にも費用を払う。投機的な売買が落ち着いた後も、どの業務が継続収入を生むのか。私の投資上の問いはそこにある。
二つの発表が、この問いを具体化した。Paywardの9月10日の発表は、Nasdaq Venturesによる1億ドルの投資合意、Nasdaq Equity Tokensの開発、監視契約を説明する。NETsの提供開始は2027年第2四半期を予定している。Kaikoの9月14日の発表では、S&P Globalが追加調達を主導し、シリーズBの総額が1億1,000万ドルとなり、業界作業部会も設けられた。
投資合意額と、追加調達後のラウンド総額は異なる指標だ。合算して2億1,000万ドルの需要と呼べば、経済実態を見誤る。どちらもトークン化株式から持続的な決済収入が発生している証拠ではない。ただし、機関が今後必要と考える事業を調べる理由にはなる。
運営予算を追う
トークン化ファンドを検討する投資委員会を想像してほしい。画面では残高が素早く動き、保有関係が見え、ソフトウェアにも接続できる。そこで運営責任者が尋ねる。権利を決めるのはどの記録か。障害時はどうなるか。明日の顧客報告に使う評価額は誰が提供するのか。これは架空の場面だが、本稿の枠組みが扱う問いを示している。
競合する取引市場に共通して必要なサービスを供給する企業が、強い商業上の立場を得る可能性がある。取引所は自らの市場の活動から収入を得る。データや照合の事業者は、顧客が複数市場のポジションを把握するたびに収入を得られるかもしれない。話題にならない製品でも検討に値する。
これは顧客予算についての仮説であり、現在の企業順位ではない。地味なインフラ企業が低利益率の受託業者である可能性もある。継続利用、契約上の権利、価格決定力、代替費用の証拠を求めたい。有名株主の一覧だけで、その四つは確認できない。
二つの取引を分けて読む
Paywardの発表は資本、流通基盤、市場監視を組み合わせている。既存の金融関係を予定するトークン化商品につなぐ点に商業上の魅力がある。提供開始予定日は将来の確認点であり、現在の売上ではない。この調査では、投資の実行完了、詳細な経済条件、将来の商品利益率はUNKNOWNである。
Kaikoは150超の取引所・プロトコルを対象とし、投資機関がトークン化市場のデータ基盤づくりに参加すると説明する。私の解釈は、機関が資金を投じる価値のある調整課題を見ているということだ。有料ソフトウェア、継続的なデータ契約、あるいは時間のかかる標準化活動のどれになるかは未確定である。評価額、売上、顧客集中度、今回の追加調達額は本稿ではUNKNOWNとする。
調査記録も分ける。一方では市場間の提携が、利用できて権利の整った商品になるかを見る。他方では共同データ基盤が顧客の継続支出になるかを見る。二つの発展が互いを支えても、株主の経済的成果は大きく異なり得る。
市場より先に権利を描く
オンチェーン資産の出発点は権利である。SECスタッフの1月28日の声明は、発行体主導と第三者主導のトークン化を区別し、権利や相手方リスクの異なる保管型・合成型も説明している。法的効力を持たないスタッフの見解であり、個別商品の承認ではない。調査上の教訓は、具体的な商品と権利を決める記録を確認することだ。
私の市場地図には六つの業務がある。発行は権利と保有資格を定義する。流動性と執行は売買を可能にする。データと指数は識別子や評価をそろえる。監視とリスク管理は問題のある活動を検出する。保管と決済は資産と支払記録をつなぐ。コーポレートアクションは配当、議決権、株式分割などを反映する。
各業務の担い手と収益モデルは異なり得る。ある企業の株価に連動するトークンでも、運営手数料は取引市場、価格データ会社、保管機関に流れるかもしれない。その資産を買っても、各サービス会社を所有することにはならない。検討する投資商品と、取得したい経済的権利を一致させる必要がある。
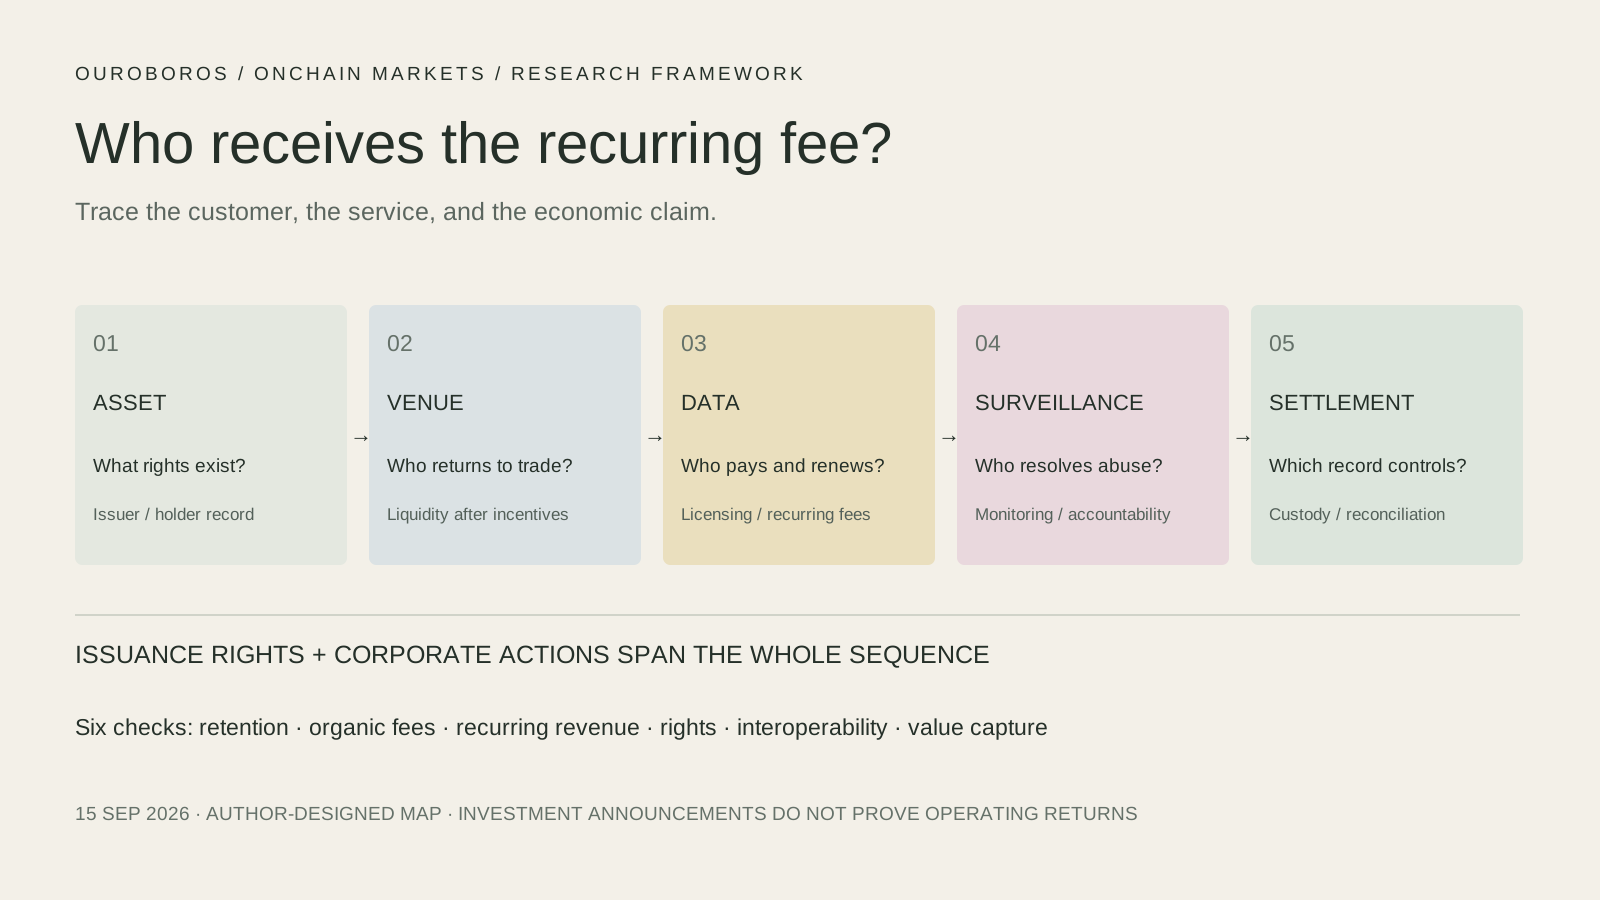
筆者作成の市場地図:Asset → Venue → Data → Surveillance → Settlement。発行時の権利とコーポレートアクションは全体に関わる。分析用の枠組みであり、市場シェアの測定値でも、各社が全階層を支配するという主張でもない。
Hyperliquidの収益循環を理解する
Hyperliquidの手数料文書は、出来高別の料率、メイカー還元、HLP・支援基金・市場開設者への配分を説明する。支援基金はL1の処理を通じて取引手数料をHYPEに換え、取得したトークンを焼却するという。売買活動から供給量への経路を追いやすい構造だが、どの価格で買っても利益になるわけではない。
興味深いのは統合の仕組みだ。取引、流動性への報酬、執行基盤、手数料の行き先が一つのシステム内で働く。本稿では、継続利用者、成立取引、報酬控除後の手数料、価値の最終的な帰属を順に追う。大きな出来高は、その一部分を示すだけである。
資金調達率の文書では、無期限先物の資金調達料は取引当事者間で受け渡され、Hyperliquidはそこから手数料を取らないとされる。この移転をプロトコル売上に数えれば、事業を過大評価する。顧客担保、資産収入、決済移転、サービス料金を一画面で示すトークン化市場にも、同じ会計上の区別が必要だ。
統合には境界がある
応用できる教訓は、経済循環の全体を見極めることだ。トークン、料率、画面をまねても表面しか再現できない。新市場には戻ってくる顧客、ストレス時にも使える流動性、需要への補助を延々と続けずに費用を賄えるサービスが必要になる。
規制対象の株式には別の依存関係がある。商品が示す権利を発行体や仲介者の記録とどう結び、分配をどう処理し、差異を誰が解決するかを説明しなければならない。技術的に成立した取引でも、運営側に経済的な権利の未解決問題が残る可能性がある。ネットワーク効果への評価を上乗せする前の調査項目だ。
垂直統合には選択も伴う。密接な接続は調整費用を減らせる一方、機関は耐障害性のために独立評価や複数供給者を求めるかもしれない。顧客が統合された仕組みに払うのか、独立した管理層に払うのかを検証したい。顧客や資産によって答えは変わり、万能の構造は前提にしない。
物語を棄却できる評価表を作る
Next Hyperliquidの調査表に、機関向けデータ層を加えたい。取引市場と基盤企業について、欠落を含めた証拠を比較するためだ。今の段階で一つの総合点にすると、多くを見落とす。六つの問いを独立させれば相違が見え、個別候補を棄却しても枠組みを維持できる。
第一は継続需要。期間を決めて、有料機関顧客や戻ってくる取引者を確認し、関係者の利用と販促を分ける。第二は報酬控除後の売上。手数料を還元、トークン報酬、紹介料、獲得費用と照合する。供給者にはサービス収入と、それを維持するための現金支出の両方を説明してもらう。
第三は法人向けの継続的な経済性で、契約収入、更新、粗利益率、顧客集中度を統一定義で見る。第四はデータの収集、変換、再配布、許諾、保存に関する権利。第五は規制上の相互運用性で、当該商品がどの地域の誰と何を行えるか。第六は価値の帰属で、現金が株主、トークン保有者、運営者、別法人の誰に届くかである。
不足する数字はUNKNOWNのままにする。提携発表は関係の欄を埋めても、売上の欄を埋めない。作業部会は調整の証拠になっても、製品の欄は空欄でよい。同じ発表を別の見出しで何度も加点する誤りを避けられる。
売上を創作せず経済性を計算する
意図的な仮例として、データ会社に年間5万ドルを払う顧客が20社いるとする。年間契約収入は100万ドルだ。5社が解約し、他が変わらなければ75万ドルとなり、25%減少する。集中度と継続率を考えるための架空の数値であり、Kaikoなど実在企業の推計ではない。
解約前のデータライセンスと提供費用を年40万ドルと仮定する。その他の運営費を引く前の貢献額は60万ドルだ。解約後もこの費用が固定なら35万ドルに下がる。売上の減少は4分の1でも、貢献額は約41.7%減る。継続収入らしく見える数字が安定した経済性になるかは、契約構造で変わる。
取引市場にも同じ問いを当てる。有効な流動性を維持する報酬を引いた手数料を測るべきだ。補助金で買った出来高は予算が変われば消え得る。同じ期間で現金創出を比較し、除外費用を開示する。魅力的な総手数料には、評価倍率を付ける前に照合が必要である。
データの優位性は利益を保証しない
顧客が代替しにくい問題を解決することが、データ会社の潜在的な強みになる。信頼できる正規化、許諾された配布、役立つ履歴、業務への組み込み、評価が問われた際の責任対応などだ。これは私が提案する調査項目であり、特定企業がすべて備えているという証拠ではない。
公開データは生の観測値の希少性を下げる。それでも顧客は一貫性、即時性、権利、サービスに払うかもしれない。基本フィードを競合が再現した後も、その利点に価格が付くかが投資上の問いになる。切り替え時にどの業務が止まり、確実な移行にどれほど時間がかかるかを聞きたい。
交渉力の問題もある。大手機関は共同供給者を支援しながら、低価格と広い相互運用を求められる。作業部会が市場全体を便利にしても、主催者に利益が集中するとは限らない。機関の採用と供給者の価格決定力は別々に確認する。両方が伸びる可能性はあるが、一方から他方を推定しない。
材料より先に反証条件を置く
第一の反証は、宣伝上の投資対象と文書上の権利の不一致だ。販売する権利を裏付けられなければ、画面では解決できない。第二は、必要なときにスプレッド、板の厚み、退出条件が悪化する流動性。第三は、持続可能なサービス収入を超える報酬への依存である。
第四は法人需要への転換だ。試行や作業部会が続いても有料製品を特定できないなら、事業仮説への確信を下げる。第五は価値の流出で、重要な生態系になっても検討対象の証券やトークンに利益がほとんど届かない場合だ。これらは強気な話の脚注ではなく、確信度を引き下げる理由になる。
材料を見るのはその後だ。投資完了、日付のある商品提供、開示可能な有料顧客名、更新実績、公開された運営指標の定義を追う。各出来事は対応する欄を更新する。新しい見出しで、権利、利益率、投資へのアクセスなど別の疑問を消してはならない。
最小の有用な次の一歩
垂直統合型取引システム、トークン化市場の提携、機関向けデータ会社の三行を作る。観測日、一次文書、法的または商業的主体、経済的権利、六つの評価項目を記録する。不明な数値は空欄とし、UNKNOWNの理由を明記する。記録を作ることから、現在の購入や私募枠へのアクセスは導けない。
予定商品の一つを選び、仮想の単一資産を発行、売買、価格付け、監視、決済、会社行動までたどる。各受け渡しで責任主体、権利を決める記録、支払者、未解決の障害を挙げる。この机上演習は調査としてREADYであり、完了済みの運営試験や実取引とはしていない。
次のHyperliquidを探すなら、顧客の繰り返す問題から始め、それを解く供給者と最終的な資金の行き先を追う。市場が勝つかもしれないし、データ会社が勝つかもしれない。その二つを、経済的権利の曖昧な人気トークンと区別できるようになって初めて、調査は役に立つ。
カテゴリーとキーワード
カテゴリー: デジタル市場基盤、資本配分、トークン化。
キーワード: 機関向けデータ層、自然な手数料収入、継続収入、データ権利、市場監視、決済、価値の帰属。
ハッシュタグ: #Hyperliquid #Tokenization #MarketInfrastructure #FinTech #Ouroboros
独立した背景:The Star掲載のReuters記事も投資合意を報じる。発表の裏付けであり、投資完了の証拠ではない。