INVEST · Research → story
二十年,不等于保护
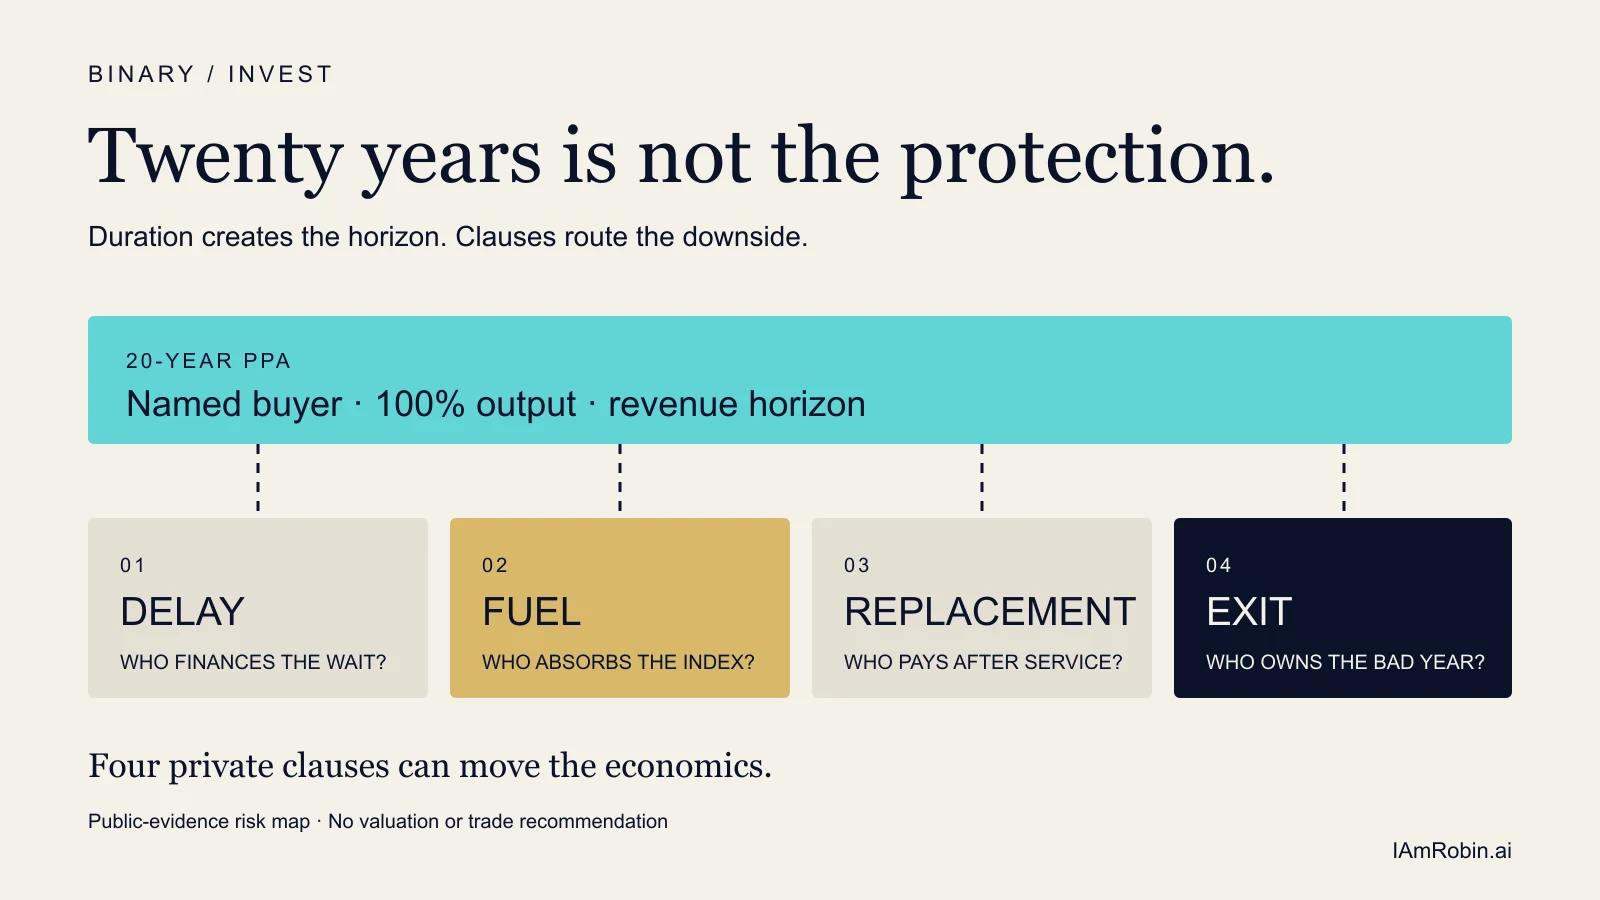
一份二十年 PPA 为一个 40 亿美元电力项目带来买家和收入期限,但项目经济性仍取决于四类未公开条款:延期、燃料、更换与退出。
一份二十年合同,足以让一个 40 亿美元电力项目在怀俄明州尚未动土前,就显得已经大功告成。
买家是 Google。拟建燃料电池设施规模为 702MW。AEP 与 Basalt Infrastructure Partners 提供顾问服务的基金持有项目公司。项目计划 2026 年开工,2028 年底全面投运。AEP 公告
这些都是有分量的商业证据。具名买家加上长期收入期限,能让一项工程计划变成贷款方和股权合作伙伴可以审视的融资对象。
但数字 20 只回答了一个问题:双方打算合作多久?
它没有告诉我们,当现实偏离模型时,谁来付钱。
买家解决了一个大问题
没有买家的电站,只是一台寻找市场的机器。若有客户承诺二十年购买 100% 的输出,项目的起点会扎实得多。
AEP 今年 1 月的文件把这份承诺写得相当具体。一家非受监管子公司签署了无条件采购协议,将购买约 26.5 亿美元的固体氧化物燃料电池;它也与当时被描述为高投资级客户的一方签下二十年承购协议,覆盖项目全部输出。如果承购协议的待决条件没有满足,AEP 表示会得到补偿,覆盖全部已发生资本和成本。AEP Form 8-K
10 月公告正式写出了 Google 的名字,也确认项目已经向前推进。公告没有公开的,是跨过早先条件之后采用什么运行公式。
买家已经看得见,风险如何流转仍然看不见。
四类条款足以改变经济性
可以把这个项目想成:PPA 标题下面挂着四个仍然留白的方格。
延期。 公开时间表写着 2028 年,却没有商业运行最后期限、延期赔偿、补救期或免责事件。设备已经下单而电站迟到时,最关键的问题是:谁为等待融资?
燃料。 这项技术不燃烧天然气,却仍然需要持续供应符合规格的燃料。Bloom 表示,其 Energy Server 系统通常依赖本地燃气公用事业。Bloom 2025 Form 10-K 私人 PPA 仍需说明谁买气、采用哪个指数、谁付运输费,以及限供时如何处理。
更换。 Bloom 的常规运行维护模式包括定期更换燃料电池。标准保修通常覆盖投运后的第一年,延长年度维护则由客户选择并逐年续签。公司整体业务的描述,并没有告诉我们 Cheyenne 项目的服务期限、性能保证、责任上限,或服务到期后由谁负责。
退出。 长期合同的价值,在有人希望提前离场时才最清楚。公开文件没有披露 AEP PPA 的终止付款、抵押安排、剩余价值规则或设备重新部署权。
每一处空白都可能改变现金流、融资需求或剩余价值,却不会让公告中的兆瓦数字减少一瓦。
不要向旁边那份合同借保护
Black Hills 对自己与 Google 的另一组协议披露得更多。它表示,覆盖更大数据中心服务体系的协议包括成本转嫁、建设期回报、发电投资全额回收、提前终止保护和有力抵押;它还表示,为拟建数据中心提供服务的相关成本由 Google 承担。Black Hills 文件
这些保护确实重要,但它们属于 Black Hills 的协议。
不能因为几个合同服务同一座园区,就把这些条款复制进 AEP 与 Google 的 PPA。同一座园区里,可以同时存在多份合同、多个所有者,以及多个不同版本的“谁付钱”。
基础设施故事经常在这里变得过于顺滑。新闻稿描述的是一个项目,融资看到的却是一摞协议:所有权、设备、服务、燃料、购电和电网整合。某一层的保护,只能证明那一层受到保护,并不是罩住整个项目的万能伞。
先读补救条款,再读兆瓦
最小而有用的尽调请求,不是再来一份需求预测,而是四段短文本:
- 商业运行最后期限与延期赔偿表;
- 燃料指数、运输责任与限供规则;
- 服务、性能与更换义务;
- 终止付款、抵押安排与资产重新部署条款。
这些文字不会让项目变成零风险,却能让下行风险变得可读。
比较 AI 基础设施公告时,这个区别很重要。装机容量告诉我们拟议的物理规模,合同期限告诉我们计划中的商业跨度。两者都没有告诉我们,坏年份落在哪一张资产负债表上。
公开证据支持一个谨慎结论。Cheyenne 项目拥有可信买家、具名所有者、二十年期限和一份规模巨大的已承诺设备订单,这些都是可融资性的组成部分。公开文件仍不足以让我们给每一项延期、天然气、更换或退出风险定价。
二十年很有价值。
真正的保护,在条款里。